
Birden Fazla İşverenden Maaş Alanlar İçin
Vergi İadesi ve Yasal Güvence!
Yıl içinde iş değiştirdiyseniz veya birden çok şirkette bordrolu çalışıyorsanız, 230.000 TL ikinci işveren sınırını denetliyor; eğitim ve sağlık harcamalarınızla vergi iadenizi alıyoruz.
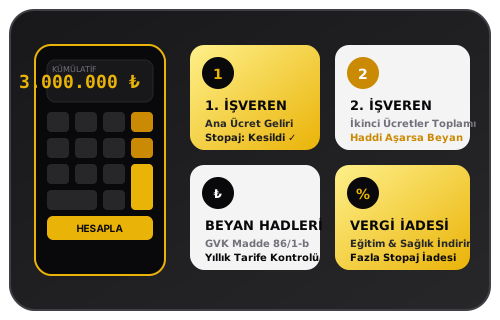
- Stratejik birinci işveren seçimi ile yasal sınır koruması
- Okul, kreş ve sağlık faturaları ile nakit vergi iadesi
- Maaşınızdan kesilen tüm stopajların kuruşu kuruşuna mahsubu
Ücret Gelirlerinizde Hangi Adımları İzliyoruz?
İş değişikliği veya çoklu bordro kaynaklı vergi karmaşasını profesyonelce çözümlüyoruz.
Birinci İşveren Seçimi ve Matrah Analizi
Mevzuatın verdiği hak doğrultusunda en yüksek gelir elde edilen işverenin birinci işveren olarak seçilerek ikinci işverenler toplamının yasal sınırla kıyaslanması.
Yıl İçinde İş Değiştirenler İçin Beyan Denetimi
Eski işyerinden ayrılıp yeni işe başlayan çalışanların kümülatif vergi matrahı sıfırlanmışsa doğan vergi farklarının hesaplanması ve ceza riskinin önlenmesi.
Eğitim ve Sağlık Harcamaları Vergi İndirimi
Kendiniz, eşiniz ve çocuklarınız için yapılan eğitim ve sağlık harcamalarının beyan edilen gelirin %10’una kadar olan kısmının vergiden düşülmesi ve nakit iade alınması.
Şirketler Tarafından Kesilen Stopajların Mahsubu
Yıl boyunca her iki işverenin bordronuzdan kestiği gelir vergilerinin kuruşu kuruşuna tespit edilerek yıllık beyannamede hesaplanan vergiden düşülmesi.
Yönetim Kurulu ve Huzur Hakkı Gelirleri
Farklı şirketlerden alınan huzur hakkı, prim veya kâr payı niteliğindeki ücret ödemelerinin genel ücret tarifesine entegrasyonu.
Elektronik Beyanname ve Vergi İadesi Takibi
Hazır Beyan Sistemi üzerinden beyannamenin verilmesi, vergi dairesi iade servisinden fazla ödenen verginin banka hesabınıza aktarılması.
İkinci İşveren Ücret Beyan Sınırı Kontrolü
Yıl içinde ikinci işvereninizden aldığınız brüt ücret tutarını belirleyerek beyanname verme zorunluluğunuzu test edin.
230.000 ₺
Eğitim & Sağlık Harcamaları
Bordrolarınızı Cepten Yükleyin, İade Hakkınızı Hesaplayalım
Eski ve yeni işyerinizden aldığınız kümülatif bordroları sisteme yükleyin; vergi iade potansiyelinizi 10 dakikada ücretsiz analiz edelim.

Ücretliler İçin Kritik Vergi Notları
Birden fazla işverenden maaş alanların bilmesi gereken üç kural.
230.000 ₺ İkinci İşveren Sınırı
Birinci işveren hariç diğer işverenlerden alınan ücretler toplamı 230.000 ₺’yi aşıyorsa tüm ücretler yıllık beyannamede toplanır.
Eğitim & Sağlık İade Fırsatı
Özel okul, kreş ve sağlık harcamalarınız toplam gelirin %10’una kadar matrahtan indirilerek nakit vergi iadesi alınabilir.
Bordro Stopaj Mahsubu
İşverenlerin yıl boyu bordronuzdan kestiği vergiler kuruşu kuruşuna yıllık vergiden düşülür, mükerrer vergi ödenmez.
- 2026 gelir vergisi tarifesi: Ticari ve serbest meslek kazancında 190.000 TL’ye kadar %15, 400.000 TL’ye kadar %20, 1.000.000 TL’ye kadar %27, 5.300.000 TL’ye kadar %35, aşan kısım %40 oranında vergilendirilir.
- Genç girişimci istisnası (GVK mükerrer 20): 29 yaşını doldurmamış ve ilk defa mükellef olanlar 3 vergilendirme dönemi boyunca yıllık 400.000 TL kazanç istisnasından yararlanır; ayrıca ilk yıl Bağ-Kur primi Hazine tarafından karşılanır.
- Geçici vergi yılda 3 dönemdir. Gelir vergisi mükelleflerinde oran %15, kurumlarda %25’tir. Ekim-Aralık dönemi için geçici vergi beyannamesi verilmez; bu dönem yıllık beyannamede kapanır.
- Yıllık beyan ve ödeme: Gelir vergisi beyannamesi izleyen yılın Mart ayında verilir, çıkan vergi Mart ve Temmuz olmak üzere iki eşit taksitte ödenir.
- Defter ve e-Belge: Serbest meslek erbabı ile işletme hesabı esasına tabi mükellefler kayıtlarını Defter-Beyan Sistemi üzerinden tutar. Tebliğdeki hadler aşıldığında e-Fatura, e-Arşiv ve e-Defter uygulamalarına geçiş zorunlu hâle gelir.
Oran ve hadler her yıl yeniden değerleme oranına göre güncellenir. Güncel tutarlar için Gelir İdaresi Başkanlığı yayınlarını esas alın. Bu notlar genel bilgilendirme amaçlıdır; somut durumunuz için bize danışın.
Birden Fazla İşveren Ücret SSS
Beyaz yakalı profesyoneller ve yöneticilerin en çok merak ettiği mevzuat detayları.
İlgili Gelir ve Kazanç Türleri
Kira Geliri Beyannamesi
Konut ve işyeri kira gelirlerinizde yasal istisna ve gerçek gider optimizasyonu.
Borsa ve Hisse Senedi Kazancı
Amerikan hisseleri, temettü ve Eurobond gelirlerinde Yİ-ÜFE koruması.
Yıllık Gelir Vergisi Şemsiye Sayfası
Tüm 7 gelir unsurunun tek beyannamede toplanması ve kâr-zarar mahsubu.