
Gayrimenkul Satışında
Yİ-ÜFE Kalkanı ile Vergiden Korunun!
Ev, dükkan veya arsa satışlarınızda 5 yıl kuralını denetliyor, Yİ-ÜFE enflasyon endekslemesi ile yapay kârı sıfırlayarak yasal yollardan en düşük vergiyi çıkarıyoruz.
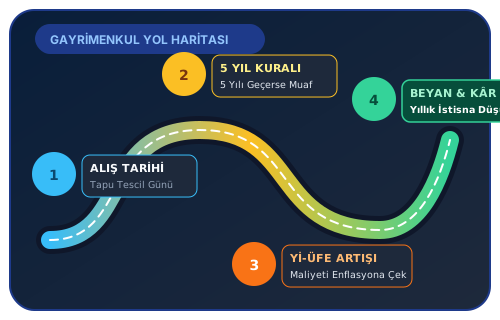
- 5 yıl dolmuşsa tek kuruş vergi ödenmeden tam muafiyet
- Alış bedeli enflasyon katsayısıyla bugünkü paraya yükseltilir
- Ödenen tapu harçları ve komisyon giderleri kârdan indirilir
Gayrimenkul Satışında Neler Sağlıyoruz?
Tapu devrinden önce ve sonra karşılaşabileceğiniz tüm mali riskleri güvenle yönetiyoruz.
5 Yıl Kuralı ve Kesin Muafiyet Tespiti
Taşınmazın tapu tescil tarihi ile satış tarihi arasındaki gün hesabının yapılması; 5 yıl dolmuşsa tek kuruş vergi ödenmeksizin tam muafiyet sağlanması.
Yİ-ÜFE Enflasyon Maliyet Endekslemesi
Alış tarihi ile satış tarihi arasındaki Yurt İçi Üretici Fiyat Endeksi farkı (%10 üzeri ise) uygulanarak alış bedelinin güncellenmesi ve yapay kârın sıfırlanması.
Yıllık Değer Artış Kazancı İstisna İndirimi
Yasal istisna tutarının (2024 yılı için 87.000 TL) matrahtan doğrudan düşülmesi ve varsa birden fazla hisse oranına göre hatasız paylaştırılması.
Tapu Harcı ve Satış Masraflarının İndirimi
Alış ve satış esnasında ödenen tapu harçları, noter masrafları ve emlak komisyon faturalarının belgelenerek vergi matrahından yasal olarak indirilmesi.
Miras veya Bağış Yoluyla Gelen Mülklerin Satışı
Veraset veya ivazsız (karşılıksız) intikal eden mülklerin satışında süresi ne olursa olsun değer artış kazancı doğmadığının belgelenmesi ve vergi dairelerine bildirilmesi.
Banka Kredisi & Gerçek Bedel Risk Analizi
Alıcının kullandığı konut kredisi tutarı ile tapuda beyan edilen tutar arasındaki uyumsuzlukların taranarak Maliye izahat taleplerine karşı önlem alınması.
Gayrimenkul Değer Artış Kazancı Hesaplayıcı
Mülkünüzün alış ve satış bedelleri ile elde tutulma süresini belirleyerek vergi durumunu test edin.
0 ₺ (Tam Muaf)
87.000 ₺ İndirim
Tapu Fotokopilerinizi İletin, Vergi Risk Analizi Yapalım
Eski ve yeni tapu senetlerinizi, konut kredisi ödeme planlarını ve tapu harç makbuzlarını sisteme yükleyin; satış öncesinde ne kadar vergi çıkacağını kuruşu kuruşuna öğrenin.

Gayrimenkul Sahipleri İçin Kritik Vergi Notları
Ev, arsa veya işyeri satışında bilmeniz gereken üç kural.
Tam 5 Yıl Muafiyeti
Satın alma tarihinden itibaren 5 tam yıl geçtikten sonra satılan gayrimenkullerde kazanç ne kadar yüksek olursa olsun 0 ₺ vergi ödenir.
Yİ-ÜFE Maliyet Kalkanı
5 yıl dolmadıysa alış bedeli enflasyon katsayısı ile artırılır; yapay fiyat artışları üzerinden haksız vergi ödenmesi engellenir.
Miras Kalan Mülklerde Sıfır Vergi
Miras veya bağış yoluyla kalan gayrimenkullerin satışında 5 yıl kuralı aranmaz; satış kazancı değer artış vergisinden tamamen muaftır.
- 2026 gelir vergisi tarifesi: Ticari ve serbest meslek kazancında 190.000 TL’ye kadar %15, 400.000 TL’ye kadar %20, 1.000.000 TL’ye kadar %27, 5.300.000 TL’ye kadar %35, aşan kısım %40 oranında vergilendirilir.
- Genç girişimci istisnası (GVK mükerrer 20): 29 yaşını doldurmamış ve ilk defa mükellef olanlar 3 vergilendirme dönemi boyunca yıllık 400.000 TL kazanç istisnasından yararlanır; ayrıca ilk yıl Bağ-Kur primi Hazine tarafından karşılanır.
- Geçici vergi yılda 3 dönemdir. Gelir vergisi mükelleflerinde oran %15, kurumlarda %25’tir. Ekim-Aralık dönemi için geçici vergi beyannamesi verilmez; bu dönem yıllık beyannamede kapanır.
- Yıllık beyan ve ödeme: Gelir vergisi beyannamesi izleyen yılın Mart ayında verilir, çıkan vergi Mart ve Temmuz olmak üzere iki eşit taksitte ödenir.
- Defter ve e-Belge: Serbest meslek erbabı ile işletme hesabı esasına tabi mükellefler kayıtlarını Defter-Beyan Sistemi üzerinden tutar. Tebliğdeki hadler aşıldığında e-Fatura, e-Arşiv ve e-Defter uygulamalarına geçiş zorunlu hâle gelir.
Oran ve hadler her yıl yeniden değerleme oranına göre güncellenir. Güncel tutarlar için Gelir İdaresi Başkanlığı yayınlarını esas alın. Bu notlar genel bilgilendirme amaçlıdır; somut durumunuz için bize danışın.
Gayrimenkul Değer Artışı SSS
Mülkünü satanların en çok sorduğu soruların kanuna dayalı yanıtları.
İlgili Gelir ve Kazanç Türleri
Kira Geliri Beyannamesi
Konut istisnası ve gerçek gider optimizasyonu ile GMSİ danışmanlığı.
Miras ve Veraset İntikal Vergisi
Miras kalan mülklerde intikal, istisna ve vergi ilişiği kesme yazısı.
Yıllık Gelir Vergisi Şemsiye Sayfası
Tüm 7 gelir unsurunun tek beyannamede toplanması ve kâr-zarar mahsubu.