
Sen Üyelerini Güçlendir,
Aidat, Bordro ve KDV'yi Biz Yönetelim!
Spor salonu, pilates stüdyosu ve fitness merkezi işletmecileri için üyelik aidat dönemselliği, eğitmen bordrosu, ekipman amortismanı ve PT e-SMM kurulumu — Türkiye geneli tam dijital mali müşavirlik.
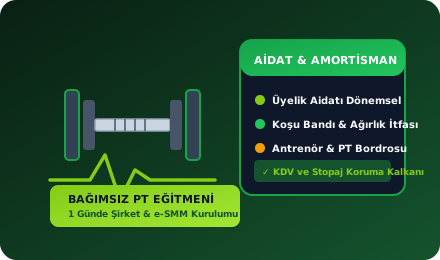
- Peşin aidat gelirlerinin mevzuata uygun dönemsel kaydı
- Treadmill, cycling ve reformer ekipman amortismanı
- PT eğitmenler için 1 günde e-SMM açılışı
Spor Merkezi İşletmecilerine Özel Mali Çözümler
Aidat gelirlerinizden ekipman giderlerinize kadar her mali süreci yasal ve optimize şekilde yönetiyoruz.
Üyelik Aidat Gelirlerinde Dönemsellik Yönetimi
3, 6 veya 12 aylık peşin üyelik ücretleri, hizmetin verildiği aylara eşit bölünmeli kaydedilir. Dönemsellik ilkesine aykırı tek seferde gelir yazımı, vergi matrahını şişirerek fazla vergi ödemenize yol açar.
Eğitmen & Personel Bordrosu ile SGK Teşvikleri
Tam zamanlı ve yarı zamanlı fitness eğitmeni, resepsiyonist ve temizlik personelinin aylık bordrolarının, SGK bildirgelerinin ve genç/kadın istihdam teşviklerinin eksiksiz takibi.
Ekipman & Makine Amortismanı (Kürek, Treadmill, Cycling)
Koşu bandı, bisiklet, eliptik, ağırlık sistemi ve pilates reformer gibi spor ekipmanlarının faturalarının 5 yılda yasal amortisman olarak vergi matrahından düşülmesi.
Kişisel Antrenör (PT) için e-SMM & Serbest Meslek Açılışı
Salonda bağımsız olarak ders veren PT eğitmenlerine 1 günde serbest meslek mükellefiyeti açılışı, e-SMM kurulumu ve üyeden alınan ücretlerde stopajsız net tahsilat düzeni.
Kira, Elektrik ve Bakım Giderlerinin Vergi Kalkanı
Salon kirası, elektrik, su, internet, klima/ısıtma bakım sözleşmeleri ve temizlik malzeme faturalarının tamamı yasal gider olarak kaydedilir; vergi matrahı anlamlı ölçüde düşer.
Şube Açılışı & Franchise Büyüme Muhasebesi
İkinci veya üçüncü şubeye geçişte gerekli şirket yapısı seçimi (LTD vs. şahıs), şube açılış işlemleri, konsolide raporlama ve franchise sözleşmelerinin vergisel analizi.
Ekipman ve Kira Giderlerinizin Vergi Tasarrufunu Görün
Aktif üye sayınızı girin; aylık gider kalkanı ve vergi matrahı düşümünü hesaplayın.
₺120.000 / ay
Ticari Kazanç
MatrahON ile Salon Giderlerini Cepten Yönet
Temizlik malzemesi, kırtasiye, teknik servis ve bakım faturalarını cepten fotoğraflayıp sisteme gönderin; ay sonu sürpriz vergiyle değil, net kâr tablosuyla karşılaşın.

Spor Merkezi Sahipleri İçin Kritik Vergi Kuralları
Üyelik gelirlerini ve işletme giderlerini doğru yönetmenizi sağlayan üç temel yasal kural.
Dönemsellik İlkesi (VUK)
Peşin tahsil edilen üyelik ücretleri, hizmetin verildiği aylara eşit bölünmeli kayıt altına alınmalıdır. Tümünün tek seferde gelir yazılması hem matrahı şişirir hem de ilerleyen aylarda düzeltme zorunluluğu doğurur.
Ekipman Amortismanı (VUK 313)
Spor ekipmanları, Maliye Bakanlığı amortisman listesinde 5 yıl (yıllık %20) süreyle matrahtan düşülür. Kredili alımlarda faiz ek gider olur; dönem başında faturanın doğru kaydedilmesi tüm amortismanın kullanılması açısından kritiktir.
PT e-SMM & Stopaj Ayrımı
Bireysel üyeden tahsilatlar stopajsız; kurumsal müşteriden tahsilatlarda %20 gelir vergisi tevkifatı uygulanır. e-SMM düzenleme zamanı tahsilat anıdır — geç düzenleme ceza riskini beraberinde getirir.
- 2026 gelir vergisi tarifesi: Ticari ve serbest meslek kazancında 190.000 TL’ye kadar %15, 400.000 TL’ye kadar %20, 1.000.000 TL’ye kadar %27, 5.300.000 TL’ye kadar %35, aşan kısım %40 oranında vergilendirilir.
- Genç girişimci istisnası (GVK mükerrer 20): 29 yaşını doldurmamış ve ilk defa mükellef olanlar 3 vergilendirme dönemi boyunca yıllık 400.000 TL kazanç istisnasından yararlanır; ayrıca ilk yıl Bağ-Kur primi Hazine tarafından karşılanır.
- Geçici vergi yılda 3 dönemdir. Gelir vergisi mükelleflerinde oran %15, kurumlarda %25’tir. Ekim-Aralık dönemi için geçici vergi beyannamesi verilmez; bu dönem yıllık beyannamede kapanır.
- Yıllık beyan ve ödeme: Gelir vergisi beyannamesi izleyen yılın Mart ayında verilir, çıkan vergi Mart ve Temmuz olmak üzere iki eşit taksitte ödenir.
- Defter ve e-Belge: Serbest meslek erbabı ile işletme hesabı esasına tabi mükellefler kayıtlarını Defter-Beyan Sistemi üzerinden tutar. Tebliğdeki hadler aşıldığında e-Fatura, e-Arşiv ve e-Defter uygulamalarına geçiş zorunlu hâle gelir.
Oran ve hadler her yıl yeniden değerleme oranına göre güncellenir. Güncel tutarlar için Gelir İdaresi Başkanlığı yayınlarını esas alın. Bu notlar genel bilgilendirme amaçlıdır; somut durumunuz için bize danışın.
Sıkça Sorulan Sorular
Spor merkezi ve fitness sektöründe vergilendirme ve muhasebe hakkında en çok sorulanlar.
Spor Merkezinizin Muhasebesini Uzman Ellere Bırakın
Aidat dönemselliği, eğitmen bordrosu ve ekipman amortismanı konularında uzman desteğiyle gereksiz vergi ödemelerini önleyin.