
Sen Ekipmanları Çalışır Tut,
Sözleşme Gelirini ve KDV'yi Biz Yönetelim!
Asansör, klima, jeneratör, yangın sistemi ve benzer teknik servis firmaları için bakım sözleşmesi gelir dönemselliği, KDV tevkifat yönetimi, teknisyen bordrosu ve stok muhasebesi — Türkiye geneli tam dijital mali müşavirlik.
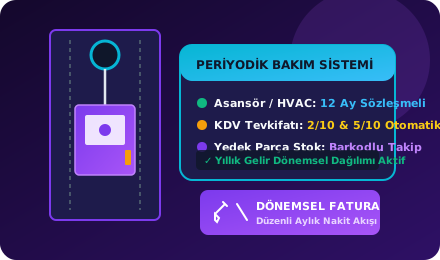
- Yıllık bakım bedelinin aylara doğru bölünmeli gelir kaydı
- Apartman ve kamu sözleşmelerinde KDV tevkifat yönetimi
- Servis araçları tam gider kalkanı (binek kısıtlaması yok)
Sözleşmeli Teknik Servis Firmalarına Özel Mali Çözümler
Sözleşme gelirinizden stok yönetimine, teknisyen bordrosundan kamu ihalesine kadar her mali süreç.
Yıllık Bakım Sözleşmesi Gelirlerinin Dönemsel Kaydı
Yıllık veya çeyrek dönemlik peşin tahsil edilen bakım sözleşmesi bedelleri, hizmetin verildiği aylara dönemsellik ilkesiyle bölünmeli kaydedilir. Bu yapıyla hem vergi matrahı optimize edilir hem de avanslar ile gelirler doğru ayrıştırılır.
Teknik Servis KDV Tevkifatı (İki Tam / Beş Tam Yönetimi)
Kamu kurumlarına, özel işyerlerine veya sitelere verilen teknik bakım ve onarım hizmetlerinde KDV tevkifat oranları (2/10 veya 5/10) alıcı türüne göre değişir. Hatalı tevkifat kâr marjını doğrudan etkiler.
Servis Teknisyeni & Saha Personeli Bordrosu
Sözleşmeli teknisyen, saha mühendisi ve ofis personelinin aylık bordrolarının titizlikle hazırlanması; servis aracı tahsisi ile yolluk ve yemek bordroya dahil ödeme düzeni.
Servis Araçları & Alet/Ekipman Amortismanı
Saha ziyaretlerinde kullanılan ticari araçların (binek değil, minibüs/panelvan) tüm kira, yakıt ve bakım giderleri ile ölçüm aletleri ve özel takım setlerinin amortisman düşümü.
Kamu İhalesi & E-Devlet Sözleşme KDV Uyumu
Belediye, okul, hastane veya kamu kurumlarına verilen periyodik bakım hizmetlerinde e-Fatura zorunluluğu, kamu alıcılarına özel KDV tevkifat uygulaması ve hakediş faturalandırması.
Stok & Yedek Parça Maliyet Muhasebesi
Depoda tutulan yedek parça ve sarf malzemelerin stok değerlemesi (FIFO/WAC), periyodik sayım ve hatalı stok kaydının önlenmesiyle vergi matrahı şişmeden gerçekçi kâr takibi.
Aktif Sözleşme Sayınıza Göre Aylık Mali Tablonuzu Görün
Aktif bakım sözleşme sayınızı girin; araç, stok ve bordro gider kalkanı ile net vergi matrahınızı hesaplayın.
₺450.000 / yıl
Ticari Kazanç
MatrahON ile Saha Giderlerini Cepten Yönet
Yedek parça, sarf malzeme ve araç yakıt fişlerini saha ziyaretinden döndüğünüzde cepten fotoğraflayın; depoya dönünce evrak düzenleme derdine son.

Teknik Servis Firmaları İçin Kritik Vergi Kuralları
Bakım sözleşmeli işlerde nakit akışını ve vergi matrahını koruyan üç temel kural.
Sözleşme Geliri Dönemselliği (VUK)
Peşin tahsil edilen yıllık veya çeyreklik bakım ücretleri, sözleşme süresine bölünmeli olarak hasılata kaydedilir. Tümünü tek seferde gelir yazmak hem matrahı şişirir hem de ilerleyen dönemlerde düzeltme riskini beraberinde getirir.
KDV Tevkifatı (2/10 – 5/10)
Bakım ve onarım hizmetlerinde KDV tevkifat oranı alıcının statüsüne (kamu/özel) ve hizmet türüne göre değişir. Hatalı tevkifat uygulaması nakit açığına ve iade karmaşasına yol açar; her sözleşmede doğru oran tespiti kritiktir.
Ticari Araç Gider Kalkanı
Saha hizmetinde kullanılan minibüs ve panelvan tipindeki ticari araçlar binek araç kısıtlaması kapsamı dışındadır; yakıt, bakım, kasko ve amortisman giderlerinin tamamı vergi matrahından düşülür.
- 2026 gelir vergisi tarifesi: Ticari ve serbest meslek kazancında 190.000 TL’ye kadar %15, 400.000 TL’ye kadar %20, 1.000.000 TL’ye kadar %27, 5.300.000 TL’ye kadar %35, aşan kısım %40 oranında vergilendirilir.
- Genç girişimci istisnası (GVK mükerrer 20): 29 yaşını doldurmamış ve ilk defa mükellef olanlar 3 vergilendirme dönemi boyunca yıllık 400.000 TL kazanç istisnasından yararlanır; ayrıca ilk yıl Bağ-Kur primi Hazine tarafından karşılanır.
- Geçici vergi yılda 3 dönemdir. Gelir vergisi mükelleflerinde oran %15, kurumlarda %25’tir. Ekim-Aralık dönemi için geçici vergi beyannamesi verilmez; bu dönem yıllık beyannamede kapanır.
- Yıllık beyan ve ödeme: Gelir vergisi beyannamesi izleyen yılın Mart ayında verilir, çıkan vergi Mart ve Temmuz olmak üzere iki eşit taksitte ödenir.
- Defter ve e-Belge: Serbest meslek erbabı ile işletme hesabı esasına tabi mükellefler kayıtlarını Defter-Beyan Sistemi üzerinden tutar. Tebliğdeki hadler aşıldığında e-Fatura, e-Arşiv ve e-Defter uygulamalarına geçiş zorunlu hâle gelir.
Oran ve hadler her yıl yeniden değerleme oranına göre güncellenir. Güncel tutarlar için Gelir İdaresi Başkanlığı yayınlarını esas alın. Bu notlar genel bilgilendirme amaçlıdır; somut durumunuz için bize danışın.
Sıkça Sorulan Sorular
Sözleşmeli teknik servis ve bakım firmalarının en sık karşılaştığı vergi ve muhasebe soruları.
Teknik Servis Firmanızın Muhasebesini Düzene Koyalım
Bakım sözleşmesi gelirleri, KDV tevkifatı ve stok muhasebesinde uzman desteğiyle hem uyumluluk hem de vergi optimizasyonunu birlikte sağlayın.