
Yurtdışı Gelir ve Varlıklarınızda
Çifte Vergiye Son ve OECD Güvencesi!
Yabancı banka faizi, gayrimenkul kirası, fon ve temettü gelirleriniz için Çifte Vergilendirmeyi Önleme Anlaşmaları ile yurt dışı stopaj mahsubunu sağlıyor, OECD denetimlerinde tam koruma sunuyoruz.
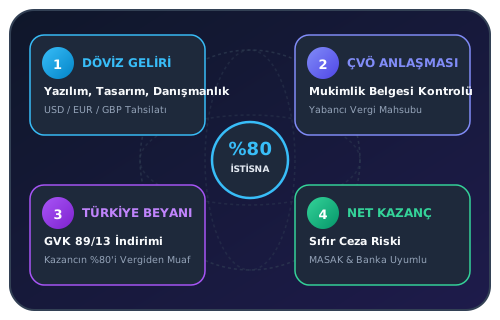
- İlgili ülkenin ÇVÖA vergi anlaşması istisnaları uygulanır
- Yabancı stopajlar Türkiye gelir vergisinden kuruşu kuruşuna düşülür
- Maliye'ye gelen yabancı banka ekstreleri ceza doğmadan netleştirilir
Yurt Dışı Varlıklarınız İçin Neler Yapıyoruz?
Dünya genelindeki tüm kazançlarınız için yerel ve uluslararası mevzuata tam uyumlu beyan desteği.
Yabancı Banka Mevduat Faizi Beyanı
İsviçre, İngiltere, Almanya veya Amerika bankalarındaki mevduat faiz getirilerinin TCMB döviz alış kurlarıyla Türk Lirası’na çevrilerek beyan edilmesi.
Yurtdışı Gayrimenkul Kira & Satış Kazançları
Yabancı ülkelerde sahip olunan konut ve ticari mülklerin kira gelirlerinin gerçek gider yöntemiyle vergilendirilmesi ve satışındaki değer artış hesabı.
Yurtdışında Ödenen Vergilerin Mahsubu (GVK 123)
Yabancı vergi dairelerine ödenen stopaj ve gelir vergilerinin yasal apostilli belgelerle Türkiye’deki gelir vergisinden kuruşu kuruşuna mahsup ettirilmesi.
Çifte Vergilendirmeyi Önleme Anlaşmaları (ÇVÖA)
Türkiye’nin 90’ı aşkın ülke ile imzaladığı vergi anlaşmalarındaki istisna, indirim ve kaynak ülke stopaj tavan oranlarının lehinize uygulanması.
OECD Otomatik Bilgi Paylaşımı (CRS) Denetimi
Uluslararası finansal veri akışında Gelir İdaresi Başkanlığı sistemlerine düşen banka bakiyelerinizin geriye dönük ceza doğurmadan uyumlu hale getirilmesi.
Tam Mükellefiyet & Yerleşim Yeri Tespiti
Türkiye’de ikametgahı bulunan veya bir takvim yılında 6 aydan fazla kalan gerçek kişilerin dünya genelindeki kazançlarının yasal çerçevede yönetilmesi.
Yurt Dışı Geliri ve Mahsup Hesaplayıcı
Yurt dışından elde ettiğiniz yıllık Avro bazlı geliri seçerek yurt dışında kesilen stopajın mahsubu sonrası Türkiye farkını görün.
57.000 ₺
57.000 ₺ Tasarruf
Yabancı Banka Ekstrelerinizi Güvenle İletin
Yurt dışı banka ve aracı kurum hesap özetlerinizi cepten bize ulaştırın; apostilli vergi makbuzlarınızı Gelir İdaresi sistemine işleyerek mükerrer vergi riskini sıfırlayalım.

Yurt Dışı Varlıkları İçin Kritik Vergi Notları
Küresel gelirlerin Türkiye’de vergilendirilmesinde bilinmesi gereken üç kural.
Tam Mükellefiyet Kapsamı
Türkiye’de ikamet eden tam mükellefler dünya çapındaki tüm kazançları (yabancı faiz, gayrimenkul, temettü) üzerinden Türkiye’de vergilendirilir.
GVK 123 Stopaj Mahsubu
Yurt dışında ödenen gelir vergileri ve stopajlar Türkiye vergisinden kuruşu kuruşuna düşülür; çifte vergilendirme tamamen önlenir.
OECD Otomatik Bilgi Paylaşımı
Yabancı banka hesap bilgileri Gelir İdaresi Başkanlığı sistemine otomatik aktarılmaktadır; zamanında beyan ile ceza riski sıfırlanır.
- 2026 gelir vergisi tarifesi: Ticari ve serbest meslek kazancında 190.000 TL’ye kadar %15, 400.000 TL’ye kadar %20, 1.000.000 TL’ye kadar %27, 5.300.000 TL’ye kadar %35, aşan kısım %40 oranında vergilendirilir.
- Genç girişimci istisnası (GVK mükerrer 20): 29 yaşını doldurmamış ve ilk defa mükellef olanlar 3 vergilendirme dönemi boyunca yıllık 400.000 TL kazanç istisnasından yararlanır; ayrıca ilk yıl Bağ-Kur primi Hazine tarafından karşılanır.
- Geçici vergi yılda 3 dönemdir. Gelir vergisi mükelleflerinde oran %15, kurumlarda %25’tir. Ekim-Aralık dönemi için geçici vergi beyannamesi verilmez; bu dönem yıllık beyannamede kapanır.
- Yıllık beyan ve ödeme: Gelir vergisi beyannamesi izleyen yılın Mart ayında verilir, çıkan vergi Mart ve Temmuz olmak üzere iki eşit taksitte ödenir.
- Defter ve e-Belge: Serbest meslek erbabı ile işletme hesabı esasına tabi mükellefler kayıtlarını Defter-Beyan Sistemi üzerinden tutar. Tebliğdeki hadler aşıldığında e-Fatura, e-Arşiv ve e-Defter uygulamalarına geçiş zorunlu hâle gelir.
Oran ve hadler her yıl yeniden değerleme oranına göre güncellenir. Güncel tutarlar için Gelir İdaresi Başkanlığı yayınlarını esas alın. Bu notlar genel bilgilendirme amaçlıdır; somut durumunuz için bize danışın.
Yurt Dışı Gelirleri ve Vergi SSS
Yurt dışında birikimi veya yatırımı olan Türk vatandaşlarının en çok sorduğu sorular.
İlgili Gelir ve Kazanç Türleri
Borsa ve Hisse Senedi Kazancı
Amerikan borsaları, temettüler ve Eurobond gelirlerinde Yİ-ÜFE koruması.
Kira Geliri Beyannamesi
Konut ve işyeri kira gelirlerinizde yasal istisna ve gerçek gider optimizasyonu.
Yıllık Gelir Vergisi Şemsiye Sayfası
Tüm 7 gelir unsurunun tek beyannamede toplanması ve kâr-zarar mahsubu.