
Yazılım ve Hizmet İhracatı Vergi İndirimi 2026: %100 Dönemi
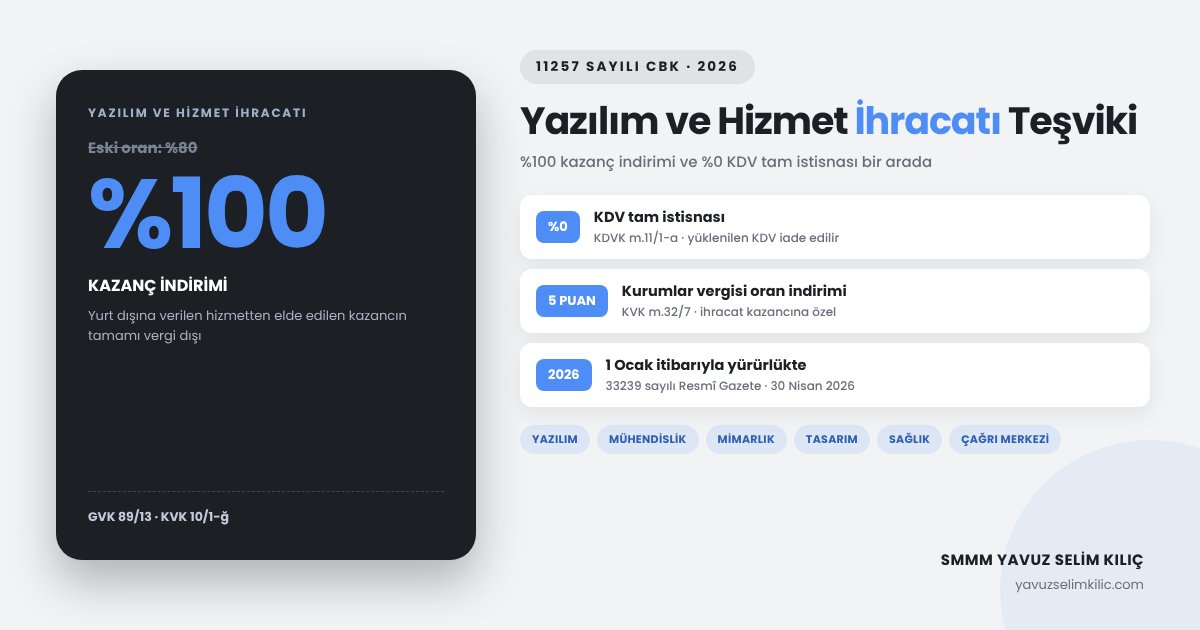
Hizmet ihracatı vergi indirimi, yurt dışındaki müşterilere Türkiye'den verilen yazılım, mühendislik ve tasarım gibi hizmetlerden doğan kazancın beyanname üzerinde indirilmesine imkân tanıyan bir teşviktir. 2026 kazançlarında indirim oranı %100'e çıktı.
Oran değişikliği yazılım ihracatı yapan şirketler için yılın en önemli gelişmesi. Ancak uygulamada iki ayrı rejim birlikte çalışıyor: kazanç tarafında indirim, katma değer vergisi tarafında tam istisna. Şartları karıştıran mükellefler ikisinden de olabiliyor. Resmî mevzuat, TÜRMOB rehberleri ve güncel sirkülerler için Gelir İdaresi Başkanlığı portalını inceleyin.
Hizmet ihracatı vergi indirimi nedir ve kimi kapsar?
Hizmet ihracatı vergi indirimi, Türkiye'den yurt dışına verilen mimarlık, mühendislik, tasarım, yazılım, veri saklama ve çağrı merkezi gibi hizmet kazançlarına sağlanan güçlü bir vergi avantajıdır. Şartları taşıyan mükellefler kazançlarını beyanname üzerinden doğrudan düşebilirler.
İndirim, 193 sayılı Gelir Vergisi Kanunu'nun (GVK) 89. maddesinin birinci fıkrasının 13. bendine ve 5520 sayılı Kurumlar Vergisi Kanunu'nun (KVK) 10. maddesinin birinci fıkrasının (ğ) bendine dayanır. Yazılım, mimarlık, mühendislik, tasarım, veri saklama, veri işleme ve analizi, çağrı merkezi, ürün testi ile sertifikasyon hizmetleri kapsamdadır. Bakanlık izniyle yürütülen eğitim ve sağlık hizmetleri de teşvikten faydalanır.
Teşvik bir istisna değil, kazanç indirimidir. Kazancı önce normal biçimde hesaplar, sonra beyannamenin ilgili satırında indirirsiniz. Bu ayrım pratikte sonuç doğurur: matrahınız yetersizse indirilemeyen kısım sonraki yıla devretmez. Zarar beyan eden mükellef o yılki indirim hakkını kullanamadan kaybeder. 213 sayılı Vergi Usul Kanunu ve 6102 sayılı Türk Ticaret Kanunu hükümleri uyarınca fatura ve sözleşmeler eksiksiz muhafaza edilmelidir.
İndirim oranı neden %100'e çıktı?
Cumhurbaşkanlığı kararıyla Türkiye'nin küresel hizmet ticaretindeki rekabet gücünü artırmak amacıyla önemli bir adım atıldı. 11257 sayılı Cumhurbaşkanı Kararı, 30 Nisan 2026 tarihli ve 33239 sayılı Resmî Gazete'de yayımlanarak önceki %80 olan indirim oranını %100'e yükseltti. Yeni düzenleme 1 Ocak 2026 tarihinden itibaren başlayan vergilendirme dönemlerinin kazançlarına uygulanır.
Bu yasal adım, özellikle döviz kazandırıcı faaliyetlerde bulunan teknoloji ve yazılım ihracatı odaklı girişimleri desteklemeyi hedefler. Hazine ve Maliye Bakanlığı düzenlemeleri teknokent ve Ar-Ge indirimi gibi diğer teşviklerle çakışmalara açıklık getirmiştir. Ancak oran %100 olsa bile kurumlar vergisi mükelleflerinin asgari vergi hesabını unutmaması gerekir. Yürürlükteki yasal tabloyu aşağıdan inceleyebilirsiniz:
| Uygulama Alanı | İndirim / Vergi Oranı | Yasal Dayanak | Yürürlük Dönemi |
|---|---|---|---|
| Kazanç indirimi (önceki dönem) | %80 | GVK 89/1-13, KVK 10/1-ğ | 2024–2025 kazançları |
| Kazanç indirimi (yeni dönem) | %100 | 11257 sayılı Karar | 2026 ve sonrası |
| Hizmet ihracatında KDV | Tam istisna | KDV Kanunu md. 11/1-a, 12/2 | Yürürlükte |
| Yurt içi asgari kurumlar vergisi | %10 | KVK 32/C | 2025 ve sonrası |
Hangi şartlar birlikte aranır?
Hizmet ihracatı vergi indirimi avantajından yararlanmak için şu yasal şartların tamamını aynı anda taşımanız gerekir:
- Müşterinin yurt dışında olması: Hizmeti verdiğiniz kişinin kanuni merkezi, iş merkezi veya iş yeri Türkiye dışında bulunmalıdır.
- Yurt dışında yararlanma: Müşteri hizmetten münhasıran yurt dışında faydalanmalı, hizmet Türkiye'deki bir faaliyete dönmemelidir.
- Faturanın doğru düzenlenmesi: Faturayı e-Fatura veya e-Arşiv sisteminde yurt dışındaki müşteri adına kesmeniz gerekir.
- Kazancın Türkiye'ye getirilmesi: İlgili döneme ait yıllık beyannamenin verilme süresine kadar kazancın tamamını Türkiye'ye transfer etmeniz aranır.
- Hizmetin Türkiye'den verilmesi: Faaliyeti Türkiye'den yürütmeniz ve yasal defter kayıtlarınızı ayrıştırmanız gerekir.
Mükelleflerimizde gördüğümüz en sık hata transfer şartının atlanmasıdır. Parayı yurt dışı hesapta tutan mükellef, diğer şartları taşısa bile indirimi kaybeder. İkinci sık hata kayıt ayrıştırmasıdır; yurt içi ve yurt dışı hasılatı aynı hesapta toplayan işletme indirime esas kazancı belgeleyemez.
KDV tarafında tam istisna nasıl işliyor?
Hizmet ihracatı, 3065 sayılı KDV Kanunu'nun 11/1-a ve 12/2. maddeleri uyarınca tam istisna kapsamındadır. Faturayı KDV hesaplamadan düzenlersiniz. KDV tam istisnası olduğu için bu işleme ait yüklendiğiniz KDV'yi indirim konusu yapar, indiremediğiniz kısmı ise Kanun'un 32. maddesine göre nakden veya mahsuben kdv iadesi olarak alırsınız.
KDV tam istisnası ile kısmi istisna arasındaki fark burada ortaya çıkar. Kısmi istisnada yüklenilen KDV gider yazılır, tam istisnada ise mükellefe geri döner. Yazılım ihracatçısının sunucu, lisans ve danışmanlık harcamalarındaki KDV bu yolla iade kapsamına girer. İade süreci ayrı bir yüklenim listesi ve belge seti ister.
Şirkette ve şahısta kaç TL fark eder?
Örnek hesapla iki mükellef grubunu karşılaştıralım. Her ikisinin de 2026 yurt dışı hizmet kazancı aynı olsun ve şartların tamamını taşısınlar.
| Kalem | Limited Şirket | Şahıs İşletmesi |
|---|---|---|
| Yurt dışı hizmet kazancı | 1.400.000 TL | 1.000.000 TL |
| %100 indirim sonrası matrah | 0 TL | 0 TL |
| Normal hesaplanan vergi | 0 TL | 0 TL |
| Asgari kurumlar vergisi (%10) | 140.000 TL | Uygulanmaz |
| Teşvik olmasaydı ödenecek | 350.000 TL | 232.500 TL |
| Net vergi avantajı | 210.000 TL | 232.500 TL |
Tablodaki kritik satır asgari kurumlar vergisidir. KVK 32/C kapsamındaki bu vergide matrah, indirim öncesi kurum kazancı üzerinden belirlenir. Şirket matrahını sıfıra indirse bile 140.000 TL öder. Gelir vergisi mükellefinde böyle bir taban bulunmadığı için şahıs işletmesi teşvikten tam yararlanır.
Bu durum şaşırtıcı bir sonuç doğurur. Örnekteki şirket için %80 oranı da aynı vergiyi üretirdi, çünkü her iki halde de asgari vergi baskın çıkıyor. Oran artışının şirketlere katkısı, indirim sonrası normal vergisi asgari vergiyi aşan yapılarda görülür. Asgari vergi hesabının ayrıntısı ve üçer aylık dönemler için geçici vergi rehberimizi inceleyin.
Beyannamede adım adım nasıl gösterilir?
Dönem kapanışında muhasebe kaydı ve beyanname adımlarında şu yasal sırayı izleyin:
- Hasılatı ayrıştırın: Tekdüzen hesap planı içinde 601 Yurtdışı Satışlar hesabında gelirleri izleyin ve e-Defter üzerinde giderleri eşleştirin.
- Kazancı hesaplayın: İndirime esas kazancı hasılat ve gider eşleştirmesi üzerinden bulun.
- Transferi belgeleyin: Bedelin Türkiye'ye geldiğini banka dekontu ve hesap hareketiyle dosyalayın.
- İndirimi beyan edin: Tutarı beyannamenin indirimler bölümünde ayrı satırda gösterin.
- Asgari vergiyi kontrol edin: Kurumlar vergisi mükellefiyseniz indirim öncesi kazancın %10'uyla karşılaştırma yapın.
- KDV iadesini başlatın: Yüklenim listesini hazırlayın ve iade talebini ilgili dönemde verin.
Belge eksikliği hem indirimi hem iadeyi riske atar. Olası cezai yaptırımlar için vergi cezaları sayfamızı inceleyin. Uzaktan destek alabileceğiniz hizmetleri online mali müşavirlik sayfamızda bulabilirsiniz.
Yurt dışı gelirlerinizin yapısını birlikte kurgulamak için muhasebe hizmetleri sayfamızdan bize ulaşabilirsiniz.
Bu içerik genel bilgilendirme amaçlıdır; somut durumunuz için mali müşavirinize danışınız.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →İhracatçı İmalatçılar İçin Nakden KDV İadesi ve GEKSİS
KDVK 11/1-a nakden KDV iadesi, GEKSİS hata çözümü ve 5 puan kurumlar vergisi avantajı.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Defter ve kayıt düzeninizi meslek mensubu takibine bırakmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- KDV Tevkifatı Oranları 2026: Kim, Ne Kadar Öder? KDV tevkifatı 2026 güncel oran listesini, 12.000 TL sınırını, alıcı ve satıcının yevmiye kaydını ve …
- Enflasyon Düzeltmesi 2026'da Neden Yapılmıyor? Enflasyon düzeltmesinin 2026'da neden yapılmadığını, VUK geçici 37 kapsamını ve yeniden değerlemenin…
- Varlık Barışı 2026: Oranlar ve Muhasebe Kaydı 7582 sayılı Kanun kapsamında varlık barışı 2026 oranlarını, %0 taahhüt şartını, bildirim adımlarını …