
3. Dönem Geçici Vergi Beyannamesi 2026 ve Örnek Hesap
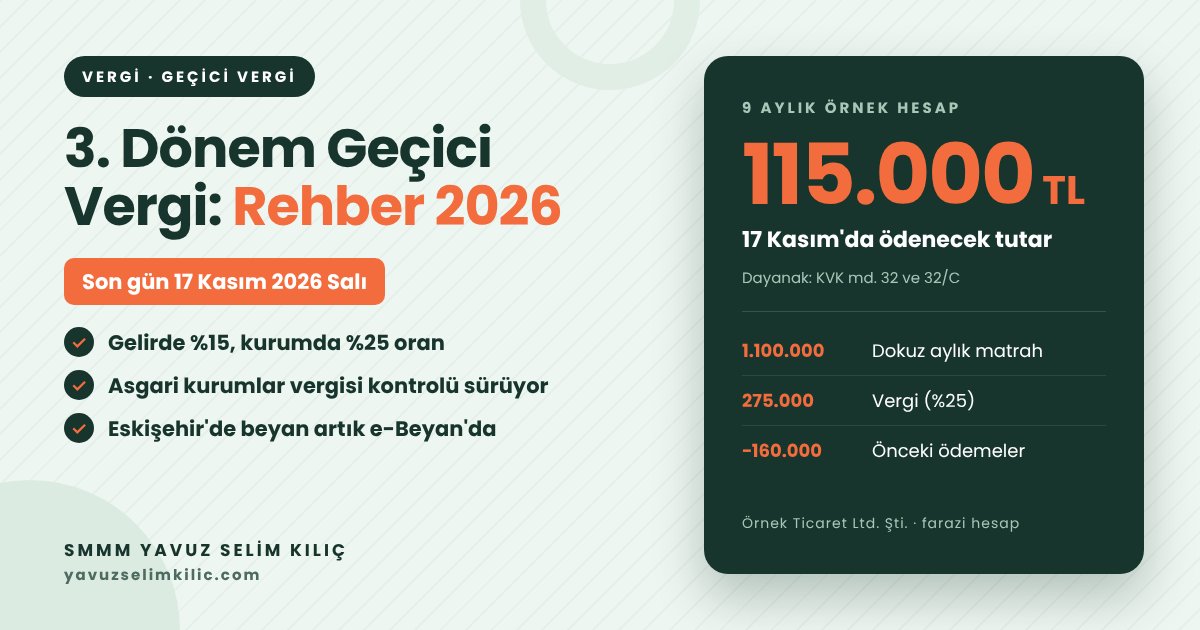
3. dönem geçici vergi beyannamesi, Temmuz–Eylül 2026 döneminde oluşan dokuz aylık kümülatif kazancın peşin vergisini bildiren dönemsel beyannamedir. Beyannameyi ve ödemeyi en geç 17 Kasım 2026 Salı günü tamamlamanız gerekir. Doğru hesap, yıl sonunda büyük bir vergi farkıyla karşılaşmanızı önler.
Bu dönemin iki yeni ayrıntısı var: asgari kurumlar vergisi kontrolü geçici vergide de sürüyor, Eskişehir gibi pilot illerde beyanname artık e-Beyan üzerinden gidiyor. Büromuzda mükelleflerimizle dokuz aylık mizanı Kasım'ın ilk haftasında kapatıyoruz. Ekim'deki diğer yükümlülükler için Ekim 2026 vergi takvimi yazımıza bakabilirsiniz. Resmî duyuruları Gelir İdaresi Başkanlığı portalından takip edin.
Geçici vergi nedir ve 3. dönem neyi kapsar?
Geçici vergi, yıllık gelir veya kurumlar vergisine mahsup edilmek üzere yıl içinde üç aylık dönemlerle ödenen peşin vergidir. Üçüncü dönem, Ocak'tan Eylül sonuna kadar biriken dokuz aylık kazancı kapsar. Matrahı kümülatif hesaplarsınız ve önceki iki dönemde ödediğiniz geçici vergiyi düşerek yalnızca farkı ödersiniz.
Gelir vergisi mükellefleri için dayanak Gelir Vergisi Kanunu'nun (GVK) mükerrer 120. maddesidir. Kurumlar için 5520 sayılı Kurumlar Vergisi Kanunu'nun (KVK) 32. maddesi aynı kuralları uygular. 7566 sayılı Kanun dördüncü dönemi yeniden getirdiği için 2026'da dört dönem var. Ekim–Aralık dönemi beyannamesinin son günü 17 Şubat 2027 Çarşamba olacak. Dönemlerin tamamını beyanname takvimi sayfamızda görebilirsiniz.
Geçici vergi beyannamesini kimler verir?
Yükümlülük kazancın türüne ve tespit yöntemine bağlıdır. Aşağıdaki gruplar 3. dönem beyannamesini vermek zorundadır:
- Kurumlar vergisi mükellefleri: Anonim, limited ve sermayesi paylara bölünmüş komandit şirketler beyanname verir.
- Bilanço esasında defter tutanlar: Ticari kazancı gerçek usulde belirlenen şahıs işletmeleri de bu kapsamdadır.
- İşletme hesabı esasındaki işletmeler: Ticari kazancını işletme defteriyle tespit eden esnaf da geçici vergi öder.
- Serbest meslek erbabı: Mali müşavir, avukat, hekim ve mühendis gibi kazancı gerçek usulde tespit edilen meslek mensupları da yükümlüdür.
Basit usuldeki mükellefler, adi ortaklıklar ve kollektif şirketler beyanname vermez. Kollektif şirketin ortakları ise kendi payları için geçici vergiye tabidir. Yalnızca ücret, kira veya menkul sermaye iradı elde edenlerin de böyle bir yükümlülüğü yoktur. Uygulamada en çok karıştırılan nokta zarar dönemidir. Dönemi zararla kapatsanız bile geçici vergi beyannamesi vermeniz gerekir, yalnızca ödeme çıkmaz.
2026 geçici vergi oranı kaç?
Gelir vergisi mükellefleri dokuz aylık matraha sabit yüzde 15 oran uygular. Bu oranda artan oranlı tarife kullanmazsınız. Kurumlar vergisi mükelleflerinde oran yüzde 25'tir. Bankalar ve finansal kuruluşlarda yüzde 30 oran geçerlidir.
Kurumlar için ikinci bir kontrol daha var. KVK 32/C maddesindeki yurt içi asgari kurumlar vergisi geçici vergi dönemlerinde de geçerlidir. Şirket, indirim ve istisnalardan önceki kurum kazancının yüzde 10'undan az geçici vergi ödeyemez. Bu hesapta geçmiş yıl zararlarını düşemezsiniz. Faaliyetinin ilk üç hesap döneminde olan yeni şirketler bu kontrolden muaftır.
| Mükellef Grubu | 2026 Oranı | Yasal Dayanak | Yürürlük |
|---|---|---|---|
| Gelir vergisi mükellefleri | %15 | GVK mük. 120 | Yürürlükte |
| Kurumlar vergisi mükellefleri | %25 | KVK 32 | Yürürlükte |
| Bankalar ve finansal kuruluşlar | %30 | KVK 32 | Yürürlükte |
| Asgari kurumlar vergisi kontrolü | Kazancın %10'u | KVK 32/C | 2025 ve sonrası kazançlar |
Matrah ve ödenecek tutar nasıl hesaplanır?
Hesabı farazi bir şirketle yapalım. Örnek Ticaret Ltd. Şti. Ocak–Eylül 2026 döneminde 1.150.000 TL ticari kâr elde etmiş olsun. Kanunen kabul edilmeyen giderleri 50.000 TL, devreden geçmiş yıl zararı 100.000 TL olsun. Önceki iki dönemde toplam 160.000 TL geçici vergi ödemiş olsun.
| Kalem | Tutar (TL) | Açıklama |
|---|---|---|
| Ticari kâr + KKEG | 1.200.000 | İndirim öncesi kurum kazancı |
| Geçmiş yıl zararı | −100.000 | KVK 9. madde indirimi |
| Geçici vergi matrahı | 1.100.000 | Dokuz aylık kümülatif |
| Hesaplanan geçici vergi (%25) | 275.000 | Normal hesap |
| Asgari vergi kontrolü (%10) | 120.000 | 1.200.000 × %10 |
| Önceki dönemlerde ödenen | −160.000 | 1. ve 2. dönem |
| 17 Kasım'da ödenecek | 115.000 | 275.000 − 160.000 |
Burada normal hesap asgari vergiyi aştığı için şirket 275.000 TL üzerinden ödeme yapar. Şimdi geçmiş yıl zararının 1.000.000 TL olduğunu ve önceki dönemlerde 80.000 TL ödendiğini düşünelim. Matrah 200.000 TL'ye düşer ve hesaplanan vergi 50.000 TL olur. Ancak asgari vergi 120.000 TL'dir. Şirket bu kez 120.000 TL esas alır ve 40.000 TL öder. Asgari kontrol bu şirkete 70.000 TL ek yük getirir.
Şahıs işletmesinde hesap daha sadedir. Dokuz aylık kazancı 600.000 TL olan bir esnaf 90.000 TL geçici vergi hesaplar. Önceki dönemlerde 55.000 TL ödediyse 17 Kasım'a kadar 35.000 TL öder. Kendi rakamlarınızla ön hesap için mali araçlar sayfamızı kullanabilirsiniz.
Beyannameyi adım adım nasıl hazırlarsınız?
Üçüncü dönemde mükelleflerimizle şu sırayı izliyoruz:
- Dönem sonu kayıtlarını kapatın: Eylül sonu itibarıyla amortisman, kur değerlemesi ve stok sayımını deftere işleyin.
- Enflasyon düzeltmesi yapmayın: VUK geçici 37. madde 2026 geçici vergi dönemlerinde mali tablolara düzeltme uygulanmasını engeller.
- Matrahı kümülatif bulun: Ocak–Eylül kârına KKEG ekleyin, istisna ve geçmiş yıl zararlarını düşün.
- Asgari vergiyi karşılaştırın: Kurumlarda indirim öncesi kazancın yüzde 10'unu normal hesapla kıyaslayın ve yüksek olanı alın.
- Mahsupları girin: Önceki dönem geçici vergilerini ve yıl içinde kesinti yoluyla ödenen vergileri beyannameye yazın.
- Beyannameyi gönderin ve ödeyin: İşlemi 17 Kasım 2026 gün sonuna kadar bitirin.
Eskişehir, Afyonkarahisar, Kayseri, Kırıkkale ve Kırşehir'deki mükellefler bu dönemin geçici vergi beyannamesini e-Beyan sistemiyle gönderir. Diğer illerde e-Beyanname programı kullanılmaya devam ediyor. Eskişehir'deki işletmeler için Eskişehir mali müşavirlik sayfamızda yerel destek bilgilerini bulabilirsiniz.
Eksik beyanın ve gecikmenin bedeli ne?
Geçici vergiyi süresinde ödemezseniz 6183 sayılı Kanun'un 51. maddesi uyarınca gecikme zammı işler. 13 Kasım 2025 tarihli Resmî Gazete'de yayımlanan karara göre aylık oran yüzde 3,7'dir. Örnekteki 115.000 TL'lik ödeme bir ay gecikirse şirket 4.255 TL gecikme zammı öder.
Matrahı düşük göstermenin riski daha büyüktür. GVK mükerrer 120. madde, matrahın yüzde 10'dan fazla eksik beyanını yaptırıma bağlar. Bu durumda eksik ödenen vergi için vergi ziyaı cezası ve gecikme faizi gündeme gelir. Ceza tutarları için vergi cezaları sayfamızı inceleyin.
Dokuz aylık kapanışı birlikte yapmak için muhasebe hizmetleri sayfamızdan bize ulaşabilirsiniz.
Bu içerik genel bilgilendirme amaçlıdır; somut durumunuz için mali müşavirinize danışınız.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →Bu konuda destek ister misiniz?
Beyannamelerinizin hazırlanması ve süresinde verilmesini meslek mensubu takibine bırakmak isterseniz:
Tek bir soru için de yazabilirsiniz — iletişim. Buradaki rehberler ücretsizdir ve bir hizmet almanızı gerektirmez.
İlgili Yazılar
- Ekim 2026 Vergi Takvimi ve Beyanname Süreleri Ekim 2026 vergi takvimi kapsamında KDV, muhtasar ve damga vergisi beyanname sürelerini, 28 Ekim arif…
- Kıdem ve İhbar Tazminatı Muhasebe Kaydı Kıdem ve ihbar tazminatı muhasebe kaydı nasıl yapılır? 770 ile 335 hesap kodları, vergi kesintileri …
- Personel Maaş Tahakkuku ve Bordro Muhasebe Kaydı Rehberi Personel maaş tahakkuku ve bordro muhasebe kaydı nasıl yapılır? 770 ile 335 hesap kodları, vergi kes…
Sık Sorulan Sorular
Zarar eden şirket geçici vergi beyannamesi verir mi?
Evet, dönemi zararla kapatsanız da beyannameyi süresinde vermeniz gerekir. Bu durumda ödenecek vergi çıkmaz, ancak beyan yükümlülüğü devam eder.
Önceki dönemde ödenen geçici vergi nasıl düşülür?
Matrahı Ocak'tan itibaren kümülatif hesaplarsınız. Hesaplanan vergiden 1. ve 2. dönemde ödediğiniz geçici vergiyi mahsup eder, yalnızca farkı ödersiniz.
Geçmiş yıl zararı asgari kurumlar vergisi hesabında düşülür mü?
Hayır. Asgari vergiyi indirim ve istisnalardan önceki kurum kazancı üzerinden hesaplarsınız ve geçmiş yıl zararlarını bu hesapta düşemezsiniz. Yüksek zarar devreden şirketlerde asgari vergi bu yüzden belirleyici olabilir.
Yıl sonunda ödenen geçici vergiler ne olur?
Yıl içinde ödediğiniz geçici vergileri yıllık gelir veya kurumlar vergisi beyannamesinde hesaplanan vergiden mahsup edersiniz. Mahsup sonrası kalan tutar şartları sağlarsa nakden veya mahsuben iade edilebilir.