
Tüm Gelir Unsurlarınız İçin
Tek Beyanname, Maksimum Vergi İadesi!
Kira, borsa hisseleri, birden fazla işveren ücreti, gayrimenkul satışı ve serbest meslek gelirlerinizi kümülatif olarak birleştiriyor; yasal indirimlerle verginizi en aza indirip iadenizi alıyoruz.
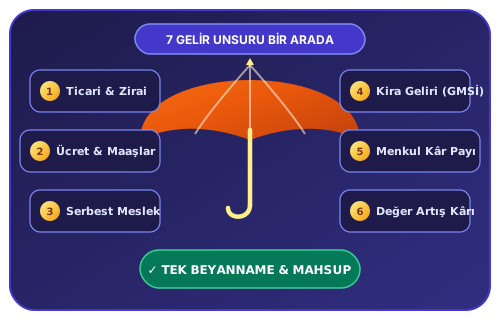
- Tüm gelir unsurları doğru vergi dilimine göre birleştirilir
- Zararlı faaliyetler kârlı gelirlerden düşülerek vergi indirilir
- Eğitim ve sağlık faturalarınızla devlete ödenen vergi geri alınır
Yıllık Gelir Vergisi Beyannamesinde Neler Yapıyoruz?
Maliye denetimlerine karşı tam kalkan oluşturan, her gelir türüne özgü optimizasyon adımları.
7 Gelir Unsurunun Tek Beyannamede Birleştirilmesi
Ticari, zirai, serbest meslek, ücret, kira, menkul kıymet ve değer artış kazançlarınızın mevzuata uygun biçimde tek yıllık beyannamede toplanması.
Farklı Gelirler Arasında Zarar Mahsubu
Bir faaliyetten (örneğin ticari veya serbest meslek) doğan zararın, diğer kârlı gelir unsurlarından (kira veya menkul sermaye) düşülerek net verginin azaltılması.
Eğitim, Sağlık ve Hayat Sigortası İndirimleri
Beyan edilen toplam gelirin %10’una kadar eğitim ve sağlık harcamaları ile %15’ine kadar bireysel emeklilik ve hayat sigortası primlerinin matrahtan indirilmesi.
Yıl İçi Kesilen Stopajların Kurusu Kuruşuna Mahsubu
Bordrolardan, kiralardan ve mevduatlardan kesilen tüm stopajların yıllık vergiden düşülmesi; artan tutarın nakit banka hesabınıza iade alınması.
Maliye Çapraz Denetimleri ve IBAN Risk Taraması
Banka hareketleri, tapu devirleri, aracı kurum ekstreleri ve hazır beyan verilerinin incelenerek izahat ve ceza risklerinin ortadan kaldırılması.
Dijital Tahakkuk ve Taksitlendirme Yönetimi
Beyannamenizin e-Beyanname sistemi üzerinden yetkili mali müşavir şifresiyle onaylanması, Mart ve Temmuz taksit planlarının sunulması.
Hangi Gelir Unsurlarına Sahipsiniz?
Sahip olduğunuz gelir türlerini işaretleyerek tek yıllık beyannamede nasıl birleştirilmesi gerektiğini öğrenin.
1 - 31 Mart
Mart & Temmuz (2 Taksit)
Tüm Evraklarınızı Tek Uygulamadan İletin
Kira dekontları, hisse ekstreleri, ücret bordroları ve okul faturalarınızı tek tıkla sisteme aktarın; tüm gelirlerinizi uzman mali müşavir tek beyannamede birleştirsin.

Yıllık Beyan İçin Kritik Vergi Notları
7 gelir unsurunun birleştirilmesinde bilinmesi gereken üç yasal ilke.
Gelirin Tekliği İlkesi
Bir takvim yılındaki tüm kazanç unsurları (kira, ücret, borsa, serbest meslek) tek bir yıllık gelir vergisi beyannamesinde birleştirilir.
Zarar Mahsubu İmkânı
Faaliyetlerden birinde gerçekleşen zarar, kârlı diğer kazanç unsurlarından mahsup edilerek toplam vergi matrahı aşağı çekilir.
Eğitim & Sağlık İndirimi
Toplam gelirin %10’una kadar eğitim ve sağlık faturaları indirilerek daha önce kesilen stopajlardan nakit iade alınabilir.
- 2026 gelir vergisi tarifesi: Ticari ve serbest meslek kazancında 190.000 TL’ye kadar %15, 400.000 TL’ye kadar %20, 1.000.000 TL’ye kadar %27, 5.300.000 TL’ye kadar %35, aşan kısım %40 oranında vergilendirilir.
- Genç girişimci istisnası (GVK mükerrer 20): 29 yaşını doldurmamış ve ilk defa mükellef olanlar 3 vergilendirme dönemi boyunca yıllık 400.000 TL kazanç istisnasından yararlanır; ayrıca ilk yıl Bağ-Kur primi Hazine tarafından karşılanır.
- Geçici vergi yılda 3 dönemdir. Gelir vergisi mükelleflerinde oran %15, kurumlarda %25’tir. Ekim-Aralık dönemi için geçici vergi beyannamesi verilmez; bu dönem yıllık beyannamede kapanır.
- Yıllık beyan ve ödeme: Gelir vergisi beyannamesi izleyen yılın Mart ayında verilir, çıkan vergi Mart ve Temmuz olmak üzere iki eşit taksitte ödenir.
- Defter ve e-Belge: Serbest meslek erbabı ile işletme hesabı esasına tabi mükellefler kayıtlarını Defter-Beyan Sistemi üzerinden tutar. Tebliğdeki hadler aşıldığında e-Fatura, e-Arşiv ve e-Defter uygulamalarına geçiş zorunlu hâle gelir.
Oran ve hadler her yıl yeniden değerleme oranına göre güncellenir. Güncel tutarlar için Gelir İdaresi Başkanlığı yayınlarını esas alın. Bu notlar genel bilgilendirme amaçlıdır; somut durumunuz için bize danışın.
Ayrıntılı Rehberlerimizi İnceleyin
Her bir gelir unsuru ve sektör için hazırladığımız özel simülatörler ve detaylı vergi rehberleri.
Kira Geliri Vergisi Beyannamesi
Konut istisnası ve %15 götürü gider optimizasyonu.
Borsa ve Hisse Senedi Kazancı
Amerikan hisseleri, temettü ve Eurobond gelirlerinde Yİ-ÜFE koruması.
Birden Fazla İşverenden Ücret
230.000 ₺ ikinci işveren sınırı ve eğitim-sağlık vergi iadesi.
Yurtdışı Gelirleri ve Varlıklar
Yabancı faiz, kira ve fonlarda ÇVÖA stopaj mahsubu.
Değer Artış Kazancı (Gayrimenkul)
Taşınmaz satışında 5 yıl kuralı ve Yİ-ÜFE maliyet endekslemesi.
Miras ve Veraset İntikal Vergisi
4 ay yasal süre, mirasçı istisnası ve ilişik kesme belgesi.
İnşaat Taşeronu & Yıllara Sari İşler
GVK 42 geçici vergisiz çalışma ve %5 stopaj nakit iadesi.
Yazılımcı & Freelancer Müşavirliği
GVK 89/13 %80 kazanç istisnası ve %0 KDV faturası.
Yıllık Gelir Vergisi Beyannamesi SSS
Tüm gelir unsurlarını birleştiren mükelleflerin en çok merak ettiği soruların yanıtları.