
331 Ortaklara Borçlar: Şirketin Ortağa Borcu 2026
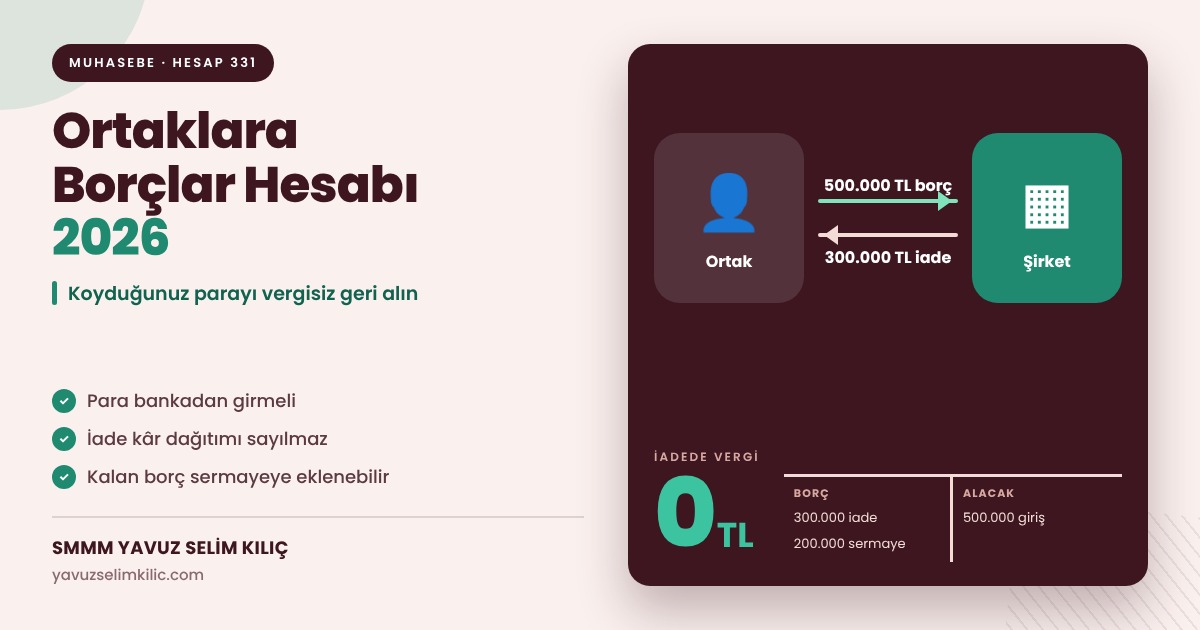
331 Ortaklara Borçlar, ortağın şirkete sermaye dışında verdiği borçların izlendiği kısa vadeli yabancı kaynak hesabıdır. Ortak şirketin nakit ihtiyacı için kendi cebinden para koyduğunda bu tutar 331 hesabına alacak, geri aldığında ise borç kaydedilir.
Hesabın işleyişi, 213 sayılı Vergi Usul Kanunu'na (VUK) dayanan 1 Sıra No.lu Muhasebe Sistemi Uygulama Genel Tebliği ile belirlenen Tekdüzen Hesap Planında tanımlanır. Ortak borcunun faizli olması hâlinde 5520 sayılı KVK'nın 12. ve 13. maddeleri de devreye girer. 2026 kayıtlarınızı kapatırken bu hesabın bakiyesini mutlaka belgelerle eşleştirin. Mevzuat için Gelir İdaresi Başkanlığı sayfasını inceleyin. 2026 uygulamasının kaynağı GİB mevzuatı ve ilgili resmî açıklamalardır. Kaynak metin: GİB 331 hesabı açıklaması.
Uygulamada küçük şirket ortaklarının çoğu kira, maaş veya vergi ödemesi için şirkete düzenli para aktarıyor. Bu paranın banka kaydı yoksa, geri alırken de incelemede de sorun çıkıyor.
Şirkete koyduğum parayı geri alabilir miyim?
Parayı banka üzerinden şirkete aktardıysanız ve şirket bunu 331 Ortaklara Borçlar hesabına kaydettiyse, aynı tutarı vergisiz olarak geri alabilirsiniz. Geri ödeme bir borç kapatmadır; kâr dağıtımı sayılmaz ve stopaj doğmaz. Şirketin ödemeyi yine bankadan, açıklamasına ortak borcu iadesi yazarak yapması yeterlidir. Belge zinciri ne kadar temizse süreç o kadar sorunsuz olur.
Elden verilen ve kasaya yazılan paralarda ise bu kolaylık ortadan kalkar. İnceleme elemanı paranın kaynağını sorabilir.
331 hesabı hangi işlemlerde kullanılır?
| İşlem | Borçlu Hesap | Alacaklı Hesap | Vergi Etkisi |
|---|---|---|---|
| Ortağın şirkete borç vermesi | 102 Bankalar | 331 hesabı | Yok |
| Ortağın şirket giderini kendi cebinden ödemesi | 770 Genel Yönetim Giderleri | 331 hesabı | Belge şirket adına olmalı |
| Borcun ortağa iadesi | 331 hesabı | 102 Bankalar | Yok |
| Borcun sermayeye eklenmesi | 331 hesabı | 500 Sermaye | Tespit raporu gerekir |
Ortak, şirkete faizsiz borç verebilir; bu durum şirket lehine olduğu için transfer fiyatlandırması sorunu doğurmaz. Tersi, yani şirketin ortağa borç vermesi ise 131 hesabında izlenir ve adat hesaplamayı gerektirir.
Borç bakiyesini ortak bazında ayrı izleyin ve her hareketin banka belgesini saklayın. Ortak alacağını sermayeye dönüştürmek için gerekli şirket kararlarını ve tescili tamamlayın. Aynı ortağın şirketten alacağıyla borcunu kendiliğinden mahsup etmeyin; işlemin hukuki dayanağını ve karşılıklı mutabakatı dosyalayın. Faiz veya yabancı para varsa bunların vergisel sonuçlarını ana para iadesinden ayrı hesaplayın.
331 Ortaklara Borçlar hesabındaki ana para, şirketin satış geliri değildir. Gelir Vergisi Kanunu kapsamında ortağa yapılan faiz ödemesinin niteliği ayrıca incelenir. 3065 sayılı Katma Değer Vergisi Kanunu açısından borç verenin faaliyeti de önemlidir; bütün ortak borçlarına aynı belgeyi düzenlemeyin. Türk Ticaret Kanunu kapsamındaki şirket kararıyla borç sözleşmesini, banka hareketini ve hesap mutabakatını birbirine bağlayın.
500.000 TL ortak borcunda kayıtlar ne olur?
Bir ortağın 2026'da şirket hesabına 500.000 TL gönderdiğini ve 2027'de bunun 300.000 TL'sini geri aldığını düşünelim. Kalan 200.000 TL ise sermaye artırımında kullanılıyor.
| İşlem | Borçlu Hesap | Alacaklı Hesap | Tutar (TL) |
|---|---|---|---|
| Ortaktan para girişi | 102 Bankalar | 331 hesabı | 500.000 |
| Ortağa geri ödeme | 331 hesabı | 102 Bankalar | 300.000 |
| Kalan borcun sermayeye eklenmesi | 331 hesabı | 500 Sermaye | 200.000 |
Net etki tek cümleyle şudur: ortak 300.000 TL'yi vergisiz geri alır ve kalan 200.000 TL sermayeye dönüşür; hesap sıfırlanır ve hiçbir vergi doğmaz.
Dönem sonunda e-Defter bakiyesini ortağın banka dekontlarıyla karşılaştırın. Yevmiye kaydı ana para, varsa faiz ve stopajı ayrı göstermelidir. Faizin gider sayıldığı dönem geçici vergi hesabını değiştirebilir. Örtülü sermaye veya gider reddi varsa normal vergiyle asgari kurumlar vergisi hesabını ayrı yapın. Ana para iadesini vergi gideri gibi kaydetmek hem bilançoyu hem beyannameyi bozar.
Ortaklara borçlar hesabını nasıl yönetirsiniz?
- Bankadan gönderin: Parayı şahsi hesabınızdan şirket hesabına açıklamalı olarak aktarın.
- Kaydı kontrol edin: Tutarın 331 hesabına, sizin adınıza açılmış alt hesapta izlendiğini doğrulayın.
- Mutabakat yapın: Yıl sonunda ortak borcu bakiyesini banka dökümleriyle karşılaştırın.
- Geri ödemeyi belgelendirin: İadeyi yine banka üzerinden ve aynı açıklamayla alın.
Kalıcı finansman sağlıyorsanız borcu sermayeye eklemeyi değerlendirin. Ortak alacağının sermayeye mahsubu, dışarıdan yeni nakit girişiyle aynı işlem değildir. Bu mahsup için KVK 10/1-ı kapsamındaki nakdi sermaye indiriminin kendiliğinden doğduğunu varsaymayın.
Sermaye artırımı seçildiğinde borç ilişkisiyle tescil işlemini ayrı takip edin. Ticaret Bakanlığı sicil uygulamaları, ortağın alacağının sermayeye konulması için gereken şirket belgeleriyle ilgilidir. Hazine ve Maliye Bakanlığı düzenlemeleri ise faiz, stopaj ve indirim koşullarını belirler. Şirketin ortağa borcu sermayeye dönüşmeden önce hukuki işlemleri tamamlayın; sırf muhasebe fişiyle tescil edilmiş sermaye oluştuğunu varsaymayın.
Uygulamada sık yapılan hatalar hangileridir?
- Kasa açığını 331 ile kapatmak: Banka kaydı olmayan ortak borcu, incelemede kayıt dışı hasılat şüphesi doğurur.
- Faiz ödeyip belge düzenlememek: Ortağa faiz ödeniyorsa gider ve beyan boyutu ayrıca planlanmalıdır.
- Borcu kâr payıyla karıştırmak: Geri ödeme kâr dağıtımı değildir; stopaj kesilmez.
Şirketin ortağa borç vermesindeki riskleri ortaklar cari hesabı yazımızda anlattık. Yıl sonu işlemleri için yıl sonu kapanış kontrol listemize bakın.
Bu içerik genel bilgilendirme amaçlıdır; somut durumunuz için mali müşavirinize danışınız.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Defter ve kayıt düzeninizi meslek mensubu takibine bırakmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- KDV Tevkifatı Oranları 2026: Kim, Ne Kadar Öder? KDV tevkifatı 2026 güncel oran listesini, 12.000 TL sınırını, alıcı ve satıcının yevmiye kaydını ve …
- Enflasyon Düzeltmesi 2026'da Neden Yapılmıyor? Enflasyon düzeltmesinin 2026'da neden yapılmadığını, VUK geçici 37 kapsamını ve yeniden değerlemenin…
- Varlık Barışı 2026: Oranlar ve Muhasebe Kaydı 7582 sayılı Kanun kapsamında varlık barışı 2026 oranlarını, %0 taahhüt şartını, bildirim adımlarını …