
Geçici Vergi Nedir ve Nasıl Hesaplanır? 2026 Rehberi
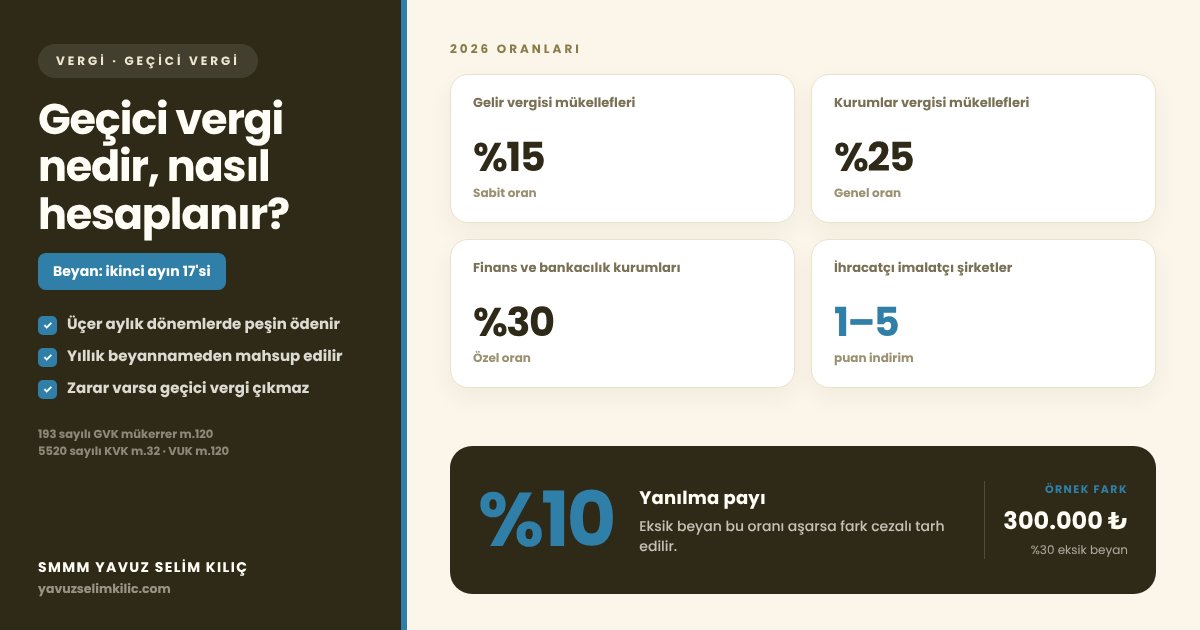
Geçici vergi nedir, ticari kazanç sahipleri ile serbest meslek mensupları ve sermaye şirketlerinin cari yıl gelir veya kurumlar vergisine mahsuben üçer aylık kümülatif kazançları üzerinden ödedikleri peşin vergi uygulamasıdır. Düzenli geçici vergi ödemesi yıl sonundaki toplu vergi yükünü hafifletir.
2026 yılında geçici vergi dönemleri kümülatif kâr artışı ve yasal mahsup kurallarıyla dikkatle takip edilmelidir. SMMM Yavuz Selim Kılıç olarak şirketinizin geçici vergi matrahlarını, maliyet hesaplarını ve yıllık mahsup işlemlerini titizlikle yönetiyoruz. Yıllık yasal takvim için beyanname takvimi sayfamıza bakabilirsiniz. Şirket vergi yükümlülükleri için vergi türleri rehberi içeriğimizi inceleyebilirsiniz. Resmi geçici vergi düzenlemeleri için Gelir İdaresi Başkanlığı portalını ziyaret edebilir, gecikme ve usulsüzlük yaptırımları için vergi cezaları sayfamıza göz atabilirsiniz.
Geçici vergi nedir ve kimler ödemekle yükümlüdür?
193 sayılı Gelir Vergisi Kanunu Mükerrer 120. maddesi ile 5520 sayılı Kurumlar Vergisi Kanunu 32. maddesi geçici vergiyi yasal temele bağlar. Gerçek usulde vergilendirilen gelir vergisi mükellefleri, ticari kazanç sahipleri, serbest meslek erbabı ve tüm limited ile anonim şirketler bu vergiyi ödemekle yükümlüdür.
2026 yılı uygulamasında takvim yılı içinde üçer aylık dönemler esas alınır. Birinci dönem Ocak-Mart, ikinci dönem Ocak-Haziran ve üçüncü dönem Ocak-Eylül kümülatif aylarını kapsar. 7338 sayılı Kanun uyarınca dördüncü dönem geçici vergi beyannamesi tamamen kaldırılmıştır. Yıl içinde peşin ödenen geçici vergiler, takip eden yılda verilen kurumlar veya gelir vergisi beyannamesinde hesaplanan nihai vergiden mahsup edilir.
Üç dönemlik kümülatif matrah ve hesaplama örneği
Uygulamada karşılaştığımız sermaye şirketlerinde geçici vergi kümülatif artan kazanç esasına göre hesaplanır. Aşağıdaki örnek olayda 2026 takvim yılında faaliyet gösteren bir kurumlar vergisi mükellefinin 1, 2 ve 3. geçici vergi dönemleri ile yıl sonu kurumlar vergisi hesaplaması aşama aşama sunulmuştur.
1. Dönem Ocak-Mart hesaplama tablosu
İşletme ilk üç ayda 2.000.000 TL gelir elde etmiş ve 1.000.000 TL gider yapmıştır. Yüzde 25 kurumlar geçici vergi oranıyla 250.000 TL vergi tahakkuk etmiştir.
| İşlem Kalemi (1. Dönem: Ocak-Mart) | Hesaplama Formülü | Tutar (TL) | Uygulama Esası |
|---|---|---|---|
| Gelir | 1. Dönem Hasılatı | 2.000.000 TL | Dönem içi toplam satışlar |
| Gider ve Mal Alışları (-) | 1. Dönem Maliyetleri | (1.000.000 TL) | İndirilecek fiili giderler |
| Geçici Vergi Matrahı (Mali Kâr) | 2.000.000 - 1.000.000 | 1.000.000 TL | Üç aylık safi ticari kazanç |
| Hesaplanan Geçici Vergi (%25) | 1.000.000 × 0,25 | 250.000 TL | Dönem vergisi tahakkuku |
| Ödenmesi Gereken Geçici Vergi | İlk Dönem Ödemesi | 250.000 TL | Vergi dairesine ödenecek tutar |
2. Dönem Ocak-Haziran kümülatif tablosu
İkinci dönemde kümülatif gelir 4.000.000 TL ve kümülatif gider 3.000.000 TL olmuştur. Matrah 1.000.000 TL kaldığı için önceki dönemde hesaplanan 250.000 TL düşülmüş ve ödenecek vergi çıkmamıştır.
| İşlem Kalemi (2. Dönem: Ocak-Haziran) | Hesaplama Formülü | Tutar (TL) | Uygulama Esası |
|---|---|---|---|
| Gelir | 6 Aylık Kümülatif Hasılat | 4.000.000 TL | Altı aylık toplam satış geliri |
| Gider ve Mal Alışları (-) | 6 Aylık Kümülatif Maliyet | (3.000.000 TL) | Altı aylık toplam giderler |
| Geçici Vergi Matrahı (Mali Kâr) | 4.000.000 - 3.000.000 | 1.000.000 TL | Kümülatif altı aylık kazanç |
| Hesaplanan Geçici Vergi (%25) | 1.000.000 × 0,25 | 250.000 TL | Kümülatif hesaplanan vergi |
| Önceki Dönemlerde Hesaplanan Geçici Vergi (-) | 1. Dönem Vergisi | (250.000 TL) | Önceki dönem mahsup tutarı |
| Ödenmesi Gereken Geçici Vergi | 250.000 - 250.000 | 0 TL | İkinci dönem ödenecek vergi çıkmaz |
3. Dönem Ocak-Eylül kümülatif tablosu
Üçüncü dönemde kümülatif hasılat 10.000.000 TL, giderler 6.000.000 TL ve kümülatif matrah 4.000.000 TL seviyesine ulaşmıştır. Yüzde 25 oranla hesaplanan 1.000.000 TL vergiden önceki 250.000 TL mahsup edilmiş ve 750.000 TL ödeme tahakkuk etmiştir.
| İşlem Kalemi (3. Dönem: Ocak-Eylül) | Hesaplama Formülü | Tutar (TL) | Uygulama Esası |
|---|---|---|---|
| Gelir | 9 Aylık Kümülatif Hasılat | 10.000.000 TL | Dokuz aylık toplam gelir |
| Gider ve Mal Alışları (-) | 9 Aylık Kümülatif Maliyet | (6.000.000 TL) | Dokuz aylık toplam harcama |
| Geçici Vergi Matrahı (Mali Kâr) | 10.000.000 - 6.000.000 | 4.000.000 TL | Kümülatif dokuz aylık kâr |
| Hesaplanan Geçici Vergi (%25) | 4.000.000 × 0,25 | 1.000.000 TL | Kümülatif toplam vergi tutarı |
| Önceki Dönemlerde Hesaplanan Geçici Vergi (-) | 1. Dönem Vergisi | (250.000 TL) | Önceki dönemlerde çıkan vergi |
| Ödenmesi Gereken Geçici Vergi | 1.000.000 - 250.000 | 750.000 TL | Üçüncü dönem ödenecek tutar |
Yıl sonu kurumlar vergisi beyannamesinde mahsup işlemleri
Takvim yılı kapandığında mükellef yıllık gelir tablosunu kesinleştirir. Yıl içinde ödenen 1.000.000 TL geçici vergi (250.000 TL + 750.000 TL), yıllık kurumlar vergisi beyannamesinde mahsup konusu yapılarak ödenecek nihai vergi belirlenir.
| İşlem Kalemi (Yıllık Kurumlar Vergisi) | Hesaplama Formülü | Tutar (TL) | Yasal Uygulama Açıklaması |
|---|---|---|---|
| Yıllık Gelir (Ocak-Aralık) | Yıllık Brüt Hasılat | 12.000.000 TL | 12 aylık toplam satışlar |
| Gider ve Mal Alışları (-) | Yıllık Toplam Maliyet | (7.000.000 TL) | 12 aylık kanuni giderler |
| Kurumlar Vergisi Matrahı | 12.000.000 - 7.000.000 | 5.000.000 TL | Yıllık safi kurum kazancı |
| Hesaplanan Kurumlar Vergisi (%25) | 5.000.000 × 0,25 | 1.250.000 TL | Yıllık hesaplanan nihai vergi |
| Ödenen Geçici Vergi (-) | 1. ve 3. Dönem Toplamı | (1.000.000 TL) | Yıl içinde fiilen ödenen vergiler |
| Ödenmesi Gereken Kurumlar Vergisi | 1.250.000 - 1.000.000 | 250.000 TL | Nisan ayında ödenecek nihai borç |
Dönemler itibarıyla konsolide beyanname karşılaştırma özeti
Aşağıdaki konsolide tabloda üç geçici vergi dönemi ile yıllık kurumlar vergisi beyannamesinin karşılıklı matrah ve vergi dengesi topluca özetlenmiştir.
| Beyanname Türü ve Kalemler | 1. Dönem | 2. Dönem | 3. Dönem | Yıllık Kurumlar |
|---|---|---|---|---|
| Mali Kâr (Kümülatif Matrah) | 1.000.000 TL | 1.000.000 TL | 4.000.000 TL | 5.000.000 TL |
| Hesaplanan Vergi (%25) | 250.000 TL | 250.000 TL | 1.000.000 TL | 1.250.000 TL |
| Önceki Dönemler Mahsubu (-) | 0 TL | (250.000 TL) | (250.000 TL) | (1.000.000 TL) |
| Ödenmesi Gereken Vergi | 250.000 TL | 0 TL | 750.000 TL | 250.000 TL |
Peşin ödenen vergilerin muhasebe kayıtları ve yevmiye maddeleri
Örnek şirketimizin üç aylık dönemlerde ödediği geçici vergiler ile yıl sonu kurumlar vergisi mahsubunun tekdüzen hesap planındaki resmi yevmiye kayıtları aşağıda sıralanmıştır.
| Hesap Kodu ve Adı (Dönem İçi Ödemeler) | Borç (TL) | Alacak (TL) |
|---|---|---|
| 193 Peşin Ödenen Vergiler ve Fonlar (1. Dönem) | 250.000 | |
| 102 Bankalar | 250.000 | |
| 193 Peşin Ödenen Vergiler ve Fonlar (3. Dönem) | 750.000 | |
| 102 Bankalar | 750.000 |
| Hesap Kodu ve Adı (Yıl Sonu Mahsup Kaydı) | Borç (TL) | Alacak (TL) |
|---|---|---|
| 370 Dönem Kârı Vergi ve Yasal Yükümlülük Karşılıkları | 1.250.000 | |
| 371 Dönem Kârının Peşin Ödenen Vergi Yükümlülükleri (-) | 1.000.000 | |
| 360 Ödenecek Vergi ve Fonlar (Ödenecek Kurumlar Vergisi) | 250.000 |
Vergi hesaplama ve beyanname adımları nasıl yapılır?
İşletmelerin geçici vergi dönemlerinde matrahı hatasız belirlemek için takip etmesi gereken sıralı adımlar şunlardır:
- Üç Aylık Mizan ve Gelir Tablosunu Çıkarın: İlgili üç aylık döneme ait tüm satış hasılatını ve gider faturalarını kesinleştirin.
- Dönem Sonu Fiili Stok Envanteri Yapın: Satılan ticari malların maliyetini 621 hesaba yansıtarak brüt kârı bulun.
- KKEG ve Vergi Muafiyetlerini Ayrıştırın: Trafik cezaları ve ödenmeyen SGK primlerini matraha ilave edin.
- Yasal Vergi Oranını Uygulayın: Kurumlar için yüzde 25, şahıslar için yüzde 15 oranıyla geçici vergiyi hesaplayın.
- Önceki Dönemlerde Ödenen Vergiyi Düşün: Kümülatif vergiden cari yılda daha önce ödenen geçici vergileri mahsup edin.
Uygulamada sık yapılan hatalar ve tavsiyeler nelerdir?
Pratikte mükelleflerin en sık yaptığı hata, geçici vergi matrahını yüzde 10 sınırını aşacak şekilde noksan bildirmektir. 213 sayılı Vergi Usul Kanunu Mükerrer 120. maddesi uyarınca yüzde 10 yanılma payını aşan farklara cezalı tarhiyat uygulanır.
Sahada gördüğümüz bir diğer yanılgı ise ödenmeyen geçici verginin yıllık beyannamede mahsup edilmeye çalışılmasıdır. Yıllık beyannamede sadece vadesinde fiilen ödenmiş geçici vergiler mahsup edilir. Tahakkuk edip ödenmeyen vergiler terkin edilir; ancak bunlara ait gecikme zammı tahsil edilir. Büromuzda her geçici vergi döneminde mizan ve banka mutabakatı yapılmasını öneriyoruz.
- Yüzde 10 Toleransı: Geçici vergi hesaplamalarında matrah farkının yüzde 10'u aşmamasına azami özen gösterin.
- Kümülatif Hesaplama: Her dönemde yıl başından itibaren kümülatif kazancı toplayıp önceki dönemi düşün.
- Ödenmeyen Primler: SGK borçlarının dönem içinde ödenmeyen kısımlarını KKEG olarak matraha ekleyin.
- Amortisman Kaydı: Sabit kıymet amortismanlarını ilgili üç aylık döneme denk gelen oranda gider yazın.
Geçici Vergide Teknokent ve Ar-Ge İstisnaları
Üçer aylık geçici vergi matrahı tespit edilirken işletmelerin yararlanabileceği yasal vergi indirim ve istisnaları kazancın doğru hesaplanmasını sağlar. 4691 sayılı Kanun uyarınca Teknokent bünyesinde üretilen yazılım kazançları ile 5746 sayılı Kanun kapsamındaki Ar-Ge ve tasarım indirimleri geçici vergi beyannamesinde kazançtan indirilebilir. Genç girişimciler ise 193 sayılı Kanun Mükerrer 20. maddesindeki genç girişimci istisnasını geçici vergi dönemlerinde matrahtan düşebilir.
Dönem içinde istihdam edilen personele ilişkin 5510 sayılı Kanun prim teşvikleri ve asgari ücret vergi istisnası bordro giderlerinin netleşmesini sağlar. Ayrıca personelin işten ayrılması nedeniyle ödenen kıdem tazminatı giderleri ticari kazancın tespitinde yasal gider olarak dikkate alınır ve dönem Muhtasar ve Prim Hizmet Beyannamesi ile tam uyum içinde beyan edilir.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Vergi planlaması ve mevzuat uyumu konusunda destek isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- Şirket Tasfiye Süreci 2026: Limited ve Anonim Şirket Şirket tasfiye süreci 2026 adımlarını, üç ilan kuralını, tasfiye beyannamelerini ve ortağın eline ka…
- Gayrimenkul Satışında Değer Artış Kazancı 2026 Değer artış kazancı 2026 istisnasını, 5 yıl kuralını, Yİ-ÜFE endekslemesini ve ev satışında doğru ve…
- KDV Tevkifatı Oranları 2026: Kim, Ne Kadar Öder? KDV tevkifatı 2026 güncel oran listesini, 12.000 TL sınırını, alıcı ve satıcının yevmiye kaydını ve …