
Kira Stopajı Nedir, Nasıl Hesaplanır? İş Yeri Sahipleri ve Kiracılar İçin Kapsamlı Rehber
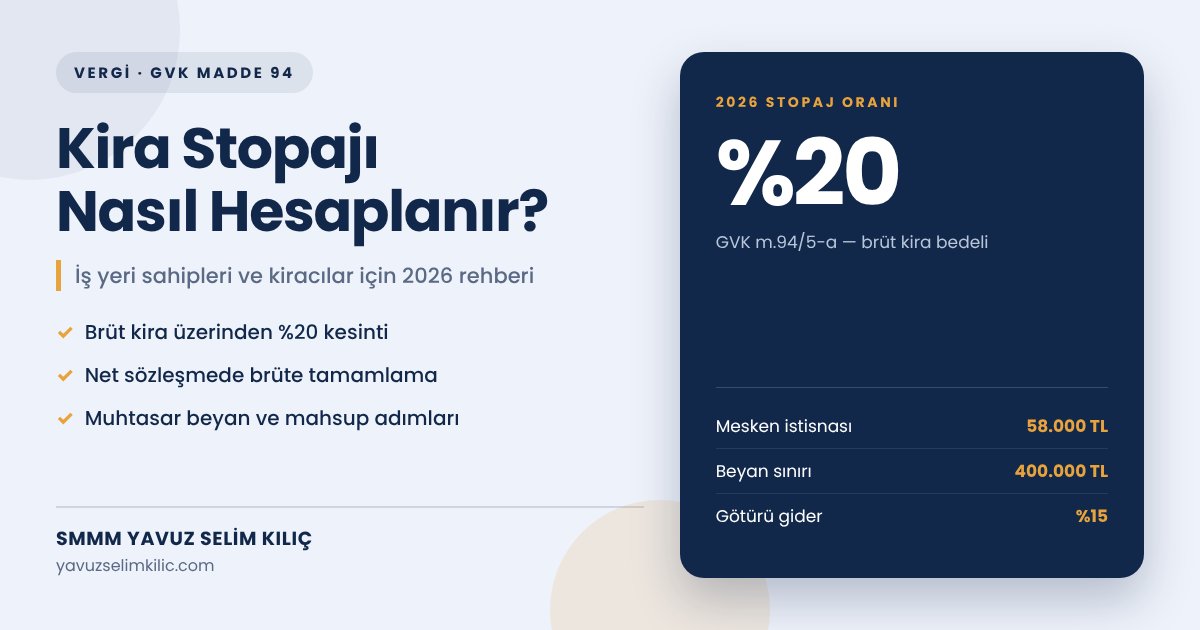
Kira stopajı, iş yeri olarak kiralanan taşınmazın brüt kira bedeli üzerinden kiracının kestiği ve vergi dairesine yatırdığı gelir vergisi tevkifatıdır. Doğru kesinti, mal sahibini de kiracıyı da gecikme faizinden korur.
2026 yılında 193 sayılı Gelir Vergisi Kanunu'nun 94. maddesi oranı brüt kiranın %20'si olarak belirler. Büromuzda mükelleflerimize sözleşmeyi brüt tutar üzerinden kurmalarını öneriyoruz; net sözleşme, kiracıya beklenmedik bir maliyet bindirir. Dönem tarihleri için beyanname takvimi sayfamıza bakın. Mevzuat metni için Gelir İdaresi Başkanlığı portalını inceleyin.
Kira stopajı nedir ve yasal dayanağı nedir?
Kira stopajı, GVK 70. maddedeki gayrimenkul sermaye iradının kaynakta vergilendirilmesidir. Kanunun 94/5-a bendi, iş yeri kirası ödeyen ticari işletmeye brüt bedel üzerinden %20 kesinti yükümlülüğü yükler. Verginin asıl sahibi mülk sahibidir; kiracı yalnızca vergi sorumlusu sıfatıyla keser, beyan eder ve öder. Konut kirasında böyle bir kesinti doğmaz.
Belirleyici ölçüt, sözleşmedeki başlık değil kiracının sıfatıdır. Taşınmazı mesken olarak gösteren bir sözleşme bile, kiracı bir anonim şirketse ve orayı ofis gibi kullanıyorsa tevkifat doğurur. Mülk sahibinin vergi mükellefi olup olmaması bu noktada sonucu değiştirmez. Farklı vergi türlerinin karşılaştırması için vergi karşılaştırma aracımızı kullanabilirsiniz.
Kesinti, mülk sahibinin nihai vergisi değildir. Yıl içinde kesilen tutar bir ön ödeme niteliği taşır ve mülk sahibi yıllık beyanname verdiğinde hesaplanan vergiden düşer. Cumhurbaşkanı, GVK 94. maddenin son fıkrası gereği bu oranı sıfıra indirebilir veya bir katına çıkarabilir; yeni bir karar çıkmadıkça %20 oranı yerinde kalır.
Kimler kesinti yapmak zorundadır?
GVK 94. madde, tevkifat yapacak kişi ve kurumları tek tek sayar. Listede yer almayan bir kiracı kesinti yapmaz; bu durumda mülk sahibi geliri doğrudan beyan eder.
- Ticaret şirketleri: Anonim, limited ve şahıs şirketleri ödedikleri iş yeri kirasından kesinti yapar.
- Serbest meslek erbabı: Avukat, mali müşavir ve hekimler büro kiralarında tevkifat yükümlüsüdür.
- Dernek, vakıf ve kooperatifler: Bu kuruluşlar kiracı sıfatıyla aynı oranda kesinti yapar.
- Kamu idareleri ve iktisadi kamu müesseseleri: Kiraladıkları taşınmazlarda tevkifatı uygular.
Buna karşılık ücretli bir çalışan ya da basit usule tabi olmayan sıradan bir gerçek kişi, kendi adına kiraladığı dükkân için kesinti yapmaz. Mülk sahibi kurumlar vergisi mükellefi bir şirketse de tevkifat doğmaz; o şirket kira gelirini kurum kazancına ekler.
Kira stopajı nasıl hesaplanır, net-brüt farkı nedir?
Hesabın tek formülü vardır: brüt kira × %20. Sorun, tarafların çoğunlukla net tutar üzerinden anlaşmasından çıkar. Sözleşmede "aylık 48.000 TL net" yazıyorsa, kiracı bu tutarı brüte tamamlar.
Brüt tutarı bulmak için net bedeli 0,80'e bölersiniz. 48.000 TL net kira, 60.000 TL brüt kiraya karşılık gelir ve kesinti 12.000 TL olur. Kısayol şudur: net sözleşmede kesinti, net tutarın dörtte birine eşittir. Uygulamada en çok karıştırılan nokta tam burasıdır; taraflar net tutarın %20'sini alıp 9.600 TL hesaplar ve her ay 2.400 TL eksik beyan eder.
Kira stopajı, tahakkuk esasına değil ödeme esasına bağlıdır. Yükümlülük, kiranın nakden veya hesaben ödendiği anda doğar. Kiracı üç aylık kirayı peşin aktarırsa, kesintinin tamamını ödemenin yapıldığı dönemde beyan eder. Peşin ödenen bedeli aylara bölerek beyan etmek, ilk dönemde eksik, sonraki dönemlerde fazla vergi doğurur.
2026 yılında hangi oran ve hadler geçerli?
Aşağıdaki tablo, 31 Aralık 2025 tarihli Resmî Gazete'de yayımlanan 332 Seri No.lu Gelir Vergisi Genel Tebliği ile 2026 takvim yılı için belirlenen değerleri özetler.
| Uygulama Alanı | Oran / Tutar | Yasal Dayanak | Yürürlük |
|---|---|---|---|
| İş yeri kirasında gelir vergisi tevkifatı | %20 | GVK m.94/5-a | 2026 |
| Kooperatife ait taşınmaz kirasında tevkifat | %20 | KVK m.15/1-b | 2026 |
| Mesken kira geliri istisnası | 58.000 TL | GVK m.21 | 2026 |
| Tevkifatlı kira gelirinde beyan sınırı | 400.000 TL | GVK m.86/1-c | 2026 |
| Götürü gider oranı | %15 | GVK m.74 | 2026 |
| İş yeri kira sözleşmesinde damga vergisi | Binde 1,89 | 488 s. Kanun, (1) s. tablo I/A-2 | 2026 |
| Kiralama KDV'si (iktisadi işletmeye dahil değilse) | İstisna | KDVK m.17/4-d | 2026 |
Konut kira sözleşmeleri damga vergisinden istisnadır, iş yeri sözleşmeleri değildir. Aylık 60.000 TL bedelli bir yıllık sözleşmede matrah 720.000 TL'ye ulaşır ve damga vergisi 1.360,80 TL olur.
Muhtasar beyannameyi ne zaman verirsiniz?
Kiracı, kestiği vergiyi ödemenin yapıldığı ayı izleyen ayın 26'sı akşamına kadar Muhtasar ve Prim Hizmet Beyannamesi ile bildirir ve aynı gün öder. Ekim ayı kirasının beyan günü 26 Kasım'dır.
Çalıştırdığı hizmet erbabı sayısı on ve daha az olan mükellefler, vergi dairesine önceden bildirerek üç aylık dönemler hâlinde beyanda bulunabilir. Ayrıca 268 Seri No.lu Gelir Vergisi Genel Tebliği, iş yeri kira ödemelerinin tutarı ne olursa olsun banka veya PTT kanalından geçmesini şart koşar. Elden ödeme, her iki tarafa da özel usulsüzlük cezası doğurur; güncel tutarlar için vergi cezaları sayfamızı inceleyin.
Beyannameyi süresinde vermeyen kiracı iki ayrı yükle karşılaşır: VUK 352. madde uyarınca usulsüzlük cezası ve geç ödenen vergiye işleyen gecikme faizi. Kesintiyi hiç yapmayan kiracıdan ise vergi aslı, kendi malvarlığından vergi sorumlusu sıfatıyla istenir.
Mülk sahibine net etkisi kaç TL olur?
Bursa'da bir dükkânını aylık 60.000 TL brüt bedelle kiraya veren gerçek kişiyi ele alalım. Yıllık brüt kira 720.000 TL, yıl boyunca kesilen vergi 144.000 TL'dir. Mal sahibi eline 576.000 TL geçirir.
Bu tutar 400.000 TL'lik beyan sınırını aştığı için mülk sahibi mart ayında yıllık beyanname verir. Götürü gider olarak 108.000 TL düştüğünde matrah 612.000 TL'ye iner. 2026 tarifesine göre hesaplanan vergi 127.740 TL'dir. Yıl içinde kesilen 144.000 TL bu tutardan mahsup edilince mükellefin 16.260 TL alacağı doğar. Yani tevkifat, çoğu orta ölçekli kirada nihai vergiden fazla çıkar ve mal sahibi iade talep eder.
Aynı mülk sahibinin yıllık brüt kirası 400.000 TL'nin altında kalsaydı beyanname hiç doğmazdı; kesilen vergi nihai vergi hâline gelirdi. Bu eşik, mülk sahibinin aynı yıl içinde elde ettiği diğer tevkifatlı gelirleri de kapsar. Mesken kirası varsa hesap ayrışır: konut gelirinden önce 58.000 TL istisnayı düşer, kalan tutarı iş yeri kirasıyla birleştirirsiniz.
Yevmiye kaydını adım adım nasıl yaparsınız?
Kiracı şirket, aylık 60.000 TL brüt kirayı şu sırayla kayda alır:
- Gider tahakkuku: Brüt kira tutarını ilgili gider hesabına borç yazarsınız.
- Kesintinin ayrılması: Hesapladığınız 12.000 TL'yi 360 numaralı hesapta alacak olarak izlersiniz.
- Net ödeme: Kalan 48.000 TL'yi mal sahibinin banka hesabına aktarırsınız.
- Beyan ve ödeme: İzleyen ayın 26'sında beyannameyi verir ve 360 hesabı kapatırsınız.
| İşlem | Borçlu Hesap | Alacaklı Hesap | Tutar (TL) |
|---|---|---|---|
| Brüt kira gideri | 770 Genel Yönetim Giderleri | — | 60.000 |
| Mal sahibine ödeme | — | 102 Bankalar | 48.000 |
| Kesilen gelir vergisi | — | 360 Ödenecek Vergi ve Fonlar | 12.000 |
| Toplam | 60.000 | 60.000 | — |
Mal sahibi bir işletmeyse ve mülk envanterine kayıtlıysa tablo değişir. O durumda kiracı 770 yerine ilgili gider hesabını, karşılığında da 191 numaralı indirilecek KDV hesabını çalıştırır; kesinti ise doğmaz. Kiracı serbest meslek erbabıysa gider kaydını tahsilat esasına göre defter beyan sistemine işler.
Uygulamada sık yapılan hatalar hangileridir?
Sahada karşılaştığımız sorunların büyük bölümü, kiranın yıl içinde artmasıyla başlar. Zam yapılan ayda matrahı güncellemeyen kiracı, aradaki farkı sonradan faiziyle öder.
- Net tutar üzerinden kesinti: Net kirayı brüte tamamlamadan %20 uygulamak her ay eksik beyana yol açar.
- Ödeme yapılmayan ayın atlanması: Tevkifat, kiranın tahakkuk ettiği değil nakden veya hesaben ödendiği dönemde doğar.
- Kurum kiracıya yanlış muamele: Mülk sahibi sermaye şirketiyse kesinti yapmak, mal sahibine çifte yük bindirir.
- Elden ödeme alışkanlığı: Banka kanalını kullanmayan taraflar tevsik zorunluluğu cezasıyla karşılaşır.
- Sözleşmenin damga vergisinin unutulması: İş yeri sözleşmesinde binde 1,89 yükümlülük doğar ve taraflar müteselsilen sorumludur.
Kira yapınızı baştan doğru kurgulamak için muhasebe hizmetleri sayfamızdan bize ulaşın.
Bu içerik genel bilgilendirme amaçlıdır; somut durumunuz için mali müşavirinize danışınız.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →Kira Geliri Vergisi (GMSİ) Beyannamesi & Gider İndirimi →
Mesken istisnası, %15 götürü vs. gerçek gider optimizasyonu ve stopaj iadesi hesaplama.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Vergi planlaması ve mevzuat uyumu konusunda destek isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
💡 Not: Blog yazılarımız bilgilendirme amaçlıdır. Şirketinize özel istisna ve ceza riskleri için doğrudan danışabilirsiniz.
İlgili Yazılar
- Geçici Vergi Beyannamesi 2026: Matrah, Mahsup ve Kontrol Rehberi Geçici vergi matrahını doğru kurmanın yolunu, 2026 hadlerini, dönemsel stopaj mahsubunu ve yanılma p…
- 3. Dönem Geçici Vergi Beyannamesi 2026 ve Örnek Hesap 3. dönem geçici vergi beyannamesi rehberi: 2026 oranlarını, asgari kurumlar vergisi kontrolünü ve 17…
- Ekim 2026 Vergi Takvimi ve Beyanname Süreleri Ekim 2026 vergi takvimi kapsamında KDV, muhtasar ve damga vergisi beyanname sürelerini, 28 Ekim arif…
Sık Sorulan Sorular
İş yeri kirasını net olarak ödersem kesintiyi kim üstlenir?
Vergi dairesine karşı sorumluluk yine kiracıdadır. Net sözleşmede kiracı tutarı 0,80’e bölerek brüte tamamlar ve aradaki farkı kendi cebinden karşılar. Ekonomik yük bu nedenle fiilen kiracıya geçer.
Mülk sahibi bir anonim şirketse kiracı yine kesinti yapar mı?
Hayır. Kurumlar vergisi mükellefi bir şirkete ödenen kirada tevkifat doğmaz; şirket kira gelirini kurum kazancına ekleyip faturasını düzenler. Kooperatiflere ait taşınmazlar ise KVK 15/1-b gereği %20 kesintiye tabidir.
Kira bedelini elden ödeyen kiracı hangi yaptırımla karşılaşır?
268 Seri No.lu Gelir Vergisi Genel Tebliği, iş yeri kirasının tutarı ne olursa olsun banka veya PTT üzerinden geçmesini zorunlu kılar. Bu zorunluluğa uymayan kiracı ve mal sahibi ayrı ayrı özel usulsüzlük cezasıyla karşılaşır.
Yıl içinde vergi kesildiyse ayrıca beyanname vermek gerekir mi?
Brüt kira geliri 2026 yılı için 400.000 TL’lik sınırı aşıyorsa mülk sahibi mart ayında yıllık beyanname verir. Sınırın altında kalan gelirde kesinti nihai vergi sayılır ve beyan yükümlülüğü doğmaz.