
Gelir Vergisi Stopaj Oranları 2026: Tüm Kesintiler, Hesaplama Örnekleri ve Beyan Rehberi
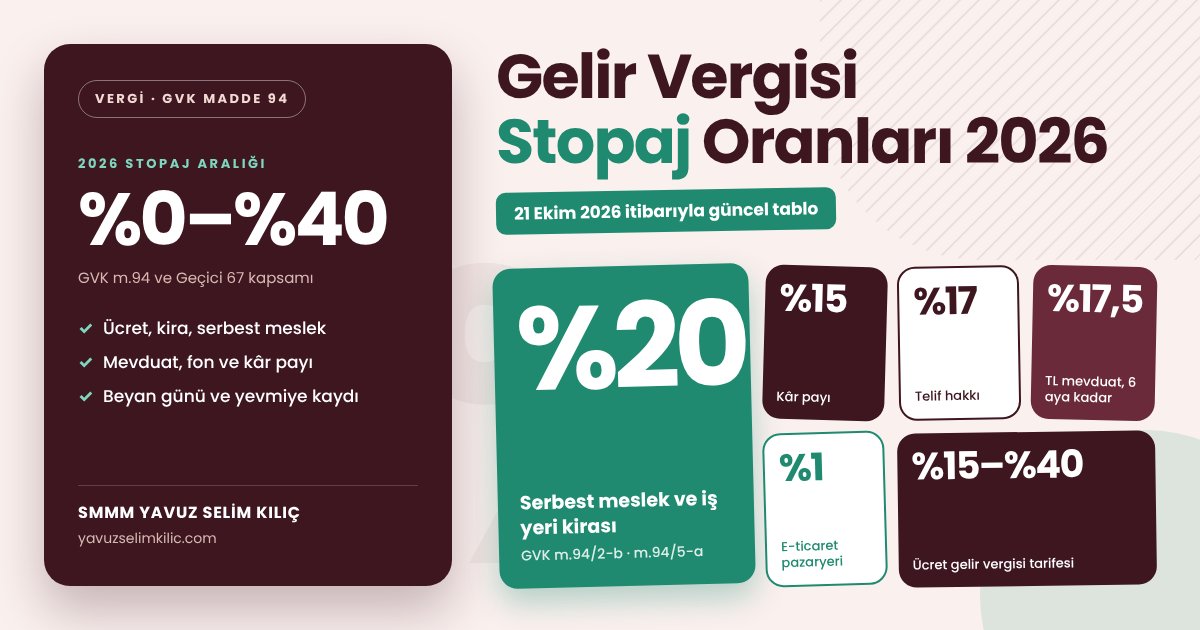
Gelir vergisi stopaj oranları, ödemeyi yapan kişinin brüt tutardan keserek vergi dairesine yatırdığı yüzdelerdir. 2026 yılında bu oranlar ödemenin türüne göre %0 ile %40 arasında değişir. Yanlış oran seçmek, hem ödemeyi yapana hem alıcıya vergi, gecikme zammı ve ceza olarak döner.
Bu rehber, 193 sayılı Gelir Vergisi Kanunu'nun (GVK) 94. ve Geçici 67. maddelerindeki stopaj oranlarını tek yerde toplar. Büromuzda mükelleflerimize her ödeme türü için oranı, matrahı ve beyan gününü birlikte vermeyi öneriyoruz. Tarihler için beyanname takvimi sayfamıza bakın. Resmî mevzuat için Gelir İdaresi Başkanlığı portalını inceleyin. Aşağıdaki oranlar 21 Ekim 2026 itibarıyla yürürlüktedir; Cumhurbaşkanı kararlarıyla değişebilir.
Gelir vergisi stopajı nedir ve nasıl işler?
Stopaj, gelir vergisinin kaynağında kesilmesi anlamına gelir. Ödemeyi yapan kişi, vergiyi alıcının eline geçmeden önce brüt tutardan düşer, kalanı alıcıya öder ve kesintiyi devlete yatırır. Kesinti çoğu gelirde alıcının yıllık vergisine mahsup olan bir ön ödemedir; mevduat faizi gibi bazı gelirlerde ise nihai vergi sayılır.
GVK 94. madde, kimin hangi ödemede ne oranda kesinti yapacağını sayar. Geçici 67. madde ise mevduat faizi ve yatırım fonu kazancı gibi menkul sermaye iratları için ayrı bir oran rejimi kurar. Cumhurbaşkanı, kanundaki üst sınırların içinde kalarak stopaj oranlarını kararla değiştirebilir. Bu yüzden aynı ödeme türünde stopaj oranları yıllar içinde farklı olabilir.
Kesinti yapan kişi vergi sorumlusudur. Kestiği vergiyi beyan eder ve öder; kesmezse vergiyi kendi malvarlığından karşılar. Alıcı ise kesinti tutarını belgeyle takip eder, çünkü mahsup hakkı bu belgeye dayanır.
Kesintiyi kimler yapmak zorundadır?
GVK 94. madde, kesinti yükümlüsü olarak şu kişi ve kurumları sayar:
- Ticaret şirketleri ve kooperatifler: Anonim ve limited şirketler ile kooperatifler ödemelerinde vergi keser.
- Kamu idareleri ve iktisadi kamu müesseseleri: Bu kurumlar ödeme yaparken vergi sorumlusu sıfatıyla kesinti uygular.
- Dernek, vakıf ve iktisadi işletmeleri: Ödemelerinde kanunda sayılan oranlarda kesinti yapar.
- Gerçek usulde vergilenen mükellefler: Defter tutan ticaret ve serbest meslek erbabı ile bilanço esasına göre kazancını tespit eden çiftçiler kesinti yapar.
Basit usule tabi mükellefler, gelir vergisinden muaf esnaf ve ücretliler bu listede yer almaz. Uygulamada en sık gördüğümüz karışıklık, şahıs işletmesinin kesinti yapıp yapmayacağıdır. Bilançolu veya işletme hesabı esasında defter tutan her şahıs işletmesi kesinti yapar.
2026 stopaj oranları tablosu: hangi ödemeye kaç kesinti var?
GVK 94. madde, kesinti yapacağınız ödemeleri bent bent sayar. Oranları kanun belirler ya da kanunun verdiği yetkiyle Cumhurbaşkanı kararları değiştirir. Biz listeyi dört tabloya böldük: ücret, serbest meslek, inşaat, kira ve kâr payı (94/1 – 94/6); tahvil ve komisyonlar (94/7 – 94/12); tarım ve esnaf alımları (94/11 ve 94/13); bireysel emeklilik ile yeni bentler (94/15 – 94/20). Aşağıda ilk tablo yer alır.
Ücrette stopaj oranı sabit değildir; 31 Aralık 2025 tarihli Resmî Gazete'de yayımlanan 332 Seri No.lu Gelir Vergisi Genel Tebliği'ndeki tarife belirler. Diğer bentlerde oran sabittir.
| Uygulama Alanı | Oran | Yasal Dayanak | Yürürlük |
|---|---|---|---|
| Hizmet erbabına ödenen ücretler ve ücret sayılan ödemeler | Tarife: %15 – %40 | GVK m.94/1, m.103, m.104 | 2026 tarifesi |
| Telif hakkı gibi GVK m.18 kapsamındaki serbest meslek ödemeleri (noterler hariç) | %17 | GVK m.94/2-a | 2026 |
| Diğer serbest meslek ödemeleri (noterler hariç) | %20 | GVK m.94/2-b | 2026 |
| GVK m.42 kapsamındaki yıllara yaygın inşaat ve onarım işlerinin hakedişleri (kurumlar dahil) | %5 | GVK m.94/3 | 2026 |
| Dar mükellefe telif ve patent hakkı satışı karşılığı ödemeler | %20 | GVK m.94/4 | 2026 |
| Mal ve hakların kiralanması (GVK m.70), iş yeri kirası dahil | %20 | GVK m.94/5-a | 2026 |
| Vakıf (mazbut vakıflar hariç) ve derneklere ait gayrimenkul kiraları | %20 | GVK m.94/5-b | 2026 |
| Kooperatiflere ait gayrimenkul kiraları | %20 | GVK m.94/5-c | 2026 |
| Yabancı devlet, kuruluş ve uluslararası kuruluşlara ait gayrimenkul kiraları | %20 | GVK m.94/5-d | 2026 |
| Tam mükellef kurumların tam mükellef gerçek kişilere ve muaf kişilere dağıttığı kâr payı | %15 | GVK m.94/6-a, 9286 sayılı Karar | 22.12.2024 |
| Tam mükellef kurumların dar mükellef gerçek kişilere ve muaf dar mükelleflere dağıttığı kâr payı | %15 | GVK m.94/6-b, 9286 sayılı Karar | 22.12.2024 |
| Borsa İstanbul'da işlem gören tam mükellef sermaye şirketlerinin kendi paylarına ilişkin dağıtılmış kâr payı sayılan tutarlar | %0 | GVK m.94 dördüncü fıkra, 7343 sayılı Karar | 6.7.2023 |
Kira bentlerinde oran dört yerde de %20'dir; fark kiraya verenin sıfatında doğar. 94/5-a iş yeri kirasını kapsar, 94/5-b, c ve d ise kiraya verenin dernek, vakıf, kooperatif veya yabancı kuruluş olduğu durumları ayrıca sayar. Kâr payında 94/6-a ve 94/6-b aynı %15 oranını uygular; ayrımı alıcının tam mükellef mi dar mükellef mi olduğu belirler. 22 Aralık 2024'ten önce dağıtılan kâr payında eski oran geçerlidir.
Tahvil, mevduat ve komisyon ödemelerinde hangi yüzde geçerlidir?
İkinci grupta menkul sermaye iratları ile aracılık ve komisyon ödemeleri yer alır. Yurt dışında ihraç edilen tahvil ve kira sertifikalarında oran, vadeye göre %7, %3 veya %0 olur. Bu bentlerdeki vade kademeleri, 2/1/2009 tarihli 2009/14592 sayılı Karar'a dayanır.
| Uygulama Alanı | Oran | Yasal Dayanak | Yürürlük |
|---|---|---|---|
| Varlık kiralama şirketlerinin yurt dışında ihraç ettiği kira sertifikası gelirleri | %0 | GVK m.94/7-a, 2009/14592 sayılı Karar | 2026 |
| Tam mükellef kurumların yurt dışında ihraç ettiği tahvil faizleri (vadesi 1 yıla kadar %7, 1 – 3 yıl %3, 3 yıl ve üzeri %0) | %7 / %3 / %0 | GVK m.94/7-ba | 2026 |
| Tam mükellef varlık kiralama şirketlerinin yurt dışında ihraç ettiği kira sertifikası faizleri (aynı vade kademeleri) | %7 / %3 / %0 | GVK m.94/7-bb | 2026 |
| 94/7 kapsamında yukarıdakiler dışında kalan menkul sermaye iratları | %10 | GVK m.94/7-bc | 2026 |
| Banka ve katılım bankası mevduat faizleri | %10 – %25 (vadeye ve para birimine göre) | GVK m.94/8, Geçici 67 | 9 Temmuz 2025 |
| Şans oyunları kapsamında komisyon, prim ve benzeri ödemeler (başbayiler hariç) | %15 | GVK m.94/10-a, 5602 sayılı Kanun | 2026 |
| Kapı kapı satış faaliyetine ilişkin komisyon ve primler | %20 | GVK m.94/10-b, 4077 sayılı Kanun | 2026 |
| PTT acenteliği faaliyeti nedeniyle ödenen komisyon | %20 | GVK m.94/12 | 2026 |
Mevduat faizinde oranı GVK Geçici 67 ve Cumhurbaşkanı kararları belirler; vade ve para birimi tablosunu mevduat bölümünde veriyoruz. Şans oyunları bentlerinde başbayiler kapsam dışındadır; bayi ve komisyon sözleşmelerinizi bu ayrıma göre kurun.
Tarım ürünü ve esnaf alımlarında kesinti oranı kaçtır?
Üçüncü grup, çiftçiden ve gelir vergisinden muaf esnaftan yaptığınız alımları kapsar. Bu bentlerde oranı iki şey belirler: alımın ticaret borsasında tescilli olup olmadığı ve alınan şeyin mal mı hizmet mi olduğu. Uygulamada en sık gördüğümüz hata, tescilli ve tescilsiz alımı aynı oranla kesmektir.
| Uygulama Alanı | Oran | Yasal Dayanak | Yürürlük |
|---|---|---|---|
| Hayvan, hayvan mahsulleri, kara ve su avcılığı ürünleri: ticaret borsasında tescilli alım | %1 | GVK m.94/11-a | 2026 |
| Aynı ürünler: ticaret borsasında tescil edilmeden yapılan alım | %2 | GVK m.94/11-a | 2026 |
| Diğer ziraî mahsuller: ticaret borsasında tescilli alım | %2 | GVK m.94/11-b | 2026 |
| Diğer ziraî mahsuller: ticaret borsasında tescil edilmeden yapılan alım | %4 | GVK m.94/11-b | 2026 |
| Orman idaresine veya orman idaresine karşı taahhütte bulunanlara ağaçlandırma, bakım, kesim, toplama ve taşıma hizmeti | %2 | GVK m.94/11-c | 2026 |
| Ziraî faaliyet kapsamındaki diğer hizmetler | %4 | GVK m.94/11-c | 2026 |
| Doğrudan gelir desteği ödemeleri | Bent kaldırıldı | GVK m.94/11-d, 7338 sayılı Kanun m.7 | Yürürlükte değil |
| Esnaf muaflığından yararlananlardan emtia alımı ve imalde hizmet bedeli (GVK m.9) | %2 | GVK m.94/13-a | 2026 |
| Esnaf muaflığından yararlananlardan hurda mal alımı | %2 | GVK m.94/13-b | 2026 |
| Esnaf muaflığından yararlananlardan diğer mal alımları | %5 | GVK m.94/13-c | 2026 |
| Esnaf muaflığından yararlananlara ihtiyaç fazlası elektrik bedeli ödemesi | %0 | GVK m.94/13-ç | 2026 |
| Esnaf muaflığından yararlananlardan diğer hizmet alımları (mal ve hizmet bedelini ayıramadığınız durumlar dahil) | %10 | GVK m.94/13-d | 2026 |
Örnek hesap: Borsaya tescil edilmemiş 500.000 TL'lik ziraî mahsul alımında GVK m.94/11-b uyarınca %4 ile 20.000 TL keser, çiftçiye 480.000 TL ödersiniz. Aynı alım tescilli olsaydı kesinti 10.000 TL'de kalırdı.
Bireysel emeklilik ve yeni bentlerde yüzde kaçtır?
Dördüncü grup, son yıllarda eklenen bentleri ve bireysel emeklilik çıkışlarını toplar. İnternet reklamı, e-ticaret aracı hizmeti ve Cumhurbaşkanı kararıyla belirlenen sektörler bu gruptadır. Bu bentlerde Cumhurbaşkanı kararları oranı kısa sürede değiştirebilir; ödeme gününde yürürlükte olan kararı kontrol edin.
| Uygulama Alanı | Oran | Yasal Dayanak | Yürürlük |
|---|---|---|---|
| GVK m.75/2-15 kapsamındaki menkul sermaye iratları, (a) bendi | %15 | GVK m.94/15-a | 2026 |
| GVK m.75/2-15 kapsamındaki menkul sermaye iratları, (b) bendi | %10 | GVK m.94/15-b | 2026 |
| Bireysel emeklilik sisteminden 10 yıldan az süreyle ayrılma | %15 | GVK m.94/16-a | 2026 |
| Bireysel emeklilikte 10 yıl katkı sonrası, emeklilik hakkı kazanmadan ayrılma | %10 | GVK m.94/16-b | 2026 |
| Bireysel emeklilikte emeklilik hakkı kazanma veya zorunlu nedenlerle ayrılma | %5 | GVK m.94/16-c | 2026 |
| İnternet ortamında verilen reklam hizmetleri (aracılık dahil) | %15 | GVK m.94/18-a | 2026 |
| VUK m.11/7 kapsamındaki diğer ödemeler | %25 | GVK m.94/18-b | 2026 |
| 6563 sayılı Kanun kapsamında elektronik ticaret aracı hizmet sağlayıcılarının aracılık ettiği ödemeler | %1 | GVK m.94/19, 9284 sayılı Karar | 1.1.2025 |
| Cumhurbaşkanınca belirlenen sektör ve faaliyetlere ilişkin mal ve hizmet alımları | %25 | GVK m.94/20 | 2026 |
Bu dört tablo, Gelir İdaresi Başkanlığı kaynaklı kesinti oranları listesindeki bentleri izler. Sporcu ve jokey ücretleri gibi geçici maddelerdeki özel kesintiler ile Geçici 67 kapsamındaki fon ve mevduat oranları için ilgili maddenin metnine bakın. Mükelleflerimize her ödeme türünde güncel stopaj oranını kararın Resmî Gazete tarihiyle birlikte not etmelerini öneriyoruz.
Ücret gelirinde vergi nasıl hesaplanır?
İşveren, çalışana her ay ödediği ücretten gelir vergisini kümülatif matrah üzerinden keser. Matrah, brüt ücretten çalışanın SGK ve işsizlik sigortası payı düşüldükten sonra kalan tutardır. Yıl ilerledikçe kümülatif matrah büyür ve oran basamak basamak yükselir. Ocak ayında %15 ile başlayan oran, matrah 190.000 TL'yi aşınca %20'ye çıkar.
| Vergi Oranı | Ücret Gelirlerinde Üst Sınır (TL) | Ücret Dışı Gelirlerde Üst Sınır (TL) |
|---|---|---|
| %15 | 190.000 | 190.000 |
| %20 | 400.000 | 400.000 |
| %27 | 1.500.000 | 1.000.000 |
| %35 | 5.300.000 | 5.300.000 |
| %40 | 5.300.000 TL üzeri | 5.300.000 TL üzeri |
Örnek hesap: Yıllık vergi matrahı 600.000 TL olan bir çalışanın 2026 gelir vergisini şöyle bulursunuz. İlk 190.000 TL için %15 ile 28.500 TL, sonraki 210.000 TL için %20 ile 42.000 TL, kalan 200.000 TL için %27 ile 54.000 TL çıkar. Toplam vergi 124.500 TL olur.
Asgari ücrete isabet eden gelir vergisi, GVK m.23 uyarınca istisnadır; işveren bu tutarı bordroda hesaplanan vergiden düşer. Ücretlerde ayrıca binde 7,59 oranında damga vergisi doğar. Farklı gelir türlerinin toplam yükünü kıyaslamak için vergi karşılaştırma aracımızı kullanabilirsiniz.
Serbest meslek makbuzunda kesinti kaç TL olur?
Serbest meslek erbabına yapılan ödemelerde kesinti oranı %20'dir. Kesinti, serbest meslek makbuzundaki brüt tutar üzerinden çıkar ve KDV matraha girmez. Avukat, mali müşavir, hekim ve mühendis ödemelerinde aynı kural işler.
Örnek hesap: Mali müşavire 25.000 TL brüt ücret ödediniz. Makbuzda %20 KDV olan 5.000 TL ile %20 stopaj olan 5.000 TL görünür. Mali müşavirin hesabına 25.000 + 5.000 − 5.000 = 25.000 TL geçer. Kesilen 5.000 TL'yi vergi dairesine siz yatırırsınız.
Taraflar net tutar üzerinden anlaşırsa brüt tutarı bulmak için net bedeli 0,80'e bölersiniz. 20.000 TL net ücret, 25.000 TL brüt ücrete ve 5.000 TL kesintiye denk gelir.
Telif hakkı ödemelerinde oran %17'dir. 30.000 TL brüt telif için kesinti 5.100 TL olur ve yazarın eline 24.900 TL geçer. Yazar ve çizerlerle yaptığımız çalışmalarda en sık yanılgı, telife de %20 uygulamaktır. Serbest meslek erbabı kesilen vergiyi geçici vergide ve yıllık beyannamede hesaplanan vergiden düşer.
Kira ve inşaat ödemelerinde net tutar nasıl bulunur?
İş yeri kirasında oran %20'dir. Aylık brüt kira 60.000 TL ise kesinti 12.000 TL, mülk sahibine ödenen net tutar 48.000 TL olur. Net sözleşmede brüt kirayı bulmak için net kirayı 0,80'e bölersiniz. Yıllık brüt kira geliri 2026 için 400.000 TL'yi aşan mülk sahibi, 332 Seri No.lu Tebliğ gereği beyanname verir ve kesintiyi mahsup eder.
Birden fazla takvim yılına yayılan inşaat ve onarım işlerinde hakediş üzerinden %5 kesinti çıkar. 2.000.000 TL'lik hakedişte kesinti 100.000 TL'dir ve matrah KDV hariç tutardır.
Pazaryeri satışlarında ve internet reklamında oran kaçtır?
E-ticarette pazaryeri gibi aracı hizmet sağlayıcılar, satıcıya yaptıkları ödemeden %1 kesinti yapar. Dayanak, 2 Ağustos 2024 tarihli 7524 sayılı Kanun ile GVK 94. maddeye eklenen hüküm ve 22 Aralık 2024 tarihli 9284 sayılı Cumhurbaşkanı Kararı'dır. Oran 1 Ocak 2025'ten beri uygulanır. Matrah satışın KDV hariç tutarıdır; komisyon ve kargo bedeli matrahtan düşmez.
Satıcı, pazaryerinin kestiği tutarı geçici vergide ve yıllık beyannamede hesaplanan vergiden düşer. Kesinti hesaplanan vergiyi aşarsa fazlayı nakden veya mahsuben geri alırsınız. Örnek hesap: Aylık 400.000 TL KDV hariç satış yapan satıcıda pazaryeri 4.000 TL keser; bu tutar yıl boyunca 48.000 TL'ye ulaşır. Kendi internet sitenizdeki satışlarda aracı hizmet sağlayıcı bulunmadığı için bu kesinti genellikle doğmaz.
İnternet ortamında verilen reklam hizmeti ödemelerinde %15 kesinti çıkar. Kapsam, ödemeyi yapanın ve alanın statüsüne bağlıdır. Reklam harcaması yüksek işletmelerin ödeme öncesinde kapsamı bürodan teyit etmesini öneririz.
Mevduat, fon ve kâr payı kesintileri hangi oranlardadır?
Geçici 67. madde kapsamındaki mevduat stopajı ve fon kesintileri nihai vergidir; alıcı bu gelirleri ayrıca beyan etmez. Cumhurbaşkanı kararları bu stopaj oranlarını sık değiştirir; 9 Temmuz 2025 kararından sonra 2026'da iki yeni karar çıktı. Aşağıdaki tablo, 21 Ekim 2026 itibarıyla yürürlükteki stopaj oranlarını verir.
| Gelir Türü | Oran | Yasal Dayanak | Yürürlük |
|---|---|---|---|
| TL vadeli mevduat, 6 aya kadar | %17,5 | GVK Geçici 67 | 9 Temmuz 2025 |
| TL vadeli mevduat, 6 ay – 1 yıl | %15 | GVK Geçici 67 | 9 Temmuz 2025 |
| TL vadeli mevduat, 1 yıldan uzun | %10 | GVK Geçici 67 | 9 Temmuz 2025 |
| Döviz vadeli mevduat | %25 | GVK Geçici 67 | 9 Temmuz 2025 |
| Altın mevduatı | %15 | GVK Geçici 67 | 9 Temmuz 2025 |
| Para piyasası, borçlanma araçları, değişken ve karma fonlar | %17,5 | GVK Geçici 67 | 9 Temmuz 2025 |
| Hisse senedi yoğun fonlar | %0 | GVK Geçici 67 | Değişmedi |
| TEFAS'ta işlem görmeyen serbest hisse yoğun fonlar (27.03.2026'dan sonra edinilen) | %17,5 | 11107 sayılı Karar, RG 33206 | 27 Mart 2026 |
| Kurumsal yatırımcılar için para piyasası fonları (eski oran %0) | %10 | 11734 sayılı Karar, RG 33361 | 5 Eylül 2026 |
| Tam mükellef kurum kâr payı | %15 | GVK m.94/6, 9286 sayılı Karar | 22 Aralık 2024 |
Örnek hesap: 1.000.000 TL'yi 6 ay vadeli TL mevduata yatıran yatırımcı 200.000 TL brüt faiz kazanırsa (varsayımsal), kesinti 35.000 TL, net faiz 165.000 TL olur. Aynı faiz 1 yıldan uzun vadede doğsaydı kesinti 20.000 TL olurdu. Fon paylarında alım tarihi önemlidir: 2026 kararları, eski ve yeni stopaj oranlarını ayıran geçiş hükümleri içerir.
Limited veya anonim şirket kâr dağıttığında, tam mükellef gerçek kişi ortağın payından %15 keser. 500.000 TL kâr payında kesinti 75.000 TL, ortağın eline geçen tutar 425.000 TL olur. Dağıtım planı yaparken kâr dağıtımı hesaplama aracımızdan yararlanın.
Muhtasar beyannameyi ne zaman verirsiniz?
Kesinti yapan kişi, vergiyi kestiği ayı izleyen ayın 26'sına kadar Muhtasar ve Prim Hizmet Beyannamesi ile bildirir ve aynı süre içinde öder. Ekim ayında kestiğiniz vergiyi 26 Kasım'a kadar beyan edersiniz. Çalışanı olmayan veya az sayıda çalışanı bulunan mükellefler, şartları sağlarsa üç aylık dönemlerle beyan verebilir; şartları vergi dairesiyle teyit edin.
Banka, aracı kurum ve pazaryeri gibi kuruluşlar kendi muhtasar beyannamelerini verir ve stopaj oranlarını kendileri uygular. Siz alıcıysanız bu kuruluşlara ayrıca beyan yükünüz olmaz. Kesinti sonrası süreç gelir türüne göre dört farklı yoldan ilerler:
- Nihai vergi: Mevduat ve fon kazancında kesinti nihaidir ve alıcı ayrıca beyanname vermez.
- Mahsup edilen ön ödeme: Serbest meslek erbabı ve e-ticaret satıcısı kesintiyi geçici vergide ve yıllık beyannamede hesaplanan vergiden düşer.
- Eşiğe bağlı beyan: İş yeri kirasında yıllık brüt gelir 400.000 TL'yi aşarsa mülk sahibi beyanname verir, aşmazsa kesinti nihai vergi olur.
- Bordroya bağlı kesinti: Ücretlide işveren her ay keser; çalışan yalnızca beyan şartları doğarsa yıllık beyanname verir.
Yevmiye kaydını nasıl yaparsınız?
Serbest meslek makbuzu örneğindeki 25.000 TL brüt ücreti şu sırayla kayda alırsınız:
- Makbuzu kayda alın: Brüt ücreti gider hesabına, KDV'yi 191 numaralı hesaba borç yazarsınız.
- Kesintiyi ayırın: Hesapladığınız vergiyi 360 numaralı hesaba alacak yazarsınız.
- Net ödemeyi yapın: Kalan tutarı banka kanalıyla alıcıya aktarırsınız.
- Beyan edip ödeyin: İzleyen ayın 26'sında beyannameyi verir ve 360 numaralı hesabı kapatırsınız.
| İşlem | Borçlu Hesap | Alacaklı Hesap | Tutar (TL) |
|---|---|---|---|
| Brüt serbest meslek ücreti | 770 Genel Yönetim Giderleri | — | 25.000 |
| Hesaplanan KDV (%20) | 191 İndirilecek KDV | — | 5.000 |
| Banka ödemesi | — | 102 Bankalar | 25.000 |
| Kesilen gelir vergisi (%20) | — | 360 Ödenecek Vergi ve Fonlar | 5.000 |
| Toplam | 30.000 | 30.000 | — |
Beyan günü 360 numaralı hesabı 5.000 TL borçlandırır, 102 numaralı bankalar hesabını 5.000 TL alacaklandırırsınız. Borç ve alacak toplamı her iki kayıtta da eşit çıkar.
Uygulamada sık yapılan hatalar hangileridir?
Sahada karşılaştığımız sorunların büyük bölümü, stopaj oranlarını bilmemekten değil matrahı yanlış kurmaktan çıkar. Mükelleflerimizde en sık gördüğümüz altı hata şunlardır:
- Net sözleşmeyi brüte çevirmemek: Net tutarın %20'sini alırsanız kesintiyi her ay eksik hesaplarsınız.
- KDV dahil tutardan hesaplamak: Serbest meslek ve inşaat kesintisinde matrah KDV hariç tutardır.
- Telif ile serbest meslek oranını karıştırmak: Telifte %17, diğer serbest meslek ödemelerinde %20 uygularsınız.
- Tahakkuk gününü ödeme günüyle karıştırmak: Kesintiyi, ödemeyi yaptığınız ayın beyannamesinde bildirirsiniz.
- Pazaryeri kesintisini mahsup etmemek: Kesinti nihai vergi değildir; geçici vergide düşmezseniz fazla vergi ödersiniz.
- Mevduat ve fon kararlarını izlememek: Fon payının alım tarihi hangi oranın geçerli olacağını belirler.
Kesintiyi yapmayan veya eksik yapan kişi vergiyi kendi malvarlığından öder; gecikme zammı ve vergi ziyaı cezası riski de doğar. Güncel ceza tutarları için vergi cezaları sayfamıza bakın. Süreci birlikte kurgulamak için muhasebe hizmetleri sayfamızdan bize ulaşabilirsiniz.
Bu içerik genel bilgilendirme amaçlıdır; somut durumunuz için mali müşavirinize danışınız.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →Kira Geliri Vergisi (GMSİ) Beyannamesi & Gider İndirimi
Mesken istisnası, %15 götürü vs. gerçek gider optimizasyonu ve stopaj iadesi hesaplama.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Vergi planlaması ve mevzuat uyumu konusunda destek isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- Kira Stopajı Nedir, Nasıl Hesaplanır? İş Yeri Sahipleri ve Kiracılar İçin Kapsamlı Rehber İş yeri kira stopajı 2026'da brüt kiranın yüzde 20'sidir. Net-brüt çevrimini, muhtasar beyanı ve mah…
- Geçici Vergi Beyannamesi 2026: Matrah, Mahsup ve Kontrol Rehberi Geçici vergi matrahını doğru kurmanın yolunu, 2026 hadlerini, dönemsel stopaj mahsubunu ve yanılma p…
- 3. Dönem Geçici Vergi Beyannamesi 2026 ve Örnek Hesap 3. dönem geçici vergi beyannamesi rehberi: 2026 oranlarını, asgari kurumlar vergisi kontrolünü ve 17…
Sık Sorulan Sorular
Net ödeme anlaşmasında kesinti tutarını nasıl bulurum?
Net tutarı 0,80’e bölerek brüt tutara ulaşırsınız; farkı kesinti olarak ayırırsınız. 20.000 TL net ücret 25.000 TL brüte ve 5.000 TL kesintiye denk gelir. Net tutarın %20’sini almak eksik hesaplamaya yol açar.
Stopaj nihai vergi midir yoksa mahsup edilir mi?
Gelirin türüne göre değişir. Mevduat faizi ve fon kazancında kesinti nihai vergidir ve beyan gerekmez. Serbest meslek ve e-ticaret kesintisini geçici vergide ve yıllık beyannamede hesaplanan vergiden düşersiniz.
Telif ödemesinde de serbest meslek oranı geçerli midir?
Hayır. Telif hakkı ödemelerinde GVK m.94/2-a uyarınca %17, diğer serbest meslek ödemelerinde m.94/2-b uyarınca %20 kesersiniz. İkisini karıştırmak her ödemede eksik veya fazla vergi doğurur.
Pazaryerinin kestiği %1 vergiyi nasıl geri alırım?
Kesinti nihai vergi değildir. Satıcı olarak tutarı geçici vergi beyannamesinde ve yıllık beyannamede hesaplanan vergiden düşersiniz. Kesinti hesaplanan vergiyi aşarsa fazlayı nakden veya mahsuben geri alabilirsiniz.