
Maaşım Neden Düştü? Vergi Dilimi Geçişi 2026
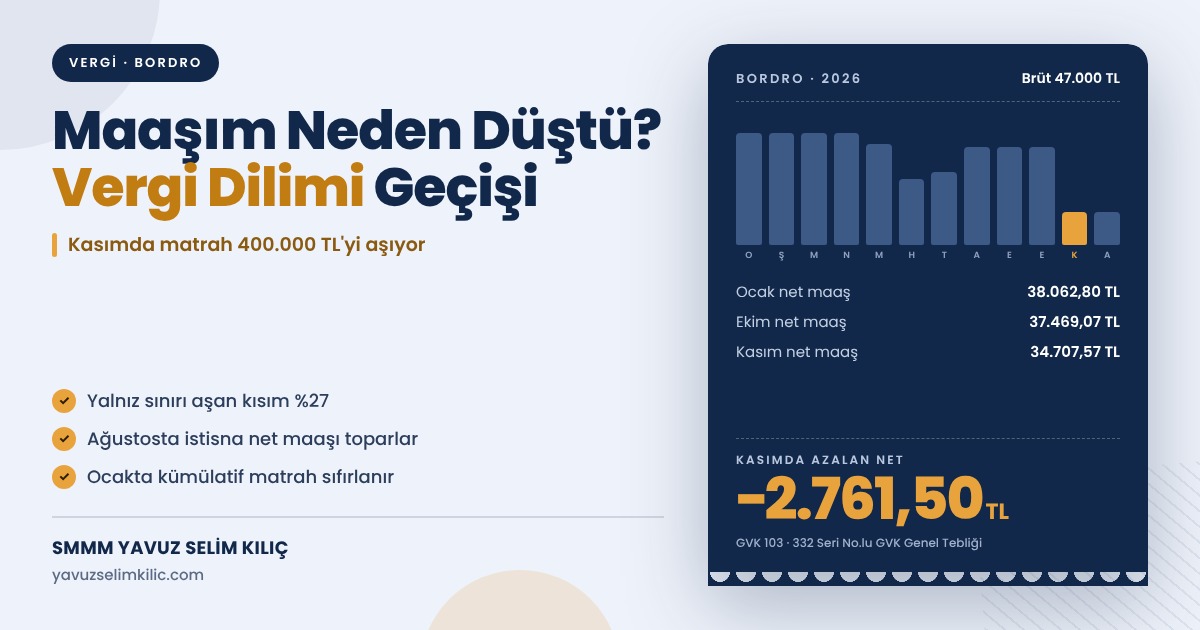
Vergi dilimi geçişi, çalışanın yıl başından beri biriken vergi matrahının bir sonraki dilim sınırını aşması ve aylık gelir vergisi kesintisinin artmasıdır. Brüt maaş değişmediği hâlde net maaş bu yüzden yılın ikinci yarısında düşer; kasım ayı bu düşüşün en çok hissedildiği aydır.
2026 ücret tarifesini 332 Seri No.lu Gelir Vergisi Genel Tebliği belirledi ve tebliğ 31 Aralık 2025 tarihli Resmî Gazete'de yayımlandı. Hesabın yasal dayanağı GVK 103'üncü madde, asgari ücret istisnasının dayanağı ise GVK 23'üncü maddedir. Resmî açıklamalar için Gelir İdaresi Başkanlığı portalını inceleyin. Kaynak metin: GİB Gelir Vergisi Kanunu.
Uygulamada bordro sorularının çoğu kasımda bize ulaşıyor. Çalışan maaşının kesildiğini düşünüyor, işveren ise bordro programının hata yaptığından şüpheleniyor. Çoğu durumda ikisi de yanılıyor; sebep kümülatif matrahtır.
Vergi dilimi geçişi nedir ve maaşı neden düşürür?
Gelir vergisi aylık değil, yıllık tarifeyle hesaplanır. Bordro her ay o aya kadar biriken matrahı toplar ve vergiyi bu toplam üzerinden bulur. Birikmiş matrah 190.000 TL'yi aşınca kesinti oranı %15'ten %20'ye, 400.000 TL'yi aşınca %27'ye çıkar. Brüt aynı kalsa da net bu yüzden azalır.
Üst dilime geçmek maaşın tamamını yüksek oranla vergilendirmez. Yalnız sınırı aşan kısım yeni oranla vergilenir. Zam istemekten çekinen çalışan bu noktada yanılır: zam her zaman net maaşı artırır, sadece artışın bir kısmı daha yüksek oranla vergilenir.
2026 ücret tarifesi hangi dilimlerden oluşur?
Aşağıdaki tablo 2026 yılında ücret gelirlerine uygulanan dilimleri gösterir.
| Kümülatif Matrah | Oran | Dilim Sonunda Birikmiş Vergi | Yasal Dayanak |
|---|---|---|---|
| 190.000 TL'ye kadar | %15 | 28.500 TL | GVK 103 |
| 190.000 - 400.000 TL | %20 | 70.500 TL | GVK 103 |
| 400.000 - 1.500.000 TL | %27 | 367.500 TL | GVK 103 |
| 1.500.000 - 5.300.000 TL | %35 | 1.697.500 TL | GVK 103 |
| 5.300.000 TL üzeri | %40 | — | GVK 103 |
Ücret dışı gelirlerde %27'lik dilim 1.000.000 TL'de biter. Bordroda ise ücret tarifesi geçerlidir. Matrahı bulmak için brütten %14 SGK işçi payı ile %1 işsizlik sigortası işçi payı düşülür.
Tablodaki vergi tutarları yıllık kümülatif tarifeyi gösterir; aylık net ücret bunlardan doğrudan okunmaz. Bordroda önce çalışanın prim kesintilerini düşerek aylık matrahı bulun. Önceki ayın matrahını ekleyip toplam vergiyi hesaplayın ve önceki kümülatif vergiyi çıkarın. Ardından o aya ait asgari ücret vergi istisnasını ve damga vergisini ayrı uygulayın.
Bordroda Gelir Vergisi Kanunu ile 5510 sayılı sosyal sigorta hükümleri farklı matrahlar kurar. 4857 sayılı İş Kanunu ücret ve çalışma süresine ilişkin hakkı düzenler; Vergi Usul Kanunu belgeleme yönünü tamamlar. Hazine ve Maliye Bakanlığı vergi istisnasını, Sosyal Güvenlik Kurumu ise prime esas kazanç kurallarını açıklar. Brüt ücret, net ücret ve SGK primi satırlarını birbirinin yerine kullanmayın.
Brüt 47.000 TL maaş ay ay kaç TL net kalır?
Örnek hesap olarak 2026 yılı boyunca aylık 47.000 TL brüt alan bir çalışanı ele alalım. Aylık matrahı 39.950 TL'dir. Asgari ücret istisnası ve damga vergisi istisnası her ay uygulanır.
| Ay | Kümülatif Matrah (TL) | Kesilen Gelir Vergisi (TL) | Net Maaş (TL) |
|---|---|---|---|
| Ocak - Nisan | 39.950 → 159.800 | 1.781,17 | 38.062,80 |
| Mayıs | 199.750 | 2.268,67 | 37.575,30 |
| Haziran | 239.700 | 3.778,67 | 36.065,30 |
| Temmuz | 279.650 | 3.452,25 | 36.391,72 |
| Ağustos - Ekim | 319.600 → 399.500 | 2.374,90 | 37.469,07 |
| Kasım | 439.450 | 5.136,40 | 34.707,57 |
| Aralık | 479.400 | 5.171,40 | 34.672,57 |
Kasımda kümülatif matrah 400.000 TL sınırını geçer. Net maaş ekime göre 2.761,50 TL düşer. Ocaktaki nete göre aralıktaki kayıp 3.390,23 TL'dir. Ocakta matrah sıfırlanır ve net yeniden 38.000 TL bandına çıkar.
Ağustosta net maaş neden yükselir?
Asgari ücret istisnası da kümülatif ilerler. 2026 yılında asgari ücretin aylık matrahı 28.075,50 TL'dir. Bu tutarın birikmiş toplamı temmuzda 190.000 TL'yi aşar ve istisna da %20 oranından hesaplanmaya başlar. Ağustostan itibaren aylık istisna 4.211,33 TL'den 5.615,10 TL'ye çıkar.
Çalışanın kendi matrahı mayısta üst dilime geçer, asgari ücretinki ise temmuzda. Mayıs ile temmuz arasında net maaş düşük kalır, ağustosta istisna yetişince toparlanır. Kasımda ise çalışanın matrahı %27 dilimine girer ama asgari ücret matrahı yıl sonuna kadar %20 diliminde kalır. Bu yüzden kasım düşüşünü telafi eden bir artış gelmez.
Muhtasar ve Prim Hizmet Beyannamesindeki tutarları ücret bordrosuyla karşılaştırın. Fazla mesai ve fazla çalışma ücreti, yıllık ücretli izin ödemesi veya prim gibi kalemleri ilgili ayda ayrı gösterin. Kıdem tazminatı ve ihbar tazminatı için normal aylık ücret hesabını aynen uygulamayın. Her ödemenin vergi ve prim niteliğini belirleyip kümülatif matraha girip girmediğini ayrıca kontrol edin.
Bordroyu kontrol etmenin adımları nelerdir?
Net maaşınızın doğru olup olmadığını şu sırayla kontrol edin:
- Kümülatif matrahı bulun: Bordronuzdaki "kümülatif vergi matrahı" satırını önceki ayla karşılaştırın.
- Dilim sınırını kontrol edin: Toplamın 190.000 TL veya 400.000 TL sınırını bu ay geçip geçmediğine bakın.
- İstisnayı doğrulayın: Asgari ücret gelir vergisi istisnasının bordroda ayrı satırda düşüldüğünü görün.
- Damga vergisini kontrol edin: Brütün binde 7,59'undan 250,70 TL istisna düşülmüş olmalı.
- Farkı işverene sorun: Hesap tutmuyorsa bordroyu hazırlayan mali müşavirden kümülatif dökümü isteyin.
Vergi dilimi geçişi için hazırlanan muhasebe kaydı, işverende ücret gideri ile çalışan borcunu ayrı izler. Hesap planı üzerinden banka ödemesini ve vergi kesintisini mutabık hale getirin. e-Defter kullanan işletmede bordro ekiyle kayıt bağlantısını saklayın. İstihdam teşviki varsa yararlanma şartlarını ayrıca doğrulayın; teşvik, çalışanın hak ettiği ücreti azaltan veya asgari ücret istisnasının yerine geçen bir uygulama değildir.
Çalışanların sık yaptığı yanılgılar hangileridir?
Kasım ve aralıkta en çok duyduğumuz dört yanılgı şunlar:
- "İşveren maaşımı kesti": Brüt değişmediyse düşüşün kaynağı kesinti değil, artan gelir vergisidir.
- "Zam alırsam daha az kazanırım": Yalnız sınırı aşan kısım yüksek oranla vergilenir; zam neti her zaman artırır.
- "Bu kesinti kalıcı": Matrah her ocakta sıfırlanır ve net maaş yılbaşında eski düzeyine döner.
- "Asgari ücretli de etkilenir": Asgari ücretin tamamı istisna kapsamında olduğu için vergi kesintisi doğmaz.
Bordro maliyetini hesaplamak için hesaplama araçlarımızı kullanabilirsiniz. İşveren olarak bordro süreçlerinizi birlikte yürütmek için mali danışmanlık hizmetlerimiz sayfasından bize ulaşın.
Bu içerik genel bilgilendirme amaçlıdır; somut durumunuz için mali müşavirinize danışınız.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Vergi planlaması ve mevzuat uyumu konusunda destek isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- Şirket Tasfiye Süreci 2026: Limited ve Anonim Şirket Şirket tasfiye süreci 2026 adımlarını, üç ilan kuralını, tasfiye beyannamelerini ve ortağın eline ka…
- Gayrimenkul Satışında Değer Artış Kazancı 2026 Değer artış kazancı 2026 istisnasını, 5 yıl kuralını, Yİ-ÜFE endekslemesini ve ev satışında doğru ve…
- KDV Tevkifatı Oranları 2026: Kim, Ne Kadar Öder? KDV tevkifatı 2026 güncel oran listesini, 12.000 TL sınırını, alıcı ve satıcının yevmiye kaydını ve …