
E-Fatura Saklama Rehberi: E-Arşiv Nasıl Saklanır?
E-fatura saklama, elektronik faturanın gerektiğinde bulunabilmesi, okunabilmesi ve doğrulanabilmesi için belgenin elektronik kaydını koruyan bir arşiv işlemidir. Düzenlediğiniz ve aldığınız e-Faturaları asıl elektronik dosyalarıyla saklayın. E-Arşiv Faturada hangi nüshayı hangi ortamda tutacağınızı, faturayı düzenleyen veya alan taraf olmanıza göre belirleyin.
Kısa özet. Faturanın asıl dosyasını muhasebe kaydıyla eşleştirin. Portal veya entegratör değişmeden önce arşivi dışarı alın ve bir örnek belgeyi yedekten açarak kontrol edin.
E-fatura saklama için hangi dosyalar gerekir?
Gelen ve giden e-Faturaların UBL-TR biçimindeki asıl elektronik dosyalarını arşive alın. Dosyanın içindeki elektronik imza veya mali mühür bilgilerini koruyun. Bir görüntüleme kopyasını günlük işler için kullanabilirsiniz. Arşiv kontrolünde ise belgenin asıl kaydının erişilebilir olmasını ve doğrulama bilgilerinin dosyayla birlikte durmasını sağlayın.
- Gelen ve giden faturaları ilgili uygulamadan asıl elektronik dosyalarıyla dışarı alın.
- Belge numarasını, tarihini ve muhasebe kayıt referansını arşiv dizinine yazın.
- Rastgele seçtiğiniz dosyayı açın ve doğrulama bilgilerinin erişilebilirliğini kontrol edin.
- Arşivi yedekleyin ve örnek bir dosyayı yedekten geri yükleyin.
Uygulamada e-postadaki görüntüleme kopyası kolay bulunur, asıl dosyanın nerede olduğu ise unutulabilir. Her ay birkaç örneği muhasebe kaydından başlayarak arşivde bulun.
509 Sıra No.lu Tebliğe göre elektronik saklama hizmeti almak, mükellefin muhafaza ve ibraz sorumluluğunu kaldırmaz. Arşiv sözleşmesinde dışa aktarımın nasıl yapılacağını ve hizmet sona erdiğinde dosyaları hangi yolla alacağınızı kontrol edin.
E-Arşiv Faturada hangi nüsha saklanır?
509 Sıra No.lu Vergi Usul Kanunu Genel Tebliği, e-Arşiv Faturanın düzenleyicide kalan elektronik nüshası ile alıcıya iletilen nüshayı ayırır. Belgeyi düzenleyen işletme, kendisinde kalan nüshayı elektronik ortamda muhafaza eder. Alıcı, elektronik yolla gelen nüshayı imza veya mühür bilgisiyle birlikte elektronik ortamda, kâğıt olarak teslim edilen nüshayı ise kâğıt ortamında saklar.
| Belge | Arşivde aranacak nüsha | Kontrol |
|---|---|---|
| Gelen veya giden e-Fatura | Asıl elektronik dosya | Görüntüleme ve doğrulama bilgilerine erişin. |
| Düzenlediğiniz e-Arşiv Fatura | Düzenleyicide kalan elektronik nüsha | Arşivi belge numarasıyla sorgulayın. |
| Aldığınız e-Arşiv Fatura | Size iletilen nüsha | Belgenin iletim biçimini ve kaydını doğrulayın. |
Sık yapılan hata, her PDF’nin aynı hukuki ve teknik işlevi gördüğünü varsaymaktır. Faturanın yalnızca ekrandan alınmış bir görünümü varsa belgeyi düzenleyenden veya kullandığınız uygulamadan asıl nüshayı kontrol edin.
2026 faturaları ne kadar süre saklanır?
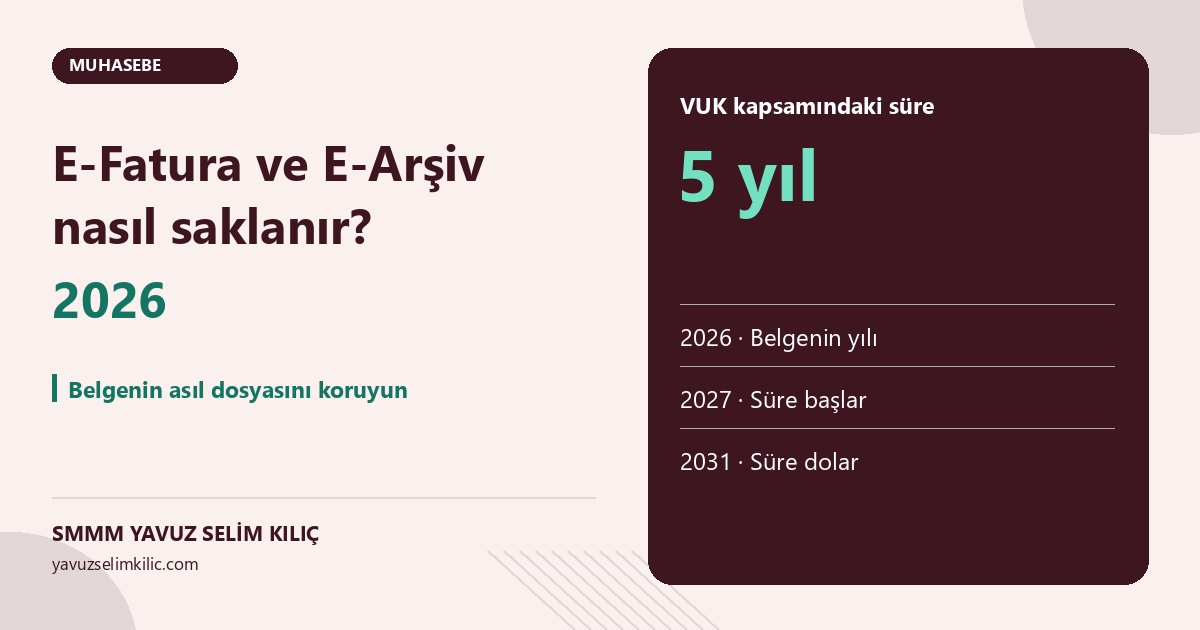
Vergi Usul Kanunu’nun 253’üncü maddesine göre defter tutmakla yükümlü olanlar, kapsamındaki defter ve belgeleri ilgili yılı izleyen takvim yılından başlayarak beş yıl muhafaza eder. Buna göre 2026 yılına ait faturalar için VUK bakımından süre 2027 başında başlar ve 2031 sonunda dolar.
Tacirler ayrıca 6102 sayılı Türk Ticaret Kanunu’nun 82’nci maddesini uygular. Ticari defter kayıtlarına dayanak olan belgeler için saklama süresi on yıldır. 2026’da oluşan bu kapsamdaki belgelerin süresi 2036 sonunda dolar. İki yükümlülük de uygulanıyorsa belgeyi uzun olan süre boyunca saklayın. VUK’un 256’ncı maddesi kapsamındaki ibraz için dosyaları okunabilir ve erişilebilir tutun.
| Yükümlülük | Başlangıç | 2026 belgesi için bitiş |
|---|---|---|
| VUK 253 kapsamında | 2027 başı | 2031 sonu |
| TTK 82 kapsamında | 2026 takvim yılının bitişi | 2036 sonu |
Entegratör değişirken arşiv nasıl devralınır?
Hizmet değişikliğinden önce eski sağlayıcıdan toplu dışa aktarım alın. Dosyaları ay bazında sayın ve belge listenizle karşılaştırın. Bir yıllık klasörün açılması, içindeki her belgenin erişilebilir olduğunu göstermeye yetmez. Gelen, giden ve e-Arşiv belgelerinden ayrı örnekler seçin.
- Gelen ve giden faturaların dışa aktarımını yeni sistem açılmadan tamamlayın.
- Fatura listesinde eksik görünen belgeleri sağlayıcının raporuyla karşılaştırın.
- Yedekten açtığınız örneğin doğrulama bilgilerini ve muhasebe bağlantısını kaydedin.
Örnek uygulamada 2026 Kasım faturalarını bir kez numaraya, bir kez muhasebe kaydına göre arayın. İki aramada aynı dosyaya ulaşıyorsanız kayıtla arşiv arasındaki bağlantı çalışıyor demektir.
Mevzuat dayanakları.509 Sıra No.lu Vergi Usul Kanunu Genel Tebliği (Resmî Gazete nüshası) · Gelir İdaresi Başkanlığı · VUK md. 253 ve 256 · Gelir İdaresi Başkanlığı · VUK md. 253 · 6102 sayılı Türk Ticaret Kanunu, md. 82 · Gelir İdaresi Başkanlığı e-Fatura Portalı Kullanım Kılavuzu
İlgili yazılar ve sayfalar.2026 yıl sonu kapanış kontrol listesi · Muhasebe ve vergi hesaplama araçları · Muhasebe ve mali müşavirlik hizmetleri
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Defter ve kayıt düzeninizi meslek mensubu takibine bırakmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- Alınan Çek ve Senetler Yıl Sonunda Nasıl Kontrol Edilir? Alınan çek ve senetler için yıl sonu portföyünü fiziki sayım ve banka teyidiyle karşılaştırın. Açık …
- POS Mutabakatı: Kredi Kartı Satışı Bankayla Nasıl Eşleştirilir? POS mutabakatı yaparken kredi kartı satışlarını banka ekstresiyle eşleştirin. İade, banka komisyonu …
- Tahsil Edilemeyen Alacaklar İçin Hangi Belgeler Saklanmalı? Tahsil edilemeyen alacaklar için hangi takip belgelerinin saklanacağını, şüpheli ve değersiz alacak …