
IBAN'a Gelen Satış Parası ve Vergi Riski 2026
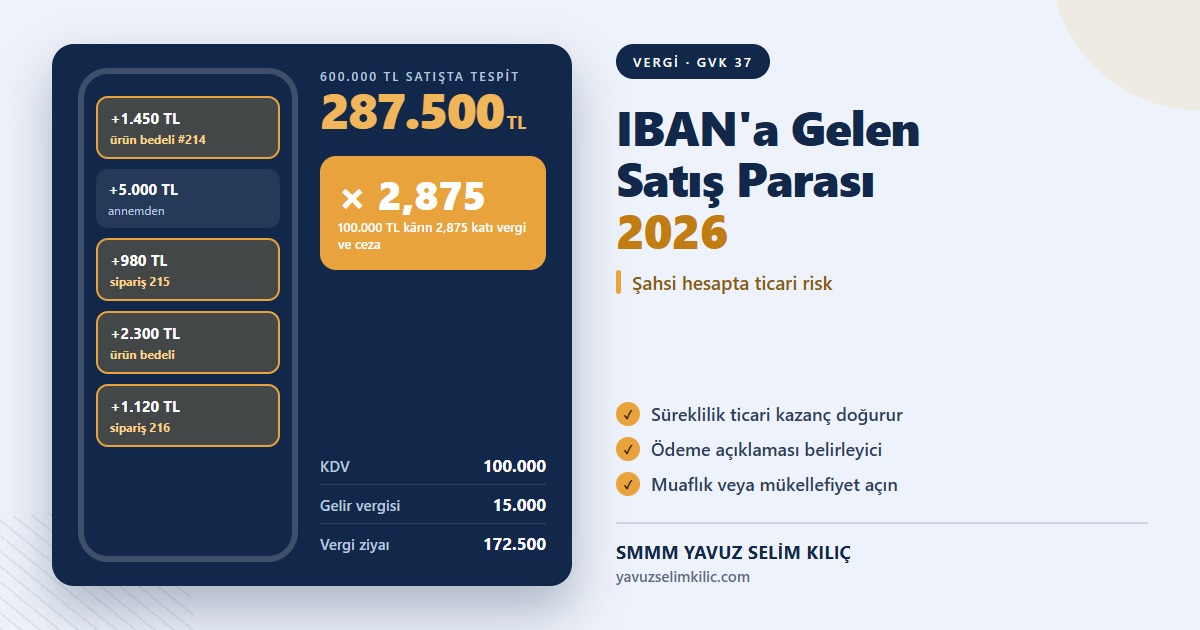
IBAN'a gelen satış parası, mükellefiyet açmadan ürün veya hizmet satan kişinin bedeli kendi şahsi banka hesabına aldırmasıdır. Düzenli ve tekrarlanan bu girişler ticari faaliyetin göstergesidir; vergi idaresi tespit ettiğinde gelir vergisi, KDV ve cezalar birlikte gündeme gelir.
Gelir İdaresi, 213 sayılı Vergi Usul Kanunu'nun (VUK) 148 ve 149. maddeleri uyarınca bankalardan bilgi isteme yetkisine sahiptir. Hesap hareketlerine dayalı risk analizleri 2026 yılında da yoğun biçimde kullanılıyor. Ticari faaliyetin tanımı ise 193 sayılı Gelir Vergisi Kanunu'nun (GVK) 37. maddesinde yer alır. Güncel duyurular için Gelir İdaresi Başkanlığı sayfasını inceleyin. Kaynak metin: GİB Vergi Usul Kanunu.
Uygulamada son dönemde karşılaştığımız tespitlerin önemli kısmı sosyal medyadan satış yapıp parayı kişisel hesabına alanlarla ilgili. Çoğu kişi "küçük tutar" diye başladığı satışın yıllar içinde büyüdüğünü fark etmiyor.
Hesabıma gelen para vergi incelemesi doğurur mu?
Tek başına doğurmaz, ama düzenli ve çok sayıda kişiden gelen ödemeler risk analizine takılabilir. Aile içi transferler, borç iadeleri veya kira gibi açıklanabilir girişler sorun yaratmaz. Sorun, açıklaması satış olan ve süreklilik taşıyan girişlerdedir. İdare bu durumda sizi izaha çağırabilir, mükellefiyet açabilir ve geçmiş dönemler için vergi ile ceza tarh edebilir.
Ödeme açıklamalarında ürün adı, sipariş numarası veya "ürün bedeli" gibi ifadeler bulunması ticari niteliği güçlendirir. Bu ayrıntı incelemede belirleyici olabilir.
Satış parası hangi durumda ticari kazanç sayılır?
| Hesap Hareketi | Risk Düzeyi | Açıklama | Yasal Dayanak |
|---|---|---|---|
| Aile içi para transferi | Düşük | Ticari nitelik taşımaz | - |
| Kişisel eşya satışı (arızi) | Düşük | Süreklilik yoksa ticari kazanç doğmaz | GVK 37 |
| Çok sayıda kişiden düzenli ödeme | Yüksek | Süreklilik ve organizasyon göstergesi | GVK 37 |
| Açıklaması "ürün bedeli" olan girişler | Yüksek | Satış ilişkisini belgeler | VUK 3 |
| Evde üretim, muaflık belgesi var | Düşük | Sınır içinde vergi doğmaz | GVK 9/6 |
Ticari kazançta belirleyici olan tutar değil, faaliyetin süreklilik ve organizasyon taşımasıdır. Küçük tutarlı ama düzenli satışlar da kapsama girer.
Hesaba gelen her tutarı otomatik satış saymak doğru değildir. Borç sözleşmesi, aile transferi açıklaması veya ikinci el kişisel eşya belgesi işlemin niteliğini gösterebilir. Buna karşılık düzenli stok alımı, reklam, kargo ve müşteri takibi ticari organizasyon göstergeleridir. Muafiyet belgesi de her faaliyeti kapsamaz; üretim yöntemi, satış kanalı ve ilgili GVK bendinin şartları birlikte incelenir.
IBAN'a gelen satış parası için önce kişisel transferle işletme tahsilatını ayırın. 3065 sayılı Katma Değer Vergisi Kanunu teslim veya hizmetin KDV yönünü belirler. Faaliyet şirket üzerinden yürürse Kurumlar Vergisi Kanunu, şahıs işletmesinde Gelir Vergisi Kanunu devreye girer. Türk Ticaret Kanunu kapsamındaki tacir için kayıt düzeni de önemlidir. Aynı banka girişine bütün gelir türlerini birlikte uygulamayın.
600.000 TL satış tespit edilirse kaç TL çıkar?
Bir kişinin 2026'da sosyal medyadan aldığı ürünleri satıp 600.000 TL'yi şahsi hesabına aldırdığını düşünelim. Mükellefiyet açmadan faaliyet yürüttüğü için VUK 344 uyarınca vergi ziyaı cezası yüzde elli artırımlıdır. Satış bedelinin KDV dahil olduğu ve maliyet düşüldükten sonra 100.000 TL kazanç kaldığı varsayılıyor.
| Kalem | Hesap | Tutar (TL) |
|---|---|---|
| KDV (iç yüzde %20) | 600.000 / 1,20 x %20 | 100.000 |
| Gelir vergisi | 100.000 TL kazanç, 2026 tarifesi | 15.000 |
| Vergi ziyaı cezası (kayıt dışı faaliyette 1,5 kat) | 115.000 x %150 | 172.500 |
| Toplam (gecikme faizi hariç) | - | 287.500 |
Net etki tek cümleyle şudur: 100.000 TL kâr eden bu kişiden, faiz hariç 287.500 TL vergi ve ceza istenebilir.
Mükellefiyet açıldığında e-Fatura veya e-Arşiv belgesini banka tahsilatıyla eşleştirin. Defter türüne göre e-Defter ya da Defter-Beyan kaydını oluşturun; hesap planı bilanço esasındaki işletmede bu ayrımı görünür kılar. Geçici vergi hesabı satış hasılatının tamamı üzerinden değil, ilgili kazanç tespitinden hareket eder. İşyerine ait kira gibi stopajlı bir ödeme varsa bunun beyanını satış faturasıyla karıştırmayın.
Satışlarınızı nasıl kayıt altına alırsınız?
- Faaliyetinizi tanımlayın: Evde üretim mi, alım satım mı yaptığınızı belirleyin.
- Doğru statüyü seçin: Şartları sağlıyorsanız esnaf muaflığı, sağlamıyorsanız şahıs işletmesi açın.
- Ayrı hesap kullanın: Satış tahsilatlarını kişisel harcamalardan ayrı bir hesapta toplayın.
- Belge düzenleyin: Mükellefiyet açtıktan sonra her satış için e-Arşiv fatura kesin.
Geçmiş dönemlere ait satışlar için izaha davetten önce mali müşavirinizle durum değerlendirmesi yapın. Kendiliğinden atılan adımlar ceza riskini önemli ölçüde azaltır.
Hazine ve Maliye Bakanlığı düzenlemeleri ve Vergi Denetim Kurulu inceleme usulleri kayıt dışı faaliyetin vergisel sonucunu etkiler. Yeni başlayan kişi genç girişimci istisnası şartlarını ayrıca inceleyebilir. İstisna, belgesiz satışa veya banka hareketlerini açıklamamaya izin vermez. İndirimin hangi kazanca ve döneme ait olduğunu mali müşavirinizle belirleyin; geçmiş kayıt dışı hasılatı sonradan alınan bir belgeyle otomatik olarak vergisiz saymayın.
Uygulamada karıştırılan noktalar nelerdir?
- Belli bir tutarın altı serbest sanılıyor: Ticari kazançta genel bir muafiyet tutarı yoktur.
- Arkadaş hesabı kullanmak çözüm sanılıyor: Bu yöntem riski ortadan kaldırmaz, hesap sahibini de sorumlu duruma sokar.
- Kargo şirketi bilgisi görünmez sanılıyor: Kargo ve pazaryeri verileri de risk analizinde kullanılabilir.
Kasa ve ortak hesaplarındaki benzer riskleri kasa hesabı şişkinliği yazımızda anlattık. Mükellefiyet açmak için hizmetlerimiz sayfasından bize ulaşabilirsiniz.
Bu içerik genel bilgilendirme amaçlıdır; somut durumunuz için mali müşavirinize danışınız.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Vergi planlaması ve mevzuat uyumu konusunda destek isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- Şirket Tasfiye Süreci 2026: Limited ve Anonim Şirket Şirket tasfiye süreci 2026 adımlarını, üç ilan kuralını, tasfiye beyannamelerini ve ortağın eline ka…
- Gayrimenkul Satışında Değer Artış Kazancı 2026 Değer artış kazancı 2026 istisnasını, 5 yıl kuralını, Yİ-ÜFE endekslemesini ve ev satışında doğru ve…
- KDV Tevkifatı Oranları 2026: Kim, Ne Kadar Öder? KDV tevkifatı 2026 güncel oran listesini, 12.000 TL sınırını, alıcı ve satıcının yevmiye kaydını ve …