
Genç Girişimci Teşvikleri 2026: İstisna ve Prim Değişikliği
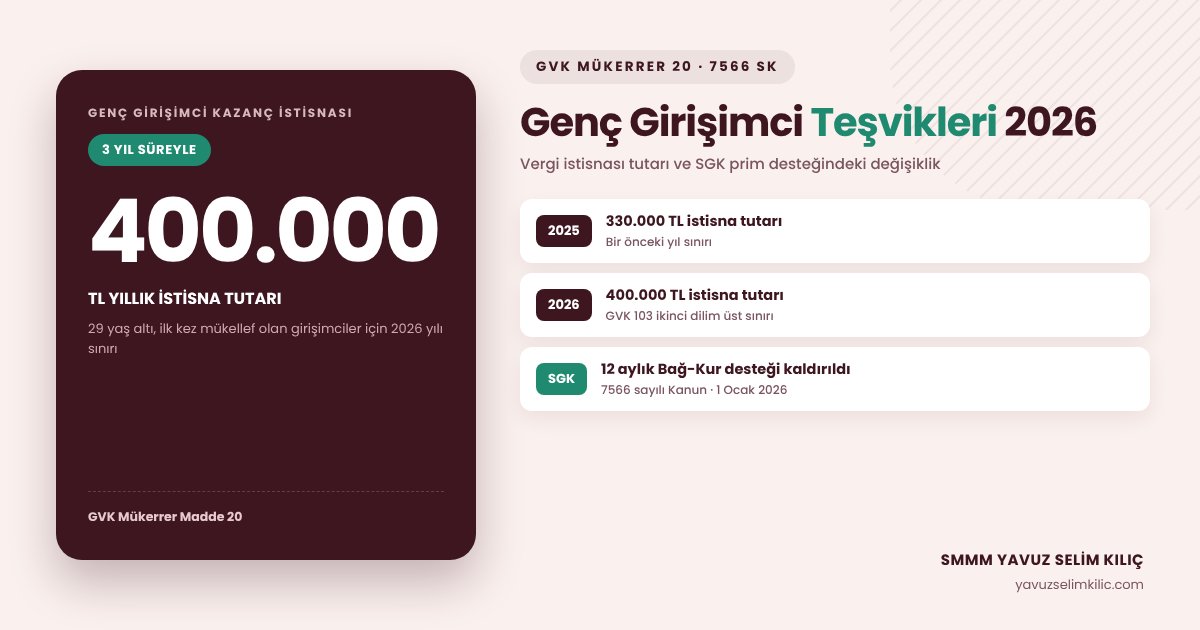
Genç girişimci teşvikleri, 29 yaşını doldurmamış kişilerin ilk kez kurduğu işletmelere tanınan vergi ve prim avantajlarının tamamıdır. 2026'da bu paketin vergi ayağı güçlenerek sürüyor, prim ayağı ise sona erdi.
Bu ayrımı bilmek bu yıl her zamankinden önemli. Büromuzda 2026'da iş kuran genç girişimcilere maliyet tablosunu baştan çıkarmalarını öneriyoruz, çünkü Bağ-Kur primi artık cepten ödeniyor. Dönem beyanları ve üçer aylık geçici vergi süreçleri için geçici vergi rehberimize bakabilirsiniz. Resmî mevzuat, TÜRMOB açıklamaları ve güncel hadler için Gelir İdaresi Başkanlığı portalını inceleyin.
Genç girişimci teşvikleri 2026'da nasıl işliyor?
Genç girişimci teşvikleri 2026 yılında vergi istisnası ve sosyal güvenlik yükümlülükleri açısından iki farklı koldan yönetilir. 193 sayılı Gelir Vergisi Kanunu'nun (GVK) mükerrer 20. maddesindeki kazanç istisnası, üç vergilendirme dönemi boyunca yıllık 400.000 TL'ye kadar kazancı vergi dışı bırakır. Bağ-Kur primlerini bir yıl boyunca Hazine ve Maliye Bakanlığı bütçesinden karşılayan destek ise 1 Ocak 2026'dan itibaren kalktı. Yeni kurulan işletme primini kendisi öder.
Prim desteğini yürürlükten kaldıran düzenleme, 19 Aralık 2025 tarihli Resmî Gazete'de yayımlanan 7566 sayılı Kanun'dur. Düzenleme, 5510 sayılı Sosyal Sigortalar ve Genel Sağlık Sigortası Kanunu'nun ilgili teşvik hükmünü sonlandırdı. Kanunda bir geçiş hükmü bulunmadığı için 2025'te desteğe hak kazanmış kişilerin kalan süreleri tartışmalı kaldı. Bu durumdaysanız kalan ayların akıbetini Sosyal Güvenlik Kurumu (SGK) birimlerine yazılı dilekçeyle doğrudan sorun.
Kazanç istisnasından kimler yararlanır?
Kazanç istisnası otomatik uygulanmaz, mükellefin beş yasal şartı aynı anda taşıması aranır:
- Yaş şartı: İşe başlama tarihinde 29 yaşınızı doldurmamış (18–29 yaş aralığında) olmanız gerekir.
- İlk kez mükellefiyet: Ticari, zirai veya serbest meslek kazancı nedeniyle ilk kez gelir vergisi mükellefi olmanız şarttır.
- Süresinde bildirim: İşe başlamayı 213 sayılı Vergi Usul Kanunu (VUK) hükümlerine göre yasal süresinde vergi dairesine bildirmeniz gerekir.
- Fiilen çalışma: İşin başında bizzat bulunmanız, sevk ve idareyi bizzat yürütmeniz aranır (çırak veya işçi çalıştırmak hakkı bozmaz).
- Devralma yasağı: Faaliyeti eş veya üçüncü dereceye kadar kan ve kayın hısımlarından devralmamış olmanız zorunludur.
6102 sayılı Türk Ticaret Kanunu kapsamında adi ortaklık veya şahıs şirketi kurduysanız, ortakların tamamı bu şartları ayrı ayrı taşımalıdır. Ortaklardan biri dahi şartı karşılamazsa diğer ortaklar da istisnadan yararlanamaz. Sahada gördüğümüz en sık yapılan hata, ölüm nedeniyle devralınan işletmeyi devir yasağı kapsamında sanmaktır. Murisin eş ve çocuklarına miras yoluyla geçen işletmeler bu yasağın dışındadır.
2026 istisna tutarı ne kadar?
İstisna tutarı her takvim yılında Gelir Vergisi Kanunu'nun 103. maddesinde yer alan gelir vergisi tarifesinin ikinci dilimine endekslidir. 31 Aralık 2025 tarihli Resmî Gazete'de yayımlanan 332 Seri No.lu Gelir Vergisi Genel Tebliği, 2026 tarifesinin ikinci dilimini 400.000 TL olarak ilan etti. Dolayısıyla 2026 takvim yılı kazançlarında yıllık istisna tutarı 400.000 TL olarak uygulanır.
| Uygulama Alanı | 2025 Dönemi | 2026 Dönemi | Yasal Dayanak |
|---|---|---|---|
| Yıllık kazanç istisnası tutarı | 330.000 TL | 400.000 TL | GVK Mükerrer Madde 20 |
| Yararlanma süresi | 3 vergilendirme dönemi | 3 vergilendirme dönemi | GVK Mükerrer Madde 20 |
| 1 yıllık Bağ-Kur prim desteği | Hazinece karşılanır (0 TL) | Kaldırıldı (Mükellef öder) | 7566 sayılı Kanun / 5510 SK |
| Mükellefiyet yaş sınırı | 29 yaşını doldurmamış | 29 yaşını doldurmamış | GVK Mükerrer Madde 20 |
Yıllık 400.000 TL'yi aşan kazanç normal tarife dilimlerine göre vergilendirilir. Üç yıllık istisna süresi içinde 30 yaşına girmeniz hakkınızı kaybettirmez; yaş kriteri yalnızca mükellefiyetin tescil edildiği tarihte dikkate alınır.
İstisna mükellefe kaç TL kazandırır?
Somut bir örnek hesap üzerinden net etkiyi inceleyelim. Bilişim ve danışmanlık faaliyeti yürüten 26 yaşındaki bir şahıs mükellefinin 2026 yılı safi ticari kazancı 900.000 TL olsun. Mükellef tüm yasal şartları taşımaktadır ve teşvikin birinci yılındadır.
| Hesaplama Kalemi | İstisna Uygulanmazsa | İstisna Uygulanınca |
|---|---|---|
| Yıllık safi ticari kazanç | 900.000 TL | 900.000 TL |
| Genç girişimci kazanç istisnası | 0 TL | −400.000 TL |
| Gelir vergisi matrahı | 900.000 TL | 500.000 TL |
| Hesaplanan yıllık gelir vergisi | 205.500 TL | 97.500 TL |
| Mükellefin net vergi avantajı | 0 TL | 108.000 TL |
Bu genç girişimci tek bir takvim yılında tam 108.000 TL daha az gelir vergisi öder. Üç vergilendirme döneminde benzer kâr elde edildiğinde toplam vergi avantajı 320.000 TL'yi aşar. Kendi işletmenizin gelir ve gider kalemleriyle simülasyon yapmak için mali hesaplama araçları sayfamızı kullanabilirsiniz.
Ancak 2026 yılında madalyonun diğer yüzünü de hesaba katmak zorundasınız. 2025'te iş kuran bir akranınız ilk yıl 0 TL Bağ-Kur primi öderken, 2026'da şirket açan siz 12 aylık primi cebinizden karşılıyorsunuz. Asgari ücret üzerinden belirlenen prime esas kazanç (PEK) tabanında aylık Bağ-Kur primi yaklaşık 9.000 TL bandında olduğundan, yıllık prim yükü 100.000 TL'yi bulmaktadır. Bu nedenle net kârlılık hesabını vergi kalkanı ile prim maliyetini birlikte tartarak yapmalısınız.
Başvuru ve muhasebe adımları nelerdir?
Genç girişimci teşvikleri kapsamında mükelleflerimizle şu yasal sırayı izliyoruz:
- İşe başlamayı bildirin: İnteraktif Vergi Dairesi üzerinden işe başlama bildirimini süresinde verin ve genç girişimci kaydınızı açtırın.
- e-Belge ve defter düzenini kurun: Faaliyet türünüze göre e-Fatura, e-Arşiv veya e-SMM sistemine geçip Tekdüzen Hesap Planı çerçevesinde yasal kayıtlarınızı ayrıştırın.
- Gelir vergisi beyannamesinde düşün: Yıllık gelir vergisi beyannamesinin ekler tablosunda genç girişimci istisnası satırına 400.000 TL'yi yazarak matrahtan indirin.
- Aylık Bağ-Kur primlerini planlayın: Kaldırılan prim desteği nedeniyle SGK prim borçlarını her ay gecikme zammına girmeden düzenli ödeyin.
- Üç yıllık süreyi izleyin: Üçüncü vergilendirme döneminin bitiş tarihini not alarak şirket türü değişikliği (Limited veya A.Ş.) için mali müşavirinizle stratejik planlama yapın.
Yasal bildirim süresini kaçıran mükellef istisna hakkını kaybeder. Süresinde verilmeyen beyannamelerin getireceği özel usulsüzlük cezaları için vergi cezaları sayfamızı inceleyin.
Şirket kuruluşu, vergi istisnası ve teşvik yönetimi süreçlerinizi güvenle başlatmak için muhasebe hizmetleri sayfamızdan bizimle iletişime geçebilirsiniz.
Bu içerik genel bilgilendirme amaçlıdır; somut durumunuz için mali müşavirinize danışınız.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Şirket kuruluşu, tür değişikliği ve kuruluş sonrası yükümlülükler için destek isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- Şirket Tasfiye Süreci 2026: Limited ve Anonim Şirket Şirket tasfiye süreci 2026 adımlarını, üç ilan kuralını, tasfiye beyannamelerini ve ortağın eline ka…
- 2026 Yasal Defter Tasdik Süreleri ve Noter Takvimi 2026 yılı yasal defter tasdik süreleri, noter tasdik süreleri, yevmiye kapanış tasdiki ve ara tasdik…
- Defter Tasdikleri ve Noter Açılış Kapanış Rehberi 2026 yılı defter tasdikleri, noter defter tasdiki, yevmiye kapanış tasdiki ve açılış onay sürelerini…