
2026 Vergi Usulsüzlük Cezaları ve Özel Usulsüzlük Rehberi
Kısa Özet: 2026 Vergi Usulsüzlük Cezaları ve Özel Usulsüzlük Rehberi konulu bu rehber, 2026 yılı güncel vergi ve muhasebe mevzuatı çerçevesinde mükellefler ve uygulayıcılar için temel bir başvuru kaynağı olarak hazırlanmaktadır.
Vergi usulsüzlük cezaları, vergi kanunlarının şekil kurallarına uyulmaması halinde kesilen mali yaptırımlardır. Bu cezalar 213 sayılı Kanun uyarınca mükelleflere tatbik edilir. Bildirimlerin zamanında yapılması ceza risklerini önler. Cezalarda indirim hakkı mali yükü yarı yarıya hafifletir.
2026 yılında vergi daireleri dijital çapraz denetimlerle usulsüzlük fiillerini tespit eder. SMMM Yavuz Selim Kılıç olarak mükelleflerimizin vergi usul süreçlerini eksiksiz takip ediyoruz. Ceza indirimi için vergi cezalarında indirim rehberimize bakabilirsiniz. Fatura kuralları için e-belge düzenleme kuralları sayfamıza göz atın. Ceza tarifesi için vergi cezaları tablosuna başvurabilirsiniz. Resmi mevzuat duyuruları için Gelir İdaresi Başkanlığı portalını ziyaret edebilirsiniz.
Vergi usulsüzlük cezaları nedir ve dereceleri nasıl ayrılır?
Vergi usulsüzlük cezaları, mükelleflerin defter tutma ve bildirim sürelerine dair şekil kurallarını ihlal etmesi halinde uygulanan idari para cezalarıdır. 213 sayılı Vergi Usul Kanunu m.351 hükmü bu yaptırımları düzenler. Kanun koyucu bu fiilleri ağırlık derecesine göre Birinci Derece ve İkinci Derece usulsüzlük olarak iki ana grupta toplar.
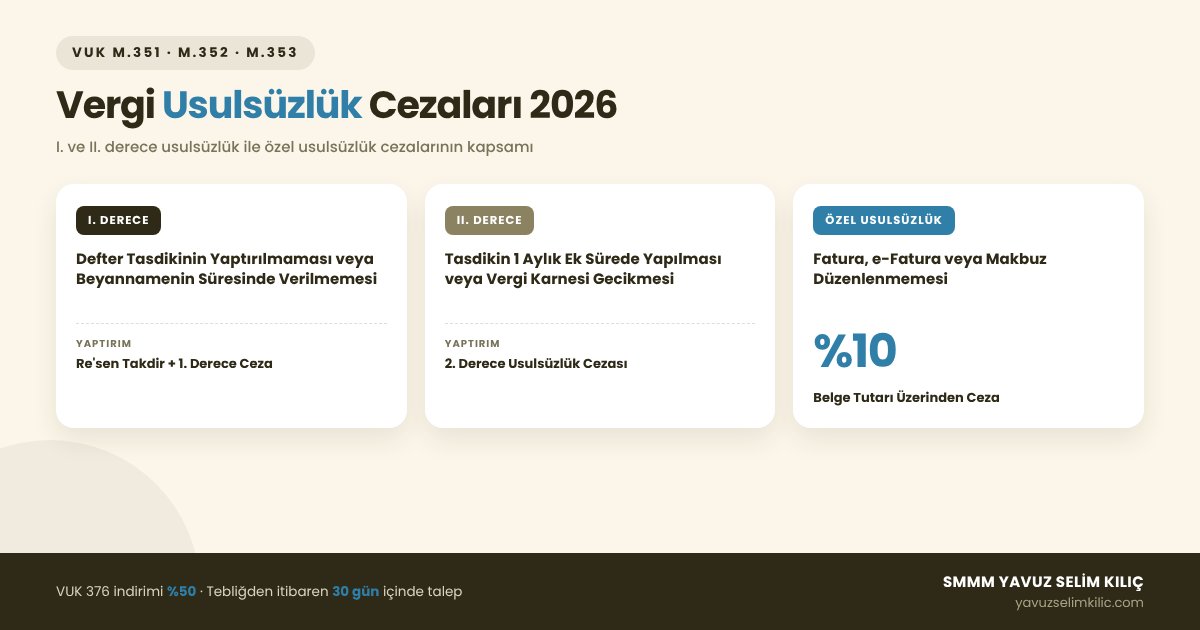
Birinci derece usulsüzlükler ağır usul hatalarını kapsar; defter tasdikinin yaptırılmaması bu fiillerin başında gelir. Beyannamenin süresinde verilmemesi veya defterlerin ibraz edilmemesi de birinci derece sayılır. İkinci derece usulsüzlükler ise beyannamelerin 30 günlük ek sürede verilmesi gibi fiillerdir. Bildirimlerin gecikmesi de bu kapsama girer. Fatura ve irsaliye düzenlenmemesi ise VUK m.353 gereği özel usulsüzlük sayılır. 5520 sayılı KVK ve 193 sayılı GVK mükellefleri yasal şekil kurallarına uymak zorundadır. Teknokent firmalarında 4691 sayılı Kanun ve genç girişimci istisnasında da usul intizamı şarttır.
2026 yılı usulsüzlük dereceleri ve fiilleri tablosu.
2026 takvim yılında yürürlükte olan usulsüzlük dereceleri aşağıdaki tabloda özetlenmiştir.
| Ceza Derecesi | Örnek İhlal Fiilleri | Vergisel Yaptırım | Yasal Dayanak Mevzuat |
|---|---|---|---|
| I. Derece Usulsüzlük | Defter Açılış Tasdikinin Yaptırılmaması | Re'sen Takdir ve 1. Derece Ceza | 213 sayılı VUK m.352/1 |
| I. Derece Usulsüzlük | Vergi Beyannamesinin Süresinde Verilmemesi | 1. Derece Ceza ve Re'sen Takdir | 213 sayılı VUK m.352/1 |
| II. Derece Usulsüzlük | Tasdikin 1 Aylık Ek Sürede Yapılması | 2. Derece Usulsüzlük Cezası | 213 sayılı VUK m.352/2 |
| II. Derece Usulsüzlük | Vergi Karnesinin Süresinde Alınmaması | 2. Derece Usulsüzlük Cezası | 213 sayılı VUK m.352/2 |
| Özel Usulsüzlük | Fatura, e-Fatura veya Makbuz Düzenlememe | Belge Tutarının %10'u Ceza | 213 sayılı VUK m.353 |
Tabloda yer alan cezalar her yılbaşında yeniden değerleme oranında artırılmaktadır.
Usulsüzlük cezası tahakkuku muhasebe yevmiye kaydı.
Vergi dairesi tarafından tebliğ edilen genel ve özel usulsüzlük cezaları muhasebe defterlerine işlenir. Tutarlar Tekdüzen Hesap Planına göre Kanunen Kabul Edilmeyen Gider (KKEG) olarak kaydedilir:
| Hesap Kodu ve Açıklaması | Borç (TL) | Alacak (TL) |
|---|---|---|
| 689 DİĞER OLAĞANDIŞI GİDER VE ZARARLAR 689.05 KKEG - VUK Usulsüzlük Cezası | 15.000,00 | - |
| 360 ÖDENECEK VERGİ VE FONLAR 360.06 Tahakkuk Eden Usulsüzlük Borcu | - | 15.000,00 |
| 360 ÖDENECEK VERGİ VE FONLAR 360.06 Ceza Borcunun Ödenmesi | 15.000,00 | - |
| 102 BANKALAR 102.01 Ticari Mevduat Hesabı | - | 15.000,00 |
Ödenen ceza tutarı vergi matrahından indirilemez; tutar ticari kâra ilave edilir.
Usulsüzlük cezası tebliğ edildiğinde hangi adımlar izlenmelidir?
Mükelleflerin ceza yükünü hafifletmek için izlemesi gereken sıralı adımlar şunlardır:
- Tebliğ Tarihini Doğrulayın: e-Tebligat üzerinden tebliğ tarihini netleştirerek 30 günlük süreyi başlatın.
- Ceza Maddesini İnceleyin: Cezanın VUK 352 mi yoksa VUK 353 kapsamında mı kesildiğini kontrol edin.
- VUK 376 İndirimi İsteyin: Dijital Vergi Dairesi üzerinden dilekçe vererek %50 indirim hakkını kullanın.
- Haksız Kesintilere İtiraz Edin: İhlal gerçekleşmemişse 30 gün içinde vergi mahkemesinde dava açın.
- Ödemeyi Vadesinde Yapın: İndirimli ceza tutarını banka kanalıyla 1 ay içinde ödeyerek dosyayı kapatın.
Uygulamada sık yapılan hatalar ve uzman tavsiyeleri nelerdir?
Uygulamada en çok rastlanan hata, usulsüzlük cezalarını önemsiz görüp ödemeyi geciktirmektir. VUK 376 indiriminden yararlanılmışsa, süresinde ödenmeyen cezanın silinen %50'lik kısmı iptal edilir. Tutar gecikme faiziyle birlikte geri istenir.
Diğer hata ise fatura düzenleme sürelerinin aşılmasıdır. Mal tesliminden sonraki 7 gün aşıldığında VUK m.353 gereği fatura tutarının %10'u oranında ağır cezalar kesilir. Türk Ticaret Kanunu hükümleri gereği ticari defter nizamı korunmalıdır. 5510 sayılı SGK bildirgeleri de süresinde verilmelidir. Asgari ücret bordroları, kıdem tazminatı kayıtları ve geçici vergi bildirimleri TÜRMOB takvimine uygun yürütülmelidir.
- %50 İndirim Fırsatı: İhbarnamenin tebliğinden itibaren 30 gün içinde VUK 376 talebiyle ceza yarıya iner.
- Tek Fiil Ağır Ceza: Hem vergi ziyaı hem usulsüzlük doğuran fiilde miktar itibarıyla ağır olan ceza uygulanır.
- KKEG Niteliği: Usulsüzlük cezaları ticari kârdan indirilemez, KKEG olarak beyan edilmelidir.
- Uzlaşma Yasağı: Genel usulsüzlük cezaları uzlaşma kapsamında değildir; doğrudan VUK 376 indirimi talep edilmelidir.
161 farklı ceza kalemini 2026 vergi cezaları sorgulama ekranımızdan anında arayabilir, Bozüyük mali müşavir ve Eskişehir mali müşavir kadromuzdan destek alabilirsiniz.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Vergi planlaması ve mevzuat uyumu konusunda destek isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- Şirket Tasfiye Süreci 2026: Limited ve Anonim Şirket Şirket tasfiye süreci 2026 adımlarını, üç ilan kuralını, tasfiye beyannamelerini ve ortağın eline ka…
- Gayrimenkul Satışında Değer Artış Kazancı 2026 Değer artış kazancı 2026 istisnasını, 5 yıl kuralını, Yİ-ÜFE endekslemesini ve ev satışında doğru ve…
- KDV Tevkifatı Oranları 2026: Kim, Ne Kadar Öder? KDV tevkifatı 2026 güncel oran listesini, 12.000 TL sınırını, alıcı ve satıcının yevmiye kaydını ve …