
Kasım 2026 Vergi Takvimi ve Beyanname Süreleri
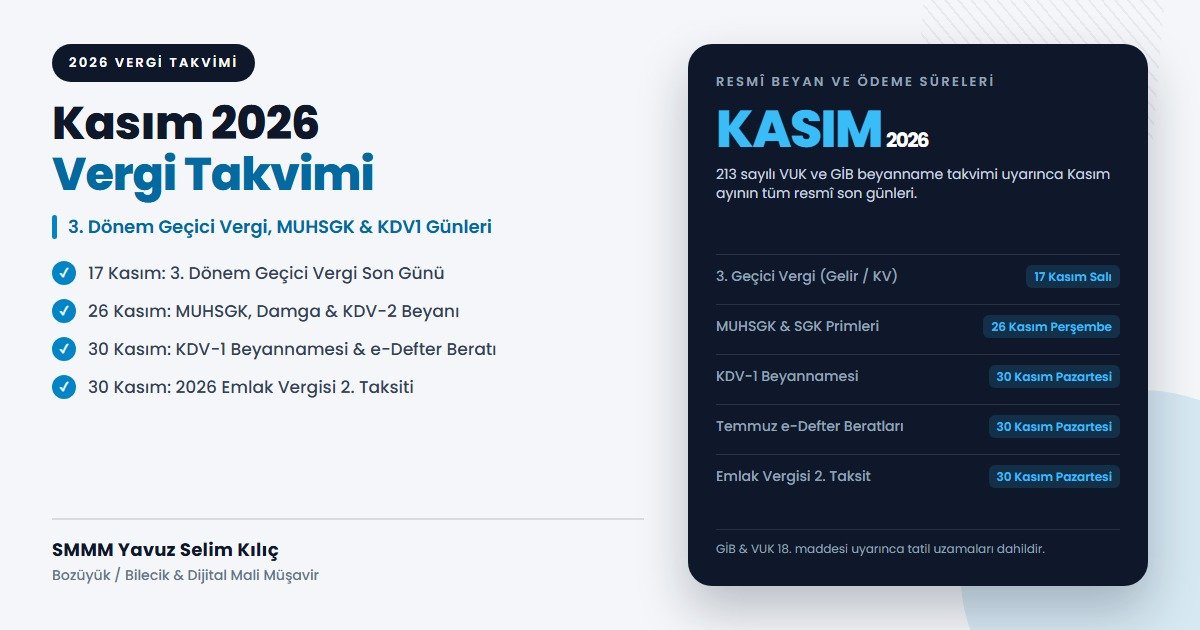
Kasım 2026 vergi takvimi, 2026 yılı 3. dönem geçici vergi beyannamesi başta olmak üzere Ekim dönemine ait KDV-1, MUHSGK, damga vergisi ve Temmuz dönemi e-Defter beratlarının son günlerini düzenleyen resmî takvimdir. Takvimi eksiksiz takip eden mükellefler gecikme zammı ve özel usulsüzlük cezası yaptırımlarından korunur.
Kasım ayı, mali müşavirlik ve muhasebe uygulamalarında yılın en yoğun dönemlerinden biridir. Dokuz aylık kümülatif kazancın bildirildiği 3. dönem geçici vergi ile aylık KDV ve SGK yükümlülükleri aynı aya denk gelir. Kasım beyanname süreleri içinde iş akışını doğru planlamak ve geçici vergi son günü 2026 takvimine tam uyum sağlamak gerekir. Yılın genel planlaması için beyanname takvimi rehberimizi inceleyebilir, detaylı geçici vergi hesapları için 3. dönem geçici vergi beyannamesi 2026 yazımıza göz atabilirsiniz. Resmî duyuruları Gelir İdaresi Başkanlığı portalından da düzenli olarak doğrulayın.
Kasım 2026 vergi takvimi nedir ve hangi beyannameleri kapsar?
Kasım 2026 vergi takvimi beş ana yasal yükümlülüğü kapsar. İlk sırada Temmuz–Ağustos–Eylül 2026 dönemini içeren 3. dönem geçici vergi beyannamesi yer alır. İkinci grupta Ekim 2026 dönemine ait Muhtasar ve Prim Hizmet Beyannamesi (MUHSGK), Damga Vergisi ile KDV-2 tevkifat beyannameleri bulunur.
Üçüncü aşamada Ekim 2026 dönemine ait KDV-1 beyannamesi verilir. Dördüncü sırada aylık yükleme tercihinde bulunan mükellefler için Temmuz 2026 dönemi e-Defter beratlarının Gelir İdaresi sistemine yüklenmesi yer alır; elektronik defter süreleri için e-fatura ve e-defter geçiş takvimi sayfamıza bakabilirsiniz. Beşinci grupta ise mükelleflerin belediyelere ödediği 2026 yılı Emlak Vergisi 2. taksiti bulunmaktadır.
3. dönem geçici vergi son günü ne zamandır ve nasıl verilir?
3. dönem geçici vergi beyannamesinin kanuni verme süresi normal şartlarda 14 Kasım tarihidir. Ancak 14 Kasım 2026 Cumartesi gününe rastladığından, 213 sayılı Vergi Usul Kanunu'nun 18. maddesi uyarınca süre ilk iş günü olan 16 Kasım'a ve Gelir İdaresi Başkanlığı uygulama takvimi uyarınca 17 Kasım 2026 Salı günü sonuna kadar devam eder.
Geçici vergi beyanında kurumlar için oran %25 (ihracatçılarda %20, imalatçılarda %24 indirimli), şahıs işletmelerinde ise kümülatif gelir vergisi tarifesidir. 7524 sayılı Kanun ile getirilen yurt içi asgari kurumlar vergisi kontrolü (%10 eşiği) geçici vergi dönemlerinde de zorunlu olarak uygulanır. Kâr beyan eden veya zarar bildiren tüm mükelleflerin mizan kontrollerini 10 Kasım tarihine kadar netleştirmesi kritik önem taşır.
Kasım 2026 beyanname ve ödeme süreleri hangi tarihlerdedir?
Aşağıdaki tabloda Kasım 2026 dönemi boyunca verilmesi gereken beyannameler, ödeme süreleri ve yasal dayanakları listelenmiştir:
| Son Gün | Vergi / Beyanname Türü | Dönem | Yasal Dayanak | İşlem / Açıklama |
|---|---|---|---|---|
| 17 Kasım 2026 | 3. Dönem Geçici Vergi (Gelir ve Kurumlar) | 2026 / 3. Çeyrek (Temmuz-Eylül) | 193 s. GVK Mük. 120 / 5520 s. KVK 32 | Beyanname verilmesi ve tahakkuk eden verginin ödenmesi |
| 26 Kasım 2026 | Muhtasar ve Prim Hizmet Beyannamesi (MUHSGK) | 2026 / Ekim | 193 s. GVK 98 / 5510 s. Kanun 86 | Muhtasar kesintileri ile SGK prim bildirim ve ödemesi |
| 26 Kasım 2026 | Damga Vergisi Beyannamesi | 2026 / Ekim | 488 s. Damga Vergisi K. 22 | Aylık akdedilen sözleşmelere ait damga vergisi beyanı ve ödemesi |
| 26 Kasım 2026 | KDV-2 (Tevkifat) Beyannamesi | 2026 / Ekim | 3065 s. KDV Kanunu 9 | Tevkifata tabi alımlara ait KDV-2 beyanı ve ödemesi |
| 30 Kasım 2026 | KDV-1 Beyannamesi | 2026 / Ekim | 3065 s. KDV Kanunu 41 | 28 Kasım Cumartesi tatili nedeniyle 30 Kasım Pazartesi son gün |
| 30 Kasım 2026 | e-Defter Beratlarının Yüklenmesi (Aylık Tercih) | 2026 / Temmuz | 1 Sıra No.lu Elektronik Defter GT | Temmuz 2026 ayına ait e-Defter ve berat dosyalarının iletimi |
| 30 Kasım 2026 | Emlak ve Çevre Temizlik Vergisi 2. Taksiti | 2026 Yılı | 1319 s. Emlak Vergisi Kanunu 30 | İlgili belediyelere 2. taksit ödemesinin tamamlanması |
| 30 Kasım 2026 | 7440 / 7326 Sayılı Kanun Yapılandırma Taksiti | 2026 / Kasım | 7440 s. Bazı Alacakların Yeniden Yap. K. | Yapılandırma taksit ödemelerinin banka kanalıyla yapılması |
e-Defter beratları ve yerel vergiler Kasım ayında ne zaman ödenir?
e-Defter uygulamasında berat yükleme tercihini "aylık" olarak seçen mükellefler için Temmuz 2026 dönemine ait beratların yüklenmesinde son gün 30 Kasım 2026 Pazartesi günüdür. Berat yükleme tercihini "geçici vergi dönemleri" olarak belirleyen mükellefler ise 3. geçici vergi dönemine (Temmuz–Ağustos–Eylül) ait beratlarını Aralık 2026 sonuna kadar yükleme imkanına sahiptir.
Yerel yönetimler açısından da Kasım ayı mali bir kapanış ayıdır. Konut ve işyerlerine ait 2026 yılı Emlak Vergisi ile işyerlerine ait Çevre Temizlik Vergisi'nin ikinci taksit ödemeleri 30 Kasım mesai bitimine kadar belediye veznelerine veya e-Devlet kapısı üzerinden ödenmelidir. Süresinde ödenmeyen yerel vergiler için 6183 sayılı Kanun kapsamında aylık gecikme zammı işletilir.
Kasım ayında defter ve yerel vergi yönetiminde uygulanacak adım adım kontrol listesi şunlardır:
- Elektronik defter berat dosyalarının GİB portalına iletimi son güne bırakılmadan tamamlanmalıdır.
- Gayrimenkul sahipleri emlak vergisi ikinci taksitlerini belediye sicil numarasıyla sorgulayarak ödemelidir.
- 7440 sayılı yapılandırma taksitleri için banka hesaplarında yeterli bakiye bulundurulmalıdır.
Geciken vergi beyannamelerinde hangi cezalar uygulanır?
Vergi beyannamelerinin kanuni süresinde verilmemesi durumunda hem usulsüzlük cezaları hem de vergi ziyaı cezası ile gecikme zammı devreye girer. 213 sayılı VUK Mükerrer 355. maddesi uyarınca elektronik ortamda verilmesi zorunlu beyannamelerin süresinde verilmemesi halinde birinci sınıf tüccarlar ve sermaye şirketleri için ağır özel usulsüzlük cezası tatbik edilir.
Örnek olay: Bir limited şirketin 17 Kasım 2026 tarihli 3. dönem geçici vergi beyannamesini unuttuğunu ve 100.000 TL tahakkuk eden vergiyi 20 gün gecikmeyle kendiliğinden (pişmanlıkla) verdiğini varsayalım. Şirket süresinde verilmeyen beyanname sebebiyle VUK Mükerrer 355 gereği özel usulsüzlük cezasıyla karşılaşır; ayrıca geciken her gün için 6183 sayılı Kanun'un 51. maddesine göre belirlenen aylık %4,5 (yıllık %54) oranındaki gecikme zammı uygulanır. Beyannamelerin yasal süre dolmadan sisteme onaylanması bu maliyetleri tamamen sıfırlar.
Kasım ayında sık yapılan vergi takvimi hataları nelerdir?
Kasım ayında büromuzda en sık karşılaştığımız üç takvim yanılgısı şunlardır:
- Geçici vergi ile KDV son gününü karıştırmak en yaygın hatadır; geçici vergi ayın 17'sinde, KDV-1 ise ay sonundadır.
- KDV-2 tevkifatını KDV-1 ile aynı gün sanmak cezaya yol açar; KDV-2 beyannamesi MUHSGK ile aynı gün 26 Kasım'da verilir.
- e-Defter berat tercihlerini kontrol etmemek gecikmeye sebep olur; aylık yükleme yapanların Temmuz beratlarını 30 Kasım'a kadar göndermesi zorunludur.
Beyanname hazırlık süreçlerinizi, banka ekstrelerinizi ve fatura girişlerinizi ayın 10'una kadar tamamlayarak olası sistem yoğunluklarından ve gecikme cezalarından korunabilirsiniz.
Yazar: SMMM Yavuz Selim Kılıç — Bilecik / Bozüyük Serbest Muhasebeci Mali Müşavir. Dijital vergi süreçleri, e-Defter denetimi ve kurumsal beyanname yönetimi danışmanlığı sunmaktadır.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Beyannamelerinizin hazırlanması ve süresinde verilmesini meslek mensubu takibine bırakmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- Gayrimenkul Satışında Değer Artış Kazancı 2026 Değer artış kazancı 2026 istisnasını, 5 yıl kuralını, Yİ-ÜFE endekslemesini ve ev satışında doğru ve…
- Geçici Vergi Beyannamesi 2026: 3. Dönem Rehberi Geçici vergi beyannamesi 2026 üçüncü dönem son günü, güncel oranlar, %10 yanılma payı ve kümülatif h…
- Geçici Vergi Beyannamesi 2026: Matrah, Mahsup ve Kontrol Rehberi Geçici vergi matrahını doğru kurmanın yolunu, 2026 hadlerini, dönemsel stopaj mahsubunu ve yanılma p…