
Geçici Vergi Beyannamesi 2026: 3. Dönem Rehberi
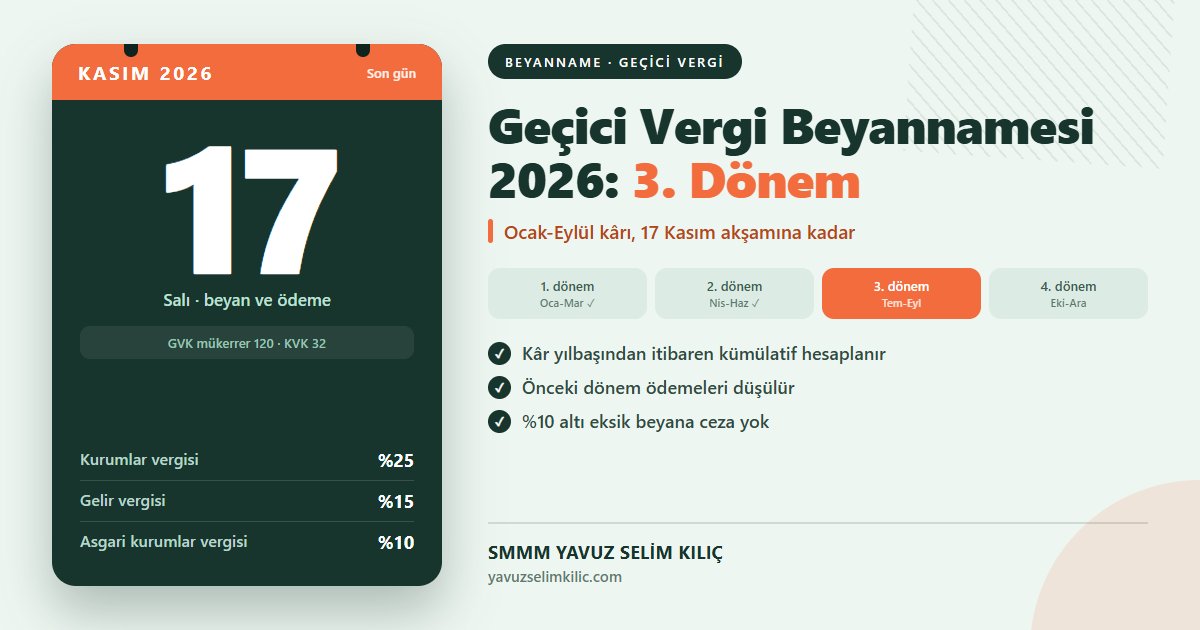
Geçici vergi beyannamesi 2026, ticari kazanç ve serbest meslek kazancı elde eden mükelleflerin yıl içindeki kârları üzerinden peşin vergi ödediği üç aylık yasal bir beyannamedir. Üçüncü dönem beyannamesi Ocak-Eylül kümülatif kârını kapsar ve yıl içindeki üçüncü geçici vergi beyanıdır. Doğru kurgulanan beyan adımları mükellefleri haksız vergi tarhiyatı ve gecikme faizi yükünden korur.
Yasal dayanak, gelir vergisi mükellefleri için 193 sayılı Gelir Vergisi Kanunu (GVK) mükerrer 120'nci maddedir. Kurumlar vergisi mükellefleri içinse 5520 sayılı Kurumlar Vergisi Kanunu (KVK) 32'nci madde hükümleri uygulanır. 213 sayılı Vergi Usul Kanunu (VUK) değerleme kuralları matrahın tespitinde bağlayıcıdır. Dönem tarihlerini beyanname takvimi sayfamızdan izleyebilirsiniz. Mahsup kuralları ve muhasebe kayıtları için geçici vergi mahsubu rehberimize bakın. Resmî açıklamalar için Gelir İdaresi Başkanlığı portalını inceleyin. Kaynak metin: GİB Gelir Vergisi Kanunu.
Uygulamada mükelleflerimizin en çok zorlandığı nokta, hesabın üç aylık değil kümülatif olmasıdır. Eylül sonundaki kârı tek bir dönem gibi hesaplayan işletmeler, önceki iki dönemde ödediği vergiyi unutup fazla ödeme riskiyle karşılaşır. Hazine ve Maliye Bakanlığı ile TÜRMOB düzenlemelerine göre üçüncü çeyrekte önceki dönem peşin ödemelerinin tam düşülmesi esastır.
Geçici vergi beyannamesi 2026 nedir ve kimler verir?
Geçici vergi beyannamesi 2026, gerçek usulde vergilendirilen gelir ve kurumlar vergisi mükelleflerinin cari yıl kazançları üzerinden peşin vergi bildirdiği üç aylık beyannamedir. Bilanço veya işletme esasına tabi ticari işletmeler, serbest meslek erbabı ve kurumlar bu beyannameyi vermekle yükümlüdür.
Basit usulde vergilendirilen esnaf ile ücretliler geçici vergi ödemez. Geçici vergi müstakil bir nihai vergi değildir. Yıl içinde ödenen tutarlar, takip eden takvim yılında verilen yıllık gelir veya kurumlar vergisi beyannamesinde hesaplanan nihai vergiden mahsup edilir. Bu yönüyle peşin vergi taksitle öne çekilmiş bir vergi tahsilat mekanizmasıdır.
Zarar eden mükellefler de beyannameyi eksiksiz vermek zorundadır. Dönem matrahı sıfır olsa dahi beyan yükümlülüğü devam eder. Beyannameyi süresinde vermeyen mükellefler hakkında 213 sayılı VUK uyarınca özel usulsüzlük cezası tatbik edilir.
3. dönemin son günü ve kapsadığı aylar nelerdir?
Geçici vergi beyannamesi 2026 üçüncü döneminde Temmuz, Ağustos ve Eylül ayları kapsanır. Ancak beyannamede yalnız bu üç ayın değil, Ocak-Eylül kümülatif kazancı yer alır. Beyan ve ödemenin yasal son günü 2026 yılında 17 Kasım Salı akşamıdır.
Resmî Gazete'de yayımlanan 7566 sayılı Kanun düzenlemesiyle GVK mükerrer 120'nci maddedeki ilk dokuz ay sınırlaması kaldırılmıştır. 2025 ve sonraki yıllarda dördüncü geçici vergi dönemi yeniden yürürlüktedir. Bu sebeple Ekim-Aralık son çeyrek işlemleri dördüncü dönem beyannamesine dahil edilir.
Mükellefiyet türünüze uygun beyanname eklerini hazırlayın. İşletme hesabı ve serbest meslek erbabı ile bilanço esasına tabi şirketlerin bildirim ekleri farklıdır. e-Beyanname platformundaki zorunlu ekleri Tekdüzen Hesap Planı verilerinize göre teyit edin.
Oranlar ve asgari kurumlar vergisi kaç yüzde?
Aşağıdaki tablo 2026 yılı geçici vergi dönemlerinde geçerli güncel vergi oranlarını özetler.
| Mükellef Grubu | Geçici Vergi Oranı | Yasal Dayanak | Yürürlük |
|---|---|---|---|
| Gelir vergisi mükellefleri | %15 | GVK mükerrer 120 | 2026 yılı için geçerlidir. |
| Kurumlar vergisi mükellefleri | %25 | KVK 32 | 2026 genel oranıdır. |
| Banka ve finans kurumları | %30 | KVK 32 | 2026 özel oranıdır. |
| Yurt içi asgari kurumlar vergisi | Kazancın en az %10'u | KVK 32/C | 2026 yılında zorunludur. |
Asgari kurumlar vergisi geçici vergi dönemlerinde de zorunlu olarak uygulanır. KVK 32/C maddesinin dördüncü fıkrası bunu hükme bağlar. Mükellef istisna veya indirim kullansa dahi, indirim öncesi kurum kazancının yüzde 10'undan az vergi ödeyemez. İlk defa faaliyete başlayan kurumlar ilk üç hesap dönemi boyunca asgari vergi uygulamasından muaftır.
Kümülatif hesap kaç TL ödetir?
Uygulamayı somutlaştırmak için bir limited şirket örneği kuralım. Şirketin yılbaşından itibaren biriken kazancı ve hesaplanan vergisi dönemler itibarıyla aşağıda gösterilmiştir.
| Dönem | Kümülatif Kâr (TL) | Hesaplanan %25 (TL) | Önceki Ödemeler (TL) | Ödenecek (TL) |
|---|---|---|---|---|
| 1. dönem (Ocak-Mart) | 1.000.000 | 250.000 | 0 | 250.000 |
| 2. dönem (Ocak-Haziran) | 2.200.000 | 550.000 | 250.000 | 300.000 |
| 3. dönem (Ocak-Eylül) | 3.400.000 | 850.000 | 550.000 | 300.000 |
Şirket 17 Kasım tarihine kadar yalnızca 300.000 TL öder. Önceki ödemeler düşülmeseydi 850.000 TL tahakkuk edecek ve 550.000 TL mükerrer ödeme doğacaktı. Kümülatif sistem mükellefi gereksiz nakit çıkışından korur. Şirket genel kurulunda kâr dağıtımı ve temettü stopajı kararlaştırılırken dağıtılabilir net kâr bu karşılıklar düşüldükten sonra kesinleşir. Ayrıca tahakkuk eden beyanname için 488 sayılı Damga Vergisi Kanunu uyarınca maktu damga vergisi yatırılır.
Beyan adımları nasıl uygulanır?
Mükelleflerin geçici vergi beyannamesi 2026 üçüncü dönemini tamamlarken izleyeceği resmî işlem adımları şunlardır:
- Dönem sonu kayıtlarını kapatın: 30 Eylül itibarıyla amortisman, reeskont, kur farkı ve değerleme işlemlerini yevmiye defterine kaydedin.
- Kümülatif kazancı tespit edin: Ocak-Eylül gelir tablosundan ticari bilanço kârını çıkarın.
- Kanunen kabul edilmeyen giderleri ekleyin: Matraha dahil edilecek giderleri ve yasal indirimleri ayrıştırın.
- Asgari vergi kıyaslamasını yapın: Hesaplanan vergiyi indirim öncesi kurum kazancının yüzde 10'luk eşiğiyle karşılaştırın.
- Önceki dönem peşin ödemelerini mahsup edin: İlk iki dönemde vergi dairesine ödenen geçici vergileri mahsup satırına işleyin.
- Beyannameyi onaylayıp tahakkuku alın: Gelir İdaresi Başkanlığı e-Beyanname sistemi üzerinden beyannameyi 17 Kasım gün sonuna kadar onaylayın.
Enflasyon düzeltmesi, amortisman ve değerleme etkileşimi
213 sayılı VUK mükerrer 298/A maddesi uyarınca geçici vergi dönemlerinde mali tabloların enflasyon düzeltmesine tabi tutulması kritik bir mevzuat başlığıdır. Gelir İdaresi Başkanlığı düzenlemelerine göre cirosu belirlenen yasal hadlerin altında kalan mükellefler geçici vergi dönemlerinde enflasyon düzeltmesi yapmaz. Ancak hadleri aşan kurumlar bilançolarını düzeltmek zorundadır.
Dönem sonu stok değerlemesi, 6102 sayılı Türk Ticaret Kanunu (TTK) ve VUK değerleme standartlarına göre yürütülür. Yabancı para cinsinden banka mevduatları ve ticari alacaklar Merkez Bankası döviz alış kuru üzerinden değerlenir. e-Defter mükellefleri üçüncü döneme ait yevmiye ve defter-i kebir kayıtlarını yasal berat yükleme takvimine tam uyumlu şekilde elektronik ortama aktarmalıdır.
Bordro giderleri, SGK primleri ve stopaj dengesi
Geçici vergi matrahı hesaplanırken personel bordrosu giderlerinin doğru döneme tahakkuk ettirilmesi şarttır. Çalışanlara ödenen brüt ücret, SGK primi işveren hissesi ve işsizlik sigortası payları ticari kazançtan gider olarak indirilir. Asgari ücret istisnası kapsamındaki gelir vergisi ve damga vergisi muafiyetleri muhtasar beyanname ile geçici vergi tablolarında uyumlu olmalıdır.
Ödenmeyen SGK primleri 5510 sayılı Kanun uyarınca tahakkuk etse dahi fiilen ödenmedikçe dönem kazancından indirilemez. Fiilen ödenmeyen prim tutarları kanunen kabul edilmeyen gider olarak geçici vergi matrahına ilave edilir. Vergi Denetim Kurulu (VDK) incelemelerinde en çok ceza kesilen konuların başında bu prim gideri ayrımı gelmektedir.
İstisnalar, Ar-Ge ve yatırım teşviklerinin geçici vergiye etkisi
Üçüncü dönem geçici vergi matrahı tespit edilirken 5746 sayılı Kanun kapsamındaki Ar-Ge ve tasarım indirimleri dikkate alınır. 4691 sayılı Kanun uyarınca Teknoloji Geliştirme Bölgelerinde elde edilen yazılım kazançları da geçici vergi matrahından istisna tutulur.
Sanayi ve Teknoloji Bakanlığı onaylı yatırım teşvik belgesi sahibi işletmeler, KVK 32/A maddesi uyarınca indirimli kurumlar vergisi hakkından faydalanır. Ayrıca Katma Değer Vergisi Kanunu kapsamında yüklenilen KDV iadesi alacağı bulunan işletmeler, geçici vergi borçlarını vergi dairesine olan iade alacaklarıyla mahsuben kapatabilir. Sosyal Güvenlik Kurumu (SGK) ve vergi borçlarının mahsup dengesi 6183 sayılı Kanun hükümlerine göre işletilir.
%10 yanılma payı neyi korur?
Vergi mevzuatı geçici vergi beyannamesi 2026 bildirimlerinde ortaya çıkabilecek makul hesaplama farklarına yasal tolerans sağlar. Beyan edilmesi gereken geçici verginin yüzde 10'unu aşmayan eksikliklere vergi ziyaı cezası uygulanmaz. Ancak bu sınır aşılırsa vergi dairesi farkı re'sen tarh eder ve gecikme faizi uygular.
Örnekteki şirket üçüncü çeyrekte kazancını 3.400.000 TL yerine sehven 3.100.000 TL beyan etmiş olsun. Doğru vergi 850.000 TL, beyan edilen vergi ise 775.000 TL'dir. Aradaki 75.000 TL fark, 85.000 TL tutarındaki yüzde 10 tolerans sınırının altında kaldığı için ceza kesilmez. Yanılma payında ölçüt beyan edilen matrah değil, beyan edilmesi gereken asıl vergidir.
Uygulamada sık yapılan hatalar hangileridir?
Mali müşavirlik uygulamalarımızda geçici vergi beyannamesi 2026 hazırlıklarında sahada en çok karşılaştığımız hatalar şu başlıklarda toplanmaktadır:
- Dönemi kümülatif hesaplamayı atlamak: Sadece üçüncü çeyrek kârını beyan eden işletmeler eksik matrah nedeniyle vergi incelemesine sevk edilir.
- Önceki dönem peşin ödemelerini düşmemek: Birinci ve ikinci dönem ödemeleri mahsup edilmediğinde şirket mükerrer vergi yüküyle karşılaşır.
- Yurt içi asgari vergi kıyaslamasını yapmamak: İstisnadan yararlanan kurumlar yüzde 10 asgari vergi kontrolünü yapmadığında cezalı tarhiyata uğrar.
- Ödenmemiş geçici vergiyi mahsup etmek: Tahakkuk ettiği hâlde vergi dairesine fiilen ödenmeyen geçici vergiler yıllık beyannamede mahsup edilemez.
- Genç girişimci ve ihracat indirimlerini karıştırmak: Teşvik ve istisna satırları e-Beyanname üzerinde usulüne uygun gösterilmelidir.
Son günü kaçırmanın maliyetini vergi cezaları sayfamızdan ayrıntılı olarak inceleyebilirsiniz. Beyanname hazırlıklarınızı ve geçici vergi hesaplarınızı mevzuata tam uyumlu yönetmek için mali danışmanlık hizmetlerimiz sayfasından uzman kadromuzla iletişime geçebilirsiniz.
Bu içerik genel bilgilendirme amaçlıdır; somut durumunuz için mali müşavirinize danışınız.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Beyannamelerinizin hazırlanması ve süresinde verilmesini meslek mensubu takibine bırakmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- Geçici Vergi Beyannamesi 2026: Matrah, Mahsup ve Kontrol Rehberi Geçici vergi matrahını doğru kurmanın yolunu, 2026 hadlerini, dönemsel stopaj mahsubunu ve yanılma p…
- 3. Dönem Geçici Vergi Beyannamesi 2026 ve Örnek Hesap 3. dönem geçici vergi beyannamesi rehberi: 2026 oranlarını, asgari kurumlar vergisi kontrolünü ve 17…
- Ekim 2026 Vergi Takvimi ve Beyanname Süreleri Ekim 2026 vergi takvimi kapsamında KDV, muhtasar ve damga vergisi beyanname sürelerini, 28 Ekim arif…
Sık Sorulan Sorular
Dördüncü dönem geçici vergi beyannamesi veriliyor mu?
Evet. 7566 sayılı Kanun, 2025 ve sonraki vergilendirme dönemleri için dördüncü dönemi yeniden getirdi. 2026 son çeyreği de kümülatif beyana dahildir.
Zarar eden şirket geçici vergi beyannamesi verir mi?
Evet. Matrah çıkmasa da beyan yükümlülüğü devam eder. Beyannameyi vermeyen mükellef usulsüzlük cezasıyla karşılaşır.
Son gün resmî tatile denk gelirse ne olur?
Süre, tatili izleyen ilk iş gününün sonunda biter. 2026 yılında 17 Kasım Salı gününe denk geldiği için kayma yoktur.
Asgari kurumlar vergisi geçici vergide de hesaplanır mı?
Evet. KVK 32/C maddesinin dördüncü fıkrası geçici vergi dönemlerini de kapsar. Şirket indirim öncesi kurum kazancının %10'undan az geçici vergi ödeyemez.