
Geçici Vergi Beyannamesi 2026: Matrah, Mahsup ve Kontrol Rehberi
Geçici vergi, ticari kazanç sahiplerinin, serbest meslek erbabının ve kurumlar vergisi mükelleflerinin yıllık beyannameye mahsuben üçer aylık kazançları üzerinden ödedikleri peşin bir vergidir. Doğru matrah, yıl sonundaki sürpriz tarhiyatın da panzehiridir.
13 Ekim 2026 itibarıyla üçüncü dönem kapanışı kapıda; son gün 17 Kasım 2026 Salı. Bu yıl artık dört dönem var, çünkü 19 Aralık 2025 tarihli Resmî Gazete’de yayımlanan 7566 sayılı Kanun dördüncü dönemi geri getirdi. Dönem tarihlerini beyanname takvimi sayfamızdan izleyebilir, mevzuat metinleri için Gelir İdaresi Başkanlığı portalını inceleyebilirsiniz.
Geçici vergi nedir ve 2026’da kaç dönem var?
Geçici vergi, cari yılın gelir veya kurumlar vergisine mahsuben peşin ödenen bir vergidir. Yasal dayanağı GVK mükerrer 120 ile KVK 32’dir. 7566 sayılı Kanun, mükerrer 120’deki “ilk dokuz ay” ibaresini kaldırdı; böylece 2025 hesap döneminden başlayarak dördüncü dönem geri döndü ve mükellefler artık yılda dört beyanname verir.
Kapsam geniştir: gerçek usulde vergilenen ticari kazanç sahipleri, serbest meslek erbabı ve tüm kurumlar vergisi mükellefleri bu yükümlülüğe girer. Basit usul mükellefleri ise kapsam dışında kalır. Matrah kümülatif ilerler; her beyanname yılın başından dönem sonuna kadarki sonucu taşır ve önceki dönemde tahakkuk eden tutarı düşer.
Bu kümülatif mantık iki pratik sonuç doğurur. Birincisi, erken bir dönemde fazla beyan ettiğiniz matrah sonraki dönemde kendiliğinden dengelenir. İkincisi, dönem içinde yapacağınız tek bir düzeltme kaydı yılın geri kalanındaki tüm beyannameleri etkiler. Bu yüzden kapanış çalışmasını her çeyrekte aynı titizlikle tekrarlamak gerekir.
2026 beyan takvimi ve geçici vergi oranları
Aşağıdaki tablo 2026 takvim yılında yürürlükte olan oranları ve dayanaklarını özetler. Gelir vergisi mükelleflerinde oran, GVK 103’teki tarifenin ilk dilimine bağlıdır.
| Uygulama Alanı | Oran | Yasal Dayanak | Yürürlük |
|---|---|---|---|
| Ticari kazanç sahibi ve serbest meslek erbabı | %15 | GVK mükerrer 120, GVK 103 | 2026 |
| Kurumlar vergisi mükellefi (genel) | %25 | KVK 32 | 2026 |
| Banka, sigorta, reasürans ve finansal kuruluşlar | %30 | KVK 32 | 2026 |
| Yurt içi asgari kurumlar vergisi karşılaştırması | %10 | KVK 32/C | 2026 |
Takvim tarafında dört durak var. Birinci dönem Ocak–Mart sonucunu taşır ve 17 Mayıs 2026 pazara denk geldiği için süre 18 Mayıs Pazartesi akşamına uzadı. İkinci dönem Ocak–Haziran kümülatifini 17 Ağustos 2026’da, üçüncü dönem Ocak–Eylül kümülatifini 17 Kasım 2026’da kapattı ya da kapatacak. Dördüncü dönem Ocak–Aralık sonucunu içerir ve 17 Şubat 2027 Çarşamba günü sona erer. Oran farklarının şirket tipine etkisini vergi karşılaştırma aracı ile deneyebilirsiniz.
Dört dönemlik kümülatif hesap örneği
Örnek olay üzerinden gidelim. ADA Ltd. Şti. 2026 yılında kümülatif olarak 200.000, 250.000, 300.000 ve 400.000 TL matrah beyan ediyor. Aynı dönemlerde bankadan 5.000, 5.000, 3.000 ve 5.000 TL faiz stopajı doğuyor. Oran %25.
| Dönem | Kümülatif Matrah (TL) | Hesaplanan Vergi (TL) | Önceki Dönem Tahakkuku (TL) | Dönem Stopajı (TL) | Ödenecek (TL) |
|---|---|---|---|---|---|
| 1. dönem (Ocak–Mart) | 200.000 | 50.000 | 0 | 5.000 | 45.000 |
| 2. dönem (Ocak–Haziran) | 250.000 | 62.500 | 50.000 | 5.000 | 7.500 |
| 3. dönem (Ocak–Eylül) | 300.000 | 75.000 | 62.500 | 3.000 | 9.500 |
| 4. dönem (Ocak–Aralık) | 400.000 | 100.000 | 75.000 | 5.000 | 20.000 |
| Toplam | – | 100.000 | – | 18.000 | 82.000 |
Mükellefe net etkisi şu: yıl boyunca kasadan çıkan 82.000 TL ile mahsuba giren 18.000 TL stopaj, 100.000 TL’lik yıllık yükü tam olarak karşılar. Tablo stopajın neden dönem dönem girmesi gerektiğini de gösterir. Üçüncü dönemde kesinti 3.000 TL’ye düştüğü için ödenecek tutar bir önceki döneme göre yükselir.
Banka stopajını hangi dönemde mahsup edersiniz?
Mevduat faizi, repo ve fon gelirleri üzerinden bankanın kestiği vergi, yalnızca kesintinin ait olduğu üç aylık dönemde mahsuba girer. KVK 34, kaynakta kesilen vergilerin beyanname üzerinden hesaplanan vergiden düşeceğini söyler; GVK mükerrer 120 ise aynı dönemde kesilen verginin geçici vergiden mahsubunu düzenler. Kesinti oranlarının dayanağı GVK 94’tür.
Uygulamada en sık rastladığımız yanılgı, kümülatif stopaj raporunun olduğu gibi beyannameye taşınmasıdır. Üçüncü dönem beyannamesine yalnızca Temmuz–Eylül 2026 kesintisi girer; Ocak–Haziran kesintisi zaten önceki beyannamelerde yerini aldı. Mükelleflerimizden bankalardan dönem bazlı faiz ve kesinti dökümü istemelerini rica ediyoruz.
Kesinti toplamı hesaplanan vergiyi aşarsa KVK 34 devreye girer. Vergi dairesi durumu mükellefe yazıyla bildirir, mükellef de tebliğ tarihinden itibaren bir yıl içinde başvurursa farkı geri alır.
Ödenmemiş taksitler mahsuba engel midir?
Hayır. Cari yılın önceki dönemlerinde tahakkuk eden tutar, kasadan çıkmamış olsa bile sonraki dönem beyannamesinde mahsuba girer. Örneğin 2026 yılının birinci ve ikinci dönem tahakkukları, ödeme gerçekleşmese dahi üçüncü dönem beyannamesinde düşer.
Yıllık beyannamede tablo değişir: orada mahsup için fiili ödeme şartı aranır. Ödenmemiş kısım terkin konusu olur, gecikme zammı ise işlemeye devam eder. Bu ayrımı karıştıran mükellef, nisan ayında hiç beklemediği bir borçla karşılaşır. Gecikmenin maliyetini vergi cezaları sayfamızdan görebilirsiniz.
Mahsup sırası da önemlidir. Beyannamede önce önceki dönem tahakkuku, sonra o döneme ait kesintiler düşer. Sıralamayı ters kurarsanız ödenecek tutar doğru çıksa bile beyanname satırları tutmaz ve düzeltme talebi gündeme gelir. Yıl sonunda fazla kalan tutar için ise mahsup veya iade yolunu seçersiniz.
Geçmiş yıl zararını hangi sırayla düşersiniz?
Zarar mahsubunda üç filtre arka arkaya çalışır: beş yıllık süre sınırı, matrah artırımı kısıtı ve enflasyon düzeltmesi ayrımı. Beyannamenin güncel sürümünde zararı ancak dönem kârı kadar kullanırsınız. Dönem zararla kapanıyorsa geçmiş yıl zararı o beyannamede hiç görünmez; kâr zarardan büyükse zararın tamamını düşersiniz.
Matrah artırımına giren mükellefte 2018–2021 zararlarının yalnızca yarısı, 2022 zararının ise tamamı indirim dışı kalır. 2023 enflasyon düzeltmesinden doğan zarar bilançoda durur ama mali zarar niteliği taşımaz; matrahtan düşmezsiniz. Bu üç kuralı aynı anda gözetmeyen çalışma kâğıdı, beyannameye kaçınılmaz olarak yanlış tutar taşır.
Zarar mahsubunda yıl sırası da serbest değildir. En eski yıldan başlayıp sırayla ilerlersiniz; aradaki bir yılı atlarsanız o yılın zararı beş yıllık süre dolduğunda tamamen yanar. Mükelleflerimize her dönem güncellediğimiz bir zarar takip tablosu tutmalarını öneriyoruz: yıl, tutar, kullanılan kısım ve kalan bakiye dört sütun yeter.
Binek otomobil ve şüpheli alacak hadleri 2026
Kapanışta en çok tutar kaydıran kalemler bunlardır. Şüpheli alacak haddi, 31 Aralık 2025 tarihli Resmî Gazete’de yayımlanan 588 Sıra No’lu Vergi Usul Kanunu Genel Tebliği’nden; binek otomobil tutarları ise Gelir Vergisi Kanunu’nun 40 ve 68’inci maddelerine bağlı yeniden değerleme artışından gelir.
| Uygulama Alanı | Tutar | Yasal Dayanak | Yürürlük |
|---|---|---|---|
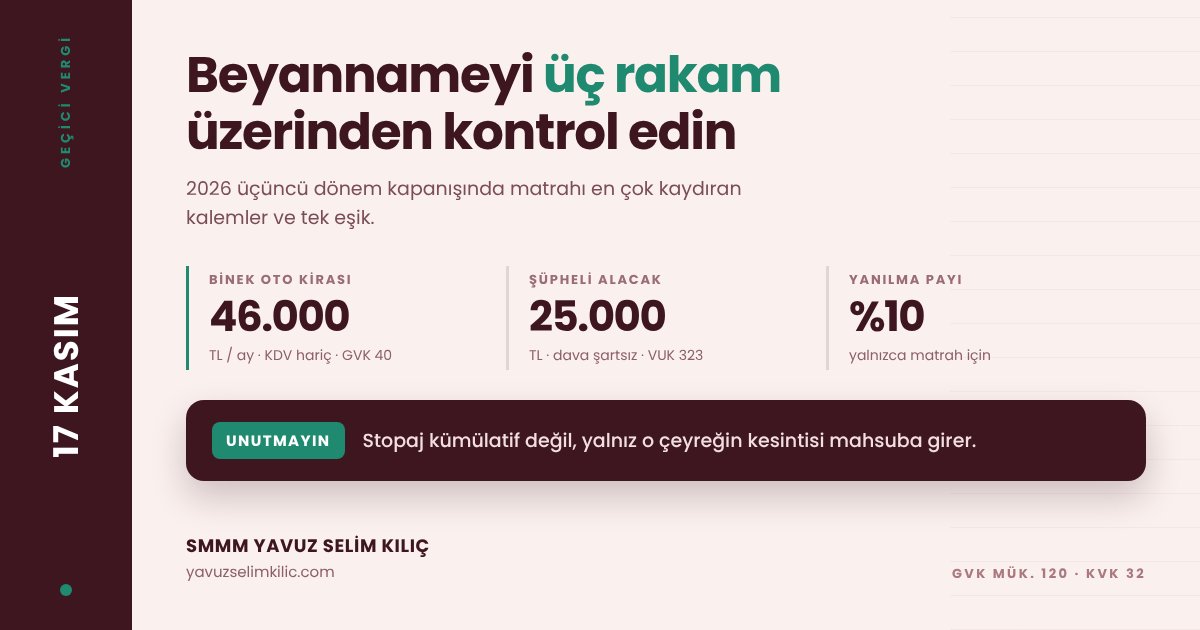
| Binek otomobil aylık kira gideri (KDV hariç) | 46.000 TL | GVK 40/1, GVK 68 | 01.01.2026 |
| Gider yazılabilir ÖTV ve KDV toplamı | 1.200.000 TL | GVK 40/1, GVK 68 | 01.01.2026 |
| Amortisman tavanı (vergiler doğrudan gidere alındıysa) | 1.380.000 TL | GVK 40/7 | 01.01.2026 |
| Amortisman tavanı (vergiler maliyete eklendiyse veya ikinci el) | 2.600.000 TL | GVK 40/7 | 01.01.2026 |
| Dava ve icra şartı aranmayan şüpheli alacak | 25.000 TL | VUK 323 | 01.01.2026 |
Kira bedeli %70 kısıtlamasına girmez, yalnızca 46.000 TL’lik tavana tabidir. Buna karşılık yakıt, bakım, sigorta ve otopark gibi kalemlerin %30’u kanunen kabul edilmeyen gider sayılır. Sayısal karşılığı şudur: aylık 60.000 TL kira ödeyen şirket 46.000 TL’yi gider yazar, kalan 14.000 TL KKEG olur. Üç aylık dönemde bu 42.000 TL KKEG, %25 oranla 10.500 TL ek geçici vergi demektir.
%10 yanılma payını nasıl hesaplarsınız?
Tolerans, beyan ettiğiniz matrahtan değil, beyan etmeniz gereken matrahtan yürür. Fark bu tutarın %10’unu aşmıyorsa düzeltme beyannamesine gerek kalmaz; aşıyorsa vergi ziyaı cezası ve gecikme faizi gündeme gelir. Pay yalnızca matraha uygular, hesaplanan vergiye değil.
Payı şu sırayla ölçersiniz:
- Doğru matrahı kurun: KKEG, indirim ve istisnaları tamamlayarak beyan etmeniz gereken matrahı bulun.
- Farkı alın: Doğru matrahtan beyan ettiğiniz matrahı çıkarıp eksik beyan tutarını ortaya koyun.
- Toleransı kıyaslayın: Doğru matrahın yüzde onu ile farkı karşılaştırıp düzeltme gereğine karar verin.
Örnek hesap: doğru matrah 540.000 TL, beyan ettiğiniz matrah 500.000 TL. Fark 40.000 TL, tolerans ise 54.000 TL olduğundan düzeltmeye gerek kalmaz. Doğru matrah 600.000 TL olsaydı tolerans 60.000 TL’ye, fark 100.000 TL’ye çıkar ve düzeltme zorunlu hale gelirdi.
Finansman gider kısıtlaması örnek hesabı
Yabancı kaynakları özkaynağını aşan işletmeler, aşan kısma isabet eden finansman giderinin %10’unu KKEG yazar. Hesap bilanço kalemleri üzerinden yürüdüğü için mizanı önce bilançoya dönüştürmeniz gerekir. Kur farkı, komisyon, vade farkı ve kâr payı da bu kapsama girer; yatırımın maliyetine eklenen kısım ise dışarıda kalır.
Örnek hesap: özkaynak 100.000 TL, kısa ve uzun vadeli yabancı kaynak toplamı 150.000 TL, dönem finansman gideri 20.000 TL. Aşan kısım 50.000 TL, bunun yabancı kaynağa oranı %33,33. Bu orana isabet eden gider 6.666 TL, KKEG tutarı ise 666,60 TL. Rakamı beyannamenin ekler bölümündeki KKEG satırına girersiniz.
Oranı her dönem yeniden ölçmek gerekir. Yabancı kaynak ile özkaynak dengesi çeyrekler arasında değişir; bir dönem kısıtlama dışında kalan şirket, sermaye azalması veya yeni kredi nedeniyle sonraki dönem kapsama girebilir. Sermaye tamamlama fonu, geçmiş yıl kârları ve dönem kârı özkaynak tarafını doğrudan etkilediği için bu kalemleri kapanıştan önce kesinleştirin.
Kapanış öncesi kontrol listesi nasıl işler?
Çalışma ayrıntılı mizanla başlar. Kasa hesabından son hesaba doğru tarayıp aşağıdaki başlıkları sırayla kapatırsanız beyanname aşamasında sürpriz kalmaz.
- Mizan taraması: 320 hesabın ters bakiyesini 159’a, 120 hesabın ters bakiyesini 340’a virmanlayın.
- Kur değerlemesi: Kasadaki dövizi efektif alış, diğer döviz kalemlerini Merkez Bankası döviz alış kuruyla değerleyin.
- Stok ve amortisman: Sayım sonucunu kayıtla karşılaştırın, binek otolarda kıst amortisman ayrımını ayrıca gözden geçirin.
- Dönemsel tahakkuklar: Ücret, kira, faiz ve benzeri tahakkuk kayıtlarını eksiksiz işleyin.
- Ortaklar hesabı: Adat faizini işleyip örtülü sermaye ve transfer fiyatlandırması riskini ölçün.
Listenin sonunda yurt içi asgari kurumlar vergisi kontrolü durur. KVK 32/C kapsamındaki şirketlerde indirim ve istisnalar sonrası matrah, asgari tutarın altına inemez; bu karşılaştırmayı her dönem tekrarlayın.
Uygulamada en sık karıştırılan konular nelerdir?
Sahada gördüğümüz tabloyu dört başlıkta toplayabiliriz.
- Kümülatif stopaj: Yıl başından beri biriken kesintiyi tek beyannameye taşımak fazla mahsuba ve cezaya yol açar.
- Enflasyon zararı: 2023 düzeltmesinden doğan zararı mali zarar sanmak matrahı olduğundan düşük gösterir.
- Yıllara yaygın inşaat: Bu işlerin kârını dönem matrahına katmak, kazancın bir yıl erken vergilenmesine neden olur.
- SGK primi: Tahakkuk eden ama ödenmeyen primi gidere bırakmak matrahı aşındırır ve inceleme riskini büyütür.
Yıllara yaygın inşaat ve onarım işlerinde geçici vergi doğmaz. Kâr veya zarar, işin fiilen bittiği ya da geçici kabul tutanağının onay tarihini taşıdığı yılın beyannamesine girer. İstihkak ve avanslardan kesilen %5 stopaj da ancak o yılın yıllık beyannamesinde mahsuba konu olur. Geçici kabulden sonraki hakedişlerde artık kesinti çıkmaz, bu hakedişler maliyetleriyle birlikte ait oldukları döneme girer.
Ödenmeyen SGK primi ise KKEG satırına girer; primi ödediğiniz dönemde “Zarar Olsa Dahi İndirilecek İstisna ve İndirimler” bölümünden matrahtan düşersiniz. Süreci birlikte kurgulamak için muhasebe hizmetleri sayfamızdan bize ulaşın.
Bu içerik genel bilgilendirme amaçlıdır; somut durumunuz için mali müşavirinize danışınız.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →Şirket Araçları & Ceza İhbarnameleri İçin KKEG Vergi Kalkanı →
Ceza ve gecikme faizlerinin doğru muhasebeleştirilmesi, yansıtma faturaları ve vergi riski analizi.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Beyannamelerinizin hazırlanması ve süresinde verilmesini meslek mensubu takibine bırakmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
💡 Not: Blog yazılarımız bilgilendirme amaçlıdır. Şirketinize özel istisna ve ceza riskleri için doğrudan danışabilirsiniz.
İlgili Yazılar
- 3. Dönem Geçici Vergi Beyannamesi 2026 ve Örnek Hesap 3. dönem geçici vergi beyannamesi rehberi: 2026 oranlarını, asgari kurumlar vergisi kontrolünü ve 17…
- Ekim 2026 Vergi Takvimi ve Beyanname Süreleri Ekim 2026 vergi takvimi kapsamında KDV, muhtasar ve damga vergisi beyanname sürelerini, 28 Ekim arif…
- Kıdem ve İhbar Tazminatı Muhasebe Kaydı Kıdem ve ihbar tazminatı muhasebe kaydı nasıl yapılır? 770 ile 335 hesap kodları, vergi kesintileri …
Sık Sorulan Sorular
Geçici vergi beyannamesini 2026 yılında kaç kez veririm?
Dört kez. 7566 sayılı Kanun dördüncü dönemi yeniden getirdiği için 2026 yılında dört beyanname söz konusudur. Son günler sırasıyla 18 Mayıs, 17 Ağustos, 17 Kasım 2026 ve 17 Şubat 2027 akşamıdır.
Zarar beyan eden şirket bu vergiyi öder mi?
Hayır, matrah oluşmadığı için tahakkuk çıkmaz. Yine de beyannameyi süresinde vermek zorunludur; vermemek usulsüzlük cezası doğurur.
Serbest meslek erbabı hangi oranı uygular?
GVK 103'teki tarifenin ilk dilim oranını, yani %15'i uygular. Kurumlar vergisi mükelleflerinde oran %25, banka ve finans kuruluşlarında %30'dur.
Dönem içinde işi bırakan mükellef beyanname verir mi?
İşin bırakıldığı dönemi izleyen dönemler için beyanname yükümlülüğü sona erer. Bırakma tarihini kapsayan son dönem beyannamesi ise normal süresinde verilir.