
Kat Karşılığı İnşaat Konut Maliyeti Hesaplama 2026
Kısa Özet: Kat Karşılığı İnşaat Konut Maliyeti Hesaplama 2026 konulu bu rehber, 2026 yılı güncel vergi ve muhasebe mevzuatı çerçevesinde mükellefler ve uygulayıcılar için temel bir başvuru kaynağı olarak hazırlanmaktadır.
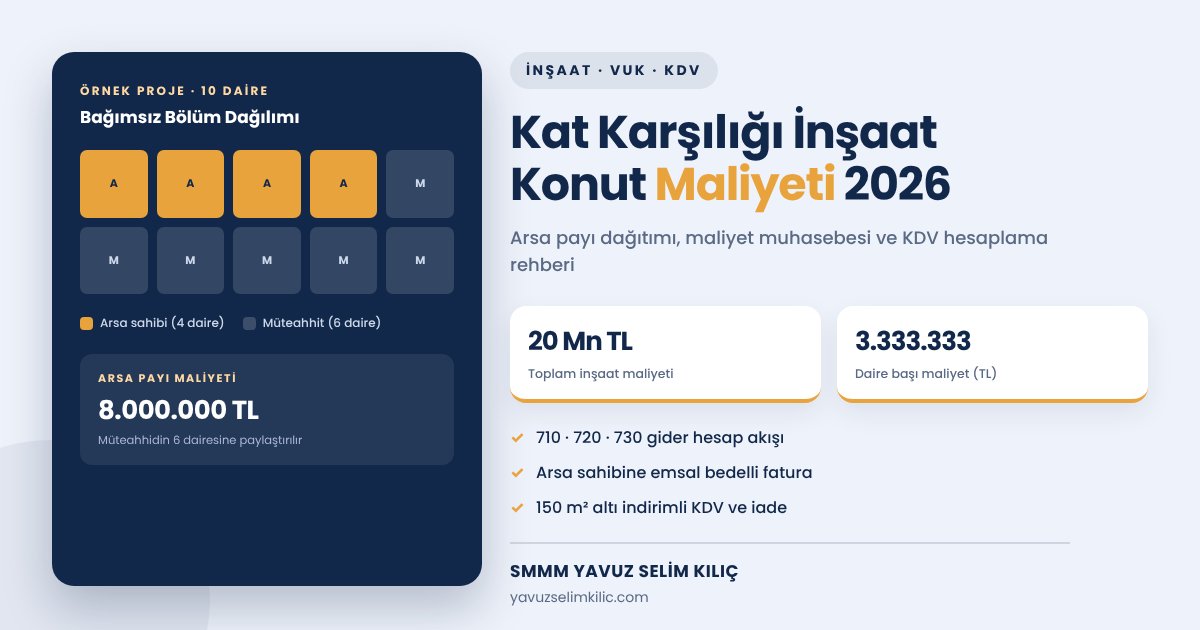
Kat karşılığı inşaat konut maliyeti, müteahhidin arsa sahibine verdiği daireler karşılığında üstlendiği toplam üretim harcamasıdır. Bu harcamalar birim metrekare maliyetine dönüştürülür. 213 sayılı Vergi Usul Kanunu ve 3065 sayılı Katma Değer Vergisi Kanunu uyarınca maliyet tespiti emsal bedel esasına dayanır.
2026 yılında inşaat demiri, çimento ve işçilik giderleri konut maliyetini doğrudan belirler. Maliyetlerin doğru hesaplanması vergi matrahı için hayati önem taşır. SMMM Yavuz Selim Kılıç olarak inşaat firmalarının maliyet muhasebesi ve KDV iade süreçlerini yönetiyoruz. Şirket kuruluş modelleri için şirket türleri rehberi yazımızı inceleyebilirsiniz. Finansal projeksiyonlar için ücretsiz mali hesaplama araçları sayfamıza bakın. Dönemsel bildirimler için vergi beyanname takvimi tablomuzu takip edin. Resmi tebliğler için Gelir İdaresi Başkanlığı portalını ziyaret edebilirsiniz.
Kat karşılığı inşaat konut maliyeti nedir ve nasıl hesaplanır?
Kat karşılığı inşaat konut maliyeti, tüm bağımsız bölümler için yapılan üretim harcamalarını kapsar. Arsa payı da dahil edilerek müteahhide kalan dairelere paylaştırılır. Arsa sahibine teslim edilen dairelerin maliyeti müteahhit açısından arsa maliyetini oluşturur; bu bedel üretilen konutların birim maliyetine eklenir.
2026 yılında maliyet hesaplanırken 710 Direkt Malzeme, 720 İşçilik ve 730 Genel Üretim Giderleri kullanılır. Bu giderler 151 Yarı Mamuller ve 152 Mamuller hesaplarına aktarılır. Arsa sahibine verilen dairelerin maliyeti müteahhidin payına düşen dairelerin arsa bedeli sayılır. Böylece müteahhit kendi konutlarının maliyetini netleştirir.
İnşaat maliyet unsurları ve arsa payı dağıtım tablosu nasıldır?
Aşağıdaki tabloda 10 dairelik kat karşılığı bir projede 20.000.000 TL harcama yapılan örnek projenin dağılımı özetlenmiştir.
| Maliyet Unsuru | Toplam Harcama (TL) | Arsa Sahibine Pay (4 Daire) | Müteahhide Kalan (6 Daire) |
|---|---|---|---|
| Direkt Malzeme Giderleri (710) | 12.000.000,00 | 4.800.000,00 | 7.200.000,00 |
| Direkt İşçilik Giderleri (720) | 5.000.000,00 | 2.000.000,00 | 3.000.000,00 |
| Genel Üretim Giderleri (730) | 3.000.000,00 | 1.200.000,00 | 1.800.000,00 |
| Toplam İnşaat Maliyeti | 20.000.000,00 | 8.000.000,00 (Arsa Bedeli) | 12.000.000,00 + 8.000.000,00 |
Tabloda görüldüğü üzere arsa sahibine verilen dairelerin 8.000.000 TL tutarındaki inşaat maliyeti, müteahhidin 6 dairesine arsa payı olarak eklenir. Böylece müteahhidin toplam konut maliyeti 20.000.000 TL olur ve daire başı maliyet 3.333.333 TL olarak hesaplanır.
Kat karşılığı inşaat projelerinde izlenecek adımlar nelerdir?
Müteahhit firmaların inşaat maliyet muhasebesinde izlemesi gereken yasal adımlar şunlardır:
- Noterde Sözleşme İmzalayın: Arsa sahibi ile arsa payı karşılığı inşaat sözleşmesini resmi şekilde düzenleyin.
- Giderleri Şantiye Bazında Ayrıştırın: 710, 720 ve 730 gider hesaplarında inşaat harcamalarını takip edin.
- Arsa Payı Emsal Maliyetini Belirleyin: Arsa sahibine teslim edilen dairelerin maliyetini arsa payı yapın.
- Daireleri 152 Mamullere Alın: İnşaat bittiğinde yapı kullanma izin belgesi ile mamul stokuna aktarın.
- Satış ve Teslim Faturalarını Kesin: Arsa sahibine ve müşterilere güncel KDV oranıyla fatura düzenleyin.
Uygulamada sık yapılan hatalar ve tavsiyeler nelerdir?
Uygulamada inşaat firmalarının en sık yaptığı hata arsa sahibine teslim edilen daireler için fatura kesilmemesidir. 3065 sayılı KDV Kanunu uyarınca bu teslim trampa niteliğindedir. Teslim mutlaka emsal bedel üzerinden faturalandırılmalıdır.
Büromuzda inşaat şirketlerine KDV oranlarına dikkat etmelerini öneriyoruz. 150 metrekare altı konut teslimlerinde indirimli KDV uygulanır ve KDV iadesi hakkı doğar. Hazine ve Maliye Bakanlığı ile TÜRMOB tebliğleri izlenmelidir. Şantiyede 5510 sayılı SGK mevzuatına tabi çalışan işçilerin asgari işçilik oranları SGK müdürlüğünce denetlenir. Asgari ücret vergi istisnası bordroda korunmalıdır. 4691 sayılı Teknokent ya da 5746 sayılı Ar-Ge teşvikleri inşaat maliyetleriyle karıştırılmamalıdır. Genç girişimci istisnasından yararlananlar defterlerini tam tutmalıdır. 6102 sayılı TTK gereği sözleşmeler saklanır. 193 sayılı GVK ve 5520 sayılı KVK uyarınca dönem kârı doğru hesaplanmalıdır. 4857 sayılı İş Kanunu hükümleri şantiye personeli için uygulanır.
- Fatura Zorunluluğu: Arsa sahibine verilen daireler için mutlaka emsal bedelli fatura düzenlenmelidir.
- Asgari İşçilik: SGK asgari işçilik hesaplaması yapılmadan ilişiksizlik belgesi alınamaz.
- KDV İadesi: İndirimli orana tabi konut satışlarından doğan KDV iadesi süresinde talep edilmelidir.
- Ruhsat Tarihi: Konut teslim KDV oranlarında inşaat yapı ruhsatı tarihi belirleyicidir.
Proje ve şantiye muhasebesi süreçleri için inşaat ve yıllara sari taahhüt muhasebesi ile mimar ve mühendis proje ofisi muhasebesi rehberlerimizi inceleyebilirsiniz.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →İnşaat ve Müteahhitlik İşletmeleri İçin Vergi & Maliyet Yönetimi
Kat karşılığı arsa payı, 150 m² altı/üstü KDV oranları ve şantiye SGK asgari işçilik hesabı.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Defter ve kayıt düzeninizi meslek mensubu takibine bırakmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- Alınan Çek ve Senetler Yıl Sonunda Nasıl Kontrol Edilir? Alınan çek ve senetler için yıl sonu portföyünü fiziki sayım ve banka teyidiyle karşılaştırın. Açık …
- POS Mutabakatı: Kredi Kartı Satışı Bankayla Nasıl Eşleştirilir? POS mutabakatı yaparken kredi kartı satışlarını banka ekstresiyle eşleştirin. İade, banka komisyonu …
- Tahsil Edilemeyen Alacaklar İçin Hangi Belgeler Saklanmalı? Tahsil edilemeyen alacaklar için hangi takip belgelerinin saklanacağını, şüpheli ve değersiz alacak …