
Fatura ile Banka Hareketi Eşleşmiyorsa Ne Kontrol Edilmeli?
Kısa Özet: Fatura ile Banka Hareketi Eşleşmiyorsa Ne Kontrol Edilmeli? konulu bu rehber, 2026 yılı güncel vergi ve muhasebe mevzuatı çerçevesinde mükellefler ve uygulayıcılar için temel bir başvuru kaynağı olarak hazırlanmaktadır.
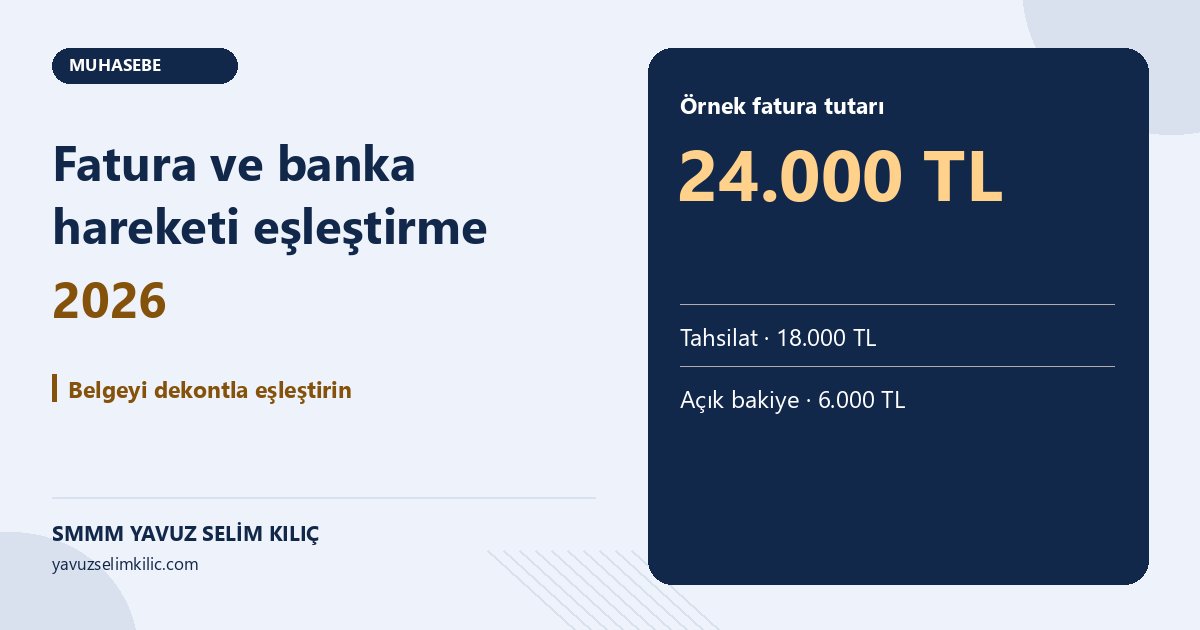
Fatura ile banka hareketi eşleşmiyorsa önce tarih aralığını, işlem yönünü, para birimini ve ödeme referansını kontrol edin. Eşleştirme, bir banka hareketinin hangi faturayı ne kadar kapattığını belgeyle gösteren bir kontroldür. Kısmi ödeme, toplu havale, komisyon ve üçüncü kişi ödemesi aynı ekstrede farklı izler bırakır.
Kısa özet. Tutarı aramadan önce ödemenin hangi işleme ait olduğunu belirleyin. Bir ödemenin birkaç faturaya dağılması veya tek faturanın birkaç ödemeyle kapanması mümkündür.
Fatura ile banka hareketi hangi sırayla karşılaştırılır?
Banka ekstresi, dekont ve açık fatura listesini aynı ekranda açın. Önce ödemenin geliş veya çıkış yönünü kontrol edin. Ardından işlem tarihi ile varsa valör tarihini ayrı okuyun. Ödeme referansı, fatura numarası ve para birimi birlikte tutuyorsa eşleşmeyi belgeleyin. Bir alan belirsizse ödemeyi açık inceleme listesine alın.
- Faturanın numarasını, tarihini, para birimini ve açık tutarını çıkarın.
- Ekstredeki işlem tarihini, tutarı, yönü ve açıklamayı ayrı sütunlara yazın.
- Dekontu ödeme bildirimiyle karşılaştırın ve faturaya düşen tutarı ayırın.
- Eşleşmeyen tutar için inceleme nedeni ve sorumlu kişi belirleyin.
Ay sonu hareketlerinde aramayı sonraki ayın ilk günlerini de içerecek şekilde genişletin. Ekstredeki tarih ile faturanın düzenleme tarihinin farklı olması, tek başına eksik kayıt bulunduğunu göstermez.
Tutar farkı hangi belgelerle açıklanır?
Uygulamada aynı tutarlı iki faturanın bulunduğu bir hesapta yanlış satırı kapatmak kolaydır. Önce dekont açıklamasını okuyun. Açıklama yetersizse karşı taraftan ödemenin dağılımını gösteren belgeyi isteyin. Farkın kaynağını aşağıdaki gibi ayırın.
| Görünen fark | Bakılacak belge | Yapılacak kontrol |
|---|---|---|
| Tek faturaya iki ödeme | İki dekont ve açık fatura listesi | Her ödemenin payını gösterin. |
| Tek havaleye birkaç fatura | Ödeme bildirimi ve fatura listesi | Havale tutarını faturalar arasında dağıtın. |
| Masraf veya kesinti | Banka masraf satırı ve sözleşme | Kesintinin hangi tarafa ait olduğunu doğrulayın. |
| Farklı gönderen | Yazılı ödeme bildirimi ve işlem belgesi | Ödeme ile fatura arasındaki bağı doğrulayın. |
Dövizli işlemde önce aynı para birimindeki tutarları kıyaslayın. Para birimi dönüşümü varsa bankanın işlem belgesiyle uygulanan kuru ve kesintiyi ayrı okuyun. Açıklamasız farkı doğrudan komisyon veya kur farkı diye sınıflandırmayın.
Kısmi ödemeden sonra ne kadar bakiye kalır?
Örnek hesapta 2026 yılında 24.000 TL tutarında açık bir satış faturası var. İlk banka tahsilatı 10.000 TL, ikinci tahsilat 8.000 TL. İki dekont da aynı faturaya aitse toplam 18.000 TL kapanır ve açık bakiye 6.000 TL kalır.
| İşlem | Tutar | Açık bakiye |
|---|---|---|
| Satış faturası | 24.000 TL | 24.000 TL |
| İlk tahsilat | 10.000 TL | 14.000 TL |
| İkinci tahsilat | 8.000 TL | 6.000 TL |
İkinci ödeme başka bir faturayı da kapsıyorsa 8.000 TL’nin tamamını bu satıra bağlamayın. Önce dağılımı doğrulayın. Mali müşavir, muhasebe programındaki kapama detayını banka dekontu ve fatura açık tutarıyla karşılaştırdığında aynı bakiyeyi görmelidir.
Bu yevmiye kaydı örneğinde, bilanço esasında daha önce 120 Alıcılar hesabına kaydedilen bu satış için iki tahsilatın toplamı 102 Bankalar hesabının borcuna ve 120 Alıcılar hesabının alacağına 18.000 TL olarak yansır. İlk işlemde her iki hesap için 10.000 TL, ikinci işlemde 8.000 TL kullanın ve tahsilatları kendi tarihlerine kaydedin. VUK’un 227’nci maddesi, üçüncü kişilerle işlemlere ilişkin kayıtların belgelendirilmesini öngörür.
Eşleşmeyen kayıt nasıl takip edilir?
Sık yapılan hata, açıklaması boş gelen parayı aynı tutardaki ilk faturaya işlemektir. Muhasebe ekibi farkı ayrı listede takip ederse yanlış kişiye alacak hatırlatması gitmesini ve sonraki ay aynı tahsilatın tekrar işlenmesini önler.
- Her fark için dekont referansını ve ilgili olabilecek fatura numaralarını yazın.
- Doğrulanan eşleşmede kapanan tutarı ve kalan bakiyeyi birlikte kaydedin.
- Kapama belirsizse beklenen kanıtı ve bir sonraki kontrol tarihini belirtin.
Aylık kapanışta fark listesindeki açık satırları gözden geçirin. Banka hareketi kayıtlarda var, fakat ilgili faturaya henüz bağlanmamışsa bunu kayıp tahsilatla karıştırmayın. Bir sonraki kontrol için aynı dekontu kullanın.
Mevzuat dayanakları.213 sayılı Vergi Usul Kanunu, md. 227 · 1 Sıra No.lu Muhasebe Sistemi Uygulama Genel Tebliği
İlgili yazılar ve sayfalar.2026 yıl sonu kapanış kontrol listesi · Muhasebe ve vergi hesaplama araçları · Muhasebe ve mali müşavirlik hizmetleri
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Defter ve kayıt düzeninizi meslek mensubu takibine bırakmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- Alınan Çek ve Senetler Yıl Sonunda Nasıl Kontrol Edilir? Alınan çek ve senetler için yıl sonu portföyünü fiziki sayım ve banka teyidiyle karşılaştırın. Açık …
- POS Mutabakatı: Kredi Kartı Satışı Bankayla Nasıl Eşleştirilir? POS mutabakatı yaparken kredi kartı satışlarını banka ekstresiyle eşleştirin. İade, banka komisyonu …
- Tahsil Edilemeyen Alacaklar İçin Hangi Belgeler Saklanmalı? Tahsil edilemeyen alacaklar için hangi takip belgelerinin saklanacağını, şüpheli ve değersiz alacak …