
Ortakların Şirketten Para Çekmesi ve 131 Hesap Riski 2026
Kısa Özet: Ortakların Şirketten Para Çekmesi ve 131 Hesap Riski 2026 konulu bu rehber, 2026 yılı güncel vergi ve muhasebe mevzuatı çerçevesinde mükellefler ve uygulayıcılar için temel bir başvuru kaynağı olarak hazırlanmaktadır.
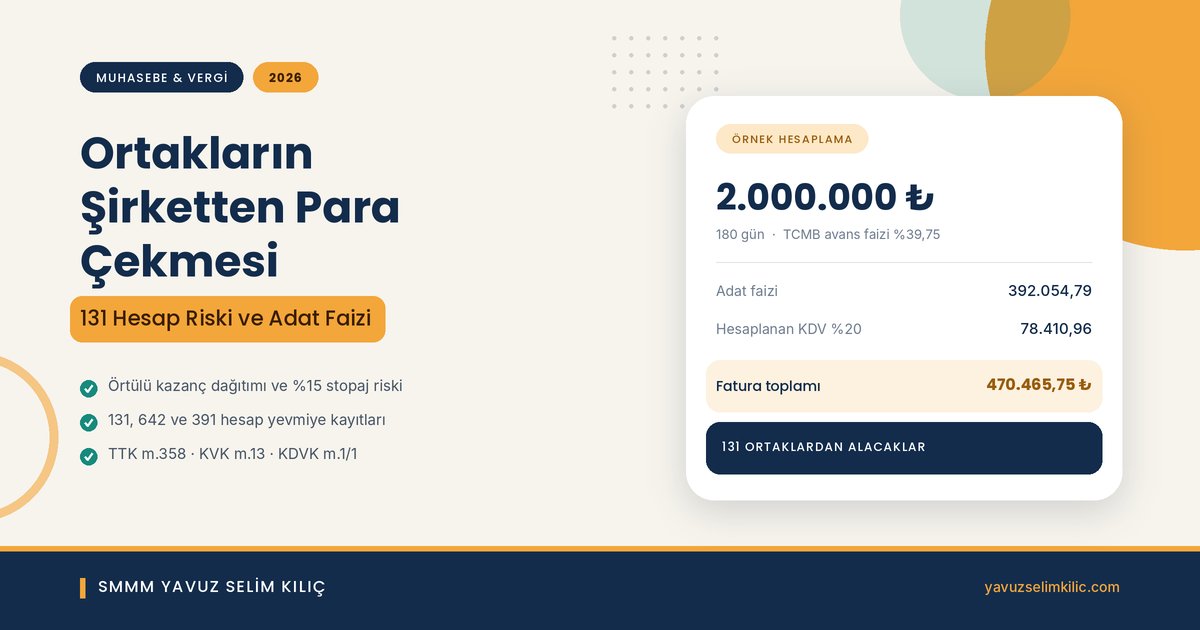
Ortakların şirketten para çekmesi, 131 Ortaklardan Alacaklar hesabında izlenmesi gereken bir işlemdir. Şirket kaynağı ortak lehine kullanıldığından bu işlem adat faizi hesaplanmasını zorunlu kılar. Faizsiz bırakılan kayıtlar ağır vergi cezaları ile sonuçlanır.
2026 yılında vergi denetimlerinde yüksek kasa ve ortak cari hesapları incelenmektedir. SMMM Yavuz Selim Kılıç olarak ortak hareketlerini düzenli raporluyoruz. Dönem takibi için beyanname takvimi sayfamıza bakabilirsiniz. Kurum kazançları için vergi türleri rehberi içeriğimizi inceleyin. Yaptırımlar için vergi cezaları tablosuna göz atabilirsiniz. Mevzuat duyuruları için Gelir İdaresi Başkanlığı portalını ziyaret edebilirsiniz. Danışmanlık için muhasebe hizmetleri sayfamızdan bize ulaşabilirsiniz.
Ortakların şirketten para çekmesi nedir ve yasal dayanağı nedir?
Ortakların şirketten para çekmesi, pay sahiplerinin şirkete borçlanması anlamına gelir. 6102 sayılı TTK 358. maddesi ortakların şirkete borçlanmasını kural olarak yasaklar. Sermaye taahhüdü ödenmemişse ortak şirketten nakit çekemez. Yönetim kurulu üyeleri için TTK 395. maddesi kesin borçlanma yasağı koyar. Bu yasakların ihlali TTK 562 uyarınca adli para cezası yaptırımı doğurur.
Vergisel boyutta 5520 sayılı KVK 13. maddesi uygulanır. Şirket ortağı doğrudan ilişkili kişi kabul edilir. Ortağa faizsiz kaynak kullandırmak emsallere uygunluk ilkesine aykırıdır. Bu durumda transfer fiyatlandırması yoluyla örtülü kazanç dağıtımı hükümleri doğar. Emsal faiz tutarı kurum kazancına eklenir ve cezalı tarhiyat yapılır. 213 sayılı VUK 3. maddesi olayın gerçek mahiyetini esas alır.
131 Ortaklardan Alacaklar hesabı ve kasa riski nasıl doğar?
Tekdüzen Hesap Planında ortak çekişleri 131 Ortaklardan Alacaklar hesabında izlenir. Vadesi bir yılı aşan alacaklar ise 231 hesaba aktarılmalıdır. Ortağın şirkete borç vermesi durumunda ise 331 Ortaklara Borçlar hesabı kullanılır.
En sık yapılan hata çekilen paranın kasada bırakılmasıdır. Fiilen kasada bulunmayan fiktif para şişkin kasa bakiyesi yarattığından müfettişler bu tutarı ortağın şahsi kullanımında kabul eder. Kasa fazlası üzerinden cezalı adat faizi hesaplanır. 131 hesaptaki bakiyeler parasal kıymet olduğundan enflasyon düzeltmesi kârı doğmaz.
2026 yılı adat faizi nasıl hesaplanır ve yevmiye kaydı nasıldır?
Emsal faiz hesabında TCMB avans faiz oranı esas alınabilir. 2026 yılında TCMB avans faiz oranı yıllık %39,75 seviyesindedir. Ortaklara kullandırılan kaynak finansman hizmeti sayılır. Bu nedenle 3065 sayılı KDVK 1/1 uyarınca %20 KDV hesaplanır.
Aşağıdaki tabloda 2026 takvim yılında kullanılan hesaplar ve yasal dayanakları özetlenmiştir.
| İşlem Türü | Borçlu Hesap | Alacaklı Hesap | 2026 Yasal Uygulama Esası |
|---|---|---|---|
| Ortağın kasadan nakit çekmesi | 131 Ortaklardan Alacaklar | 100 Kasa | TTK m.358 borçlanma yasağı |
| Banka yoluyla ortağa transfer | 131 Ortaklardan Alacaklar | 102 Bankalar | KVK m.13 emsallere uygunluk |
| Dönem sonu adat faizi tahakkuku | 131 Ortaklardan Alacaklar | 642 Faiz Gelirleri | TCMB avans oranı %39,75 |
| Adat faizi faturası KDV tutarı | 131 Ortaklardan Alacaklar | 391 Hesaplanan KDV | KDVK m.1/1 uyarınca %20 KDV |
| Ortağın borcunu nakden kapatması | 102 Bankalar / 100 Kasa | 131 Ortaklardan Alacaklar | VUK m.3 gerçek mahiyet |
Örnek Olay ve Yevmiye Kaydı Nasıl Yapılır?
Örnek olay: (A) Ltd. Şti. ortağı 4 Temmuz 2026 tarihinde şirket banka hesabından şahsi kullanım amacıyla 2.000.000 TL çekmiştir. İlgili tutar yıl sonuna kadar (180 gün) kapatılmamıştır. Yıl sonunda uygulanacak adat faizi ve muhasebe kaydı şu şekildedir:
- Adat Tutarı: 2.000.000 TL × 180 Gün = 360.000.000 Günlük Adat
- Hesaplanan Faiz Tutarı (%39,75): (360.000.000 × 39,75) / 36.500 = 392.054,79 TL
- Hesaplanan KDV Tutarı (%20): 392.054,79 TL × 0,20 = 78.410,96 TL
- Toplam Fatura Tutarı: 470.465,75 TL
Bu işleme istinaden 31.12.2026 tarihinde yapılacak yevmiye maddesi:
| Hesap Kodu ve Açıklaması | Borç (TL) | Alacak (TL) |
|---|---|---|
| 131 ORTAKLARDAN ALACAKLAR 131.01 Şirket Ortağı (A) | 470.465,75 | - |
| 642 FAİZ GELİRLERİ 642.01 Adat Faiz Gelirleri | - | 392.054,79 |
| 391 HESAPLANAN KDV 391.01 %20 Adat KDV'si | - | 78.410,96 |
Ortakların para çekme sürecinde hangi adımlar izlenmelidir?
İşletmelerin mali defter kayıtlarını oluştururken ve riski sıfırlarken izlemesi gereken sıralı adımlar şunlardır:
- Adım 1: Çekilen tutar aynı gün 131 Ortaklardan Alacaklar hesabına kaydedilmeli, asla kasada bırakılmamalıdır.
- Adım 2: Her ortak için ayrı alt yardımcı hesap açılmalı ve para hareketleri dekont açıklamalarıyla eşleştirilmelidir.
- Adım 3: Geçici vergi dönemleri itibarıyla üçer aylık bakiye gün çarpımı yöntemiyle adat hesaplanmalıdır.
- Adım 4: Bulunan faiz tutarına dönemin TCMB avans oranı uygulanmalı ve şirket tarafından ortağa KDV'li fatura kesilmelidir.
- Adım 5: Kesilen fatura 642 ve 391 hesaplara işlenmeli, ilgili ayın 1 No.lu KDV Beyannamesine dahil edilmelidir.
Uygulamada sık yapılan hatalar ve uzman tavsiyeleri
Ortak cari hesapları yıl sonu beklenmeden kapatılmalı, küçük görünen bakiyelerin dahi risk yaratacağı unutulmamalıdır. Gecikme faizleri ve vergi ziyaı cezaları ana paranın katbekat üzerine çıkabilir.
Şirketten para çekmek yerine resmi kâr dağıtımı yapılmalıdır. Bu yöntem mükellefleri tüm cezalardan korur. 2026 yılında kâr payı stopajı %15 olarak uygulanır. Kurumlar vergisi genel oranı ise %25 seviyesindedir.
- Kritik Nokta 1: Faizsiz kullandırılan tutarlar dağıtılmış net kâr payı sayılarak ayrıca %15 kâr dağıtım stopajına tabi tutulabilir.
- Kritik Nokta 2: Adat faturası kesilmesine rağmen ortağın bu faturayı şirkete ödememesi, alacağın büyümesine ve zincirleme faiz doğmasına yol açar.
- Kritik Nokta 3: Ortak şirkete borç vermişse (331 hesap), özsermayenin üç katını aşan kısım için KVK m.12 gereği örtülü sermaye hükümleri doğar.
- Kritik Nokta 4: TCMB avans faiz oranları yıl içinde güncellenebilir; hesaplamada gün bazlı değişen oranlar dikkate alınmalıdır.
Ortak cari hesabında mevzuat, teşvik ve istihdam kuralları nelerdir?
Şirket kasasından ortaklara para aktarılması ticaret hukuku ve vergi hukukunun en hassas konusudur. 6102 sayılı Türk Ticaret Kanunu 358. maddesi uyarınca ortakların şirkete borçlanması kesin şartlara bağlanmıştır. Hazine ve Maliye Bakanlığı ile TÜRMOB sirküleri adat faizi hesaplama yöntemlerini belirler. Vergi Denetim Kurulu örtülü kazanç tarhiyatlarında 131 hesabı öncelikle inceler.
4691 sayılı Teknokent ve 5746 sayılı Ar-Ge merkezlerinde ortakların şirketten borçlanması durumunda kurumlar vergisi muafiyeti riske girebilir. Şirket bünyesinde 5510 sayılı Kanun uyarınca çalışan ortaklar 4/b Bağkur kapsamında prim öder. Çalışan personelin SGK primleri ve prime esas kazançları düzenli yatırılmalıdır. Asgari ücret vergi istisnası bordroda uygulanır. 4857 sayılı İş Kanunu uyarınca işçi ücretleri ortak çekimlerinden önceliklidir. Genç girişimci kazanç istisnasından faydalananlar da şirketleşme aşamasında bu kurallara uyar. 3065 sayılı KDV Kanunu gereğince adat faizine KDV hesaplanır. 213 sayılı VUK usulsüzlük cezalarına karşı dikkat edilmelidir.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Defter ve kayıt düzeninizi meslek mensubu takibine bırakmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- Alınan Çek ve Senetler Yıl Sonunda Nasıl Kontrol Edilir? Alınan çek ve senetler için yıl sonu portföyünü fiziki sayım ve banka teyidiyle karşılaştırın. Açık …
- POS Mutabakatı: Kredi Kartı Satışı Bankayla Nasıl Eşleştirilir? POS mutabakatı yaparken kredi kartı satışlarını banka ekstresiyle eşleştirin. İade, banka komisyonu …
- Tahsil Edilemeyen Alacaklar İçin Hangi Belgeler Saklanmalı? Tahsil edilemeyen alacaklar için hangi takip belgelerinin saklanacağını, şüpheli ve değersiz alacak …