
Yıl Sonu Cari Hesap Mutabakatı Nasıl Yapılır?
Kısa Özet: Yıl Sonu Cari Hesap Mutabakatı Nasıl Yapılır? konulu bu rehber, 2026 yılı güncel vergi ve muhasebe mevzuatı çerçevesinde mükellefler ve uygulayıcılar için temel bir başvuru kaynağı olarak hazırlanmaktadır.
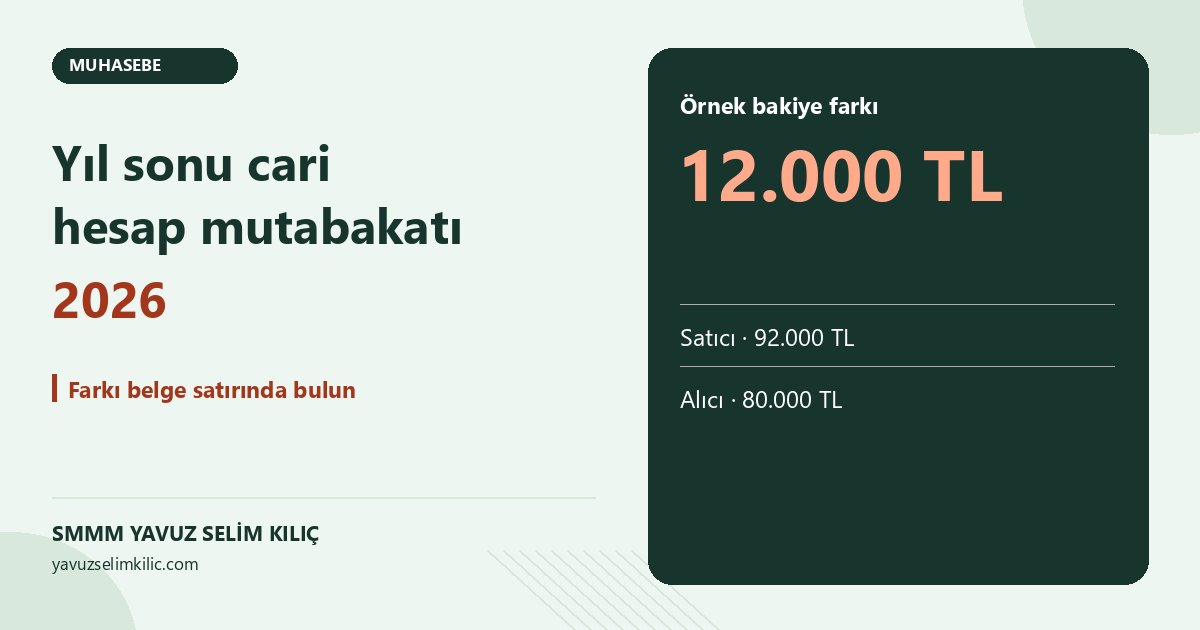
Cari hesap mutabakatı, işletmenin müşteri veya tedarikçi bakiyesini karşı tarafın kayıtlarıyla karşılaştırdığı bir kapanış kontrolüdür. 2026 kapanışında iki taraf da aynı tarih ve para birimini kullanmalı. Önce devreden bakiyeyi ve hareketleri karşılaştırın. Ardından kalan farkı ilgili fatura, iade veya banka belgesiyle açıklayın.
Kısa özet. Mutabakata bakiyeden başlayın ve farkı hareket satırına kadar izleyin. Düzeltmeden sonra aynı tarihli ekstreyi yeniden çıkarın ve karşı tarafın yazılı teyidini dosyalayın.
Cari hesap mutabakatı için hangi bilgiler gerekir?
Cari ekstrede açılış bakiyesini, belge tarihini, hareket türünü ve kapanış tutarını gösterin. Her iki taraf için aynı tarih aralığını seçin. Dövizli ve TL hareketleri kendi para birimlerinde ayırın. Satıcının alacağı ile alıcının borcu karşılıklı olduğundan, önce bakiyenin yönünü kontrol edin.
- Karşılaştırma tarihini ve para birimini mutabakat formuna yazın.
- Önceki dönemden gelen devreden tutarı karşı tarafın açılışıyla karşılaştırın.
- Faturaları, iadeleri, ödemeleri ve avansları belge numarasıyla sıraya dizin.
- Açık bakiye için karşı taraftan ekstre veya yazılı teyit isteyin.
Yalnız toplamı göndermek yerine açık kalem listesini de ekleyin. Birden çok şubeyle çalışıyorsanız hangi cari kartların karşılaştırmaya dahil olduğunu açıkça belirtin.
Ekstreler arasında hangi farklar çıkar?
Uygulamada tek bir fark, iki farklı hareketin birbirini kısmen dengelemesiyle oluşabilir. Bu yüzden farkı toplam tutar üzerinden tahmin etmek yerine satırları karşılaştırın. Aynı gün düzenlenen iade ve tahsilatın etkisini ayrı gösterin.
| Farkın kaynağı | Karşılaştırılacak belge | İlk işlem |
|---|---|---|
| Dönem sonuna yakın ödeme | Ekstre ve dekont | İşlem tarihini ve ödemenin hangi borca ait olduğunu kontrol edin. |
| Bir tarafta eksik iade | İade belgesi ve ilgili fatura | Belgenin iki ekstredeki etkisini karşılaştırın. |
| Farklı açılış bakiyesi | Önceki kapanış ve devir listesi | İlk ayrışan dönemi bulun. |
| Dağınık avans kaydı | Sipariş ve ödeme belgesi | Avansın hangi siparişe bağlandığını doğrulayın. |
Belge her iki tarafta varsa tarih ve para birimini kontrol edin. Belge sadece bir tarafta görünüyorsa iletim kaydını isteyin. Yanlış cari karta girilmiş bir hareketi de belgeyle doğrulayıp doğru karta taşıyın.
12.000 TL’lik fark nasıl kapanır?
2026 yılına ait örnek senaryoda satıcının alacak bakiyesi 92.000 TL, alıcının borç bakiyesi 80.000 TL’dir. 12.000 TL fark var. Alıcı, kapanış tarihinden önce yaptığı 12.000 TL’lik ödemeyi ekstreye işlemiş olsun.
| Karşılaştırma | Tutar | Açıklama |
|---|---|---|
| Satıcı ekstresi | 92.000 TL | Ödeme henüz işlenmemiş. |
| Alıcı ekstresi | 80.000 TL | Ödeme açık bakiyeyi azaltmış. |
| Doğrulanan ödeme | 12.000 TL | Satıcının banka ekstresinde görülüyor. |
| Teyit edilen bakiye | 80.000 TL | Her iki tarafta aynı borç ve alacak tutarı. |
Satıcı, dekontu kendi banka ekstresiyle doğrular ve ödemeyi ilgili açık faturaya bağlar. Ardından iki taraf güncel ekstreyi karşılaştırır. Bankada aynı işlem görünmüyorsa farkı açık bırakın ve transferin durumunu bankadan teyit edin.
Mutabakat cevabı hangi belgelerle saklanmalı?
Sık yapılan hata, ilk gönderilen ekstre ile düzeltme sonrası gönderilen ekstreyi aynı dosya adıyla saklamaktır. Hangi tutarın teyit edildiğini görmek için yanıtı ve teyit edilen ekstreyi birlikte tutun.
- İlk ekstreyi ve karşı tarafın gönderdiği ekstreyi karşılaştırma tarihiyle saklayın.
- Fark listesine ilgili belgeyi, açıklamayı ve düzeltme tarihini ekleyin.
- Yazılı teyidi son ekstreyle birlikte dosyalayın ve açık itirazları ayrıca takip edin.
Cevap gelmezse hatırlatma tarihini not edin. Önemli bir bakiye açık kalırsa sözleşme, fatura ve ödeme belgeleriyle yeniden inceleyin. Sırf bakiyeler eşitlensin diye belgesiz bir fark kaydı açmayın.
Tekdüzen hesap planında ticari alacak ve ticari borç bakiyelerini 120 Alıcılar ve 320 Satıcılar hesaplarının yardımcı kayıtlarından kontrol edebilirsiniz. Cari ekstre ile mizan toplamı farklıysa alt hesap listesini ve devir fişlerini yeniden karşılaştırın. Türk Ticaret Kanunu’nun 89’uncu maddesindeki yazılı cari hesap sözleşmesi ayrı bir hukuki ilişkidir. Böyle bir sözleşme varsa 94’üncü maddedeki bakiye cetveli ve itiraz kurallarını ayrıca inceleyin.
Mevzuat dayanakları.6102 sayılı Türk Ticaret Kanunu, md. 89 ve 94 · 213 sayılı Vergi Usul Kanunu, md. 227 · 1 Sıra No.lu Muhasebe Sistemi Uygulama Genel Tebliği
İlgili yazılar ve sayfalar.2026 yıl sonu kapanış kontrol listesi · Muhasebe ve vergi hesaplama araçları · Muhasebe ve mali müşavirlik hizmetleri
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Defter ve kayıt düzeninizi meslek mensubu takibine bırakmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- Alınan Çek ve Senetler Yıl Sonunda Nasıl Kontrol Edilir? Alınan çek ve senetler için yıl sonu portföyünü fiziki sayım ve banka teyidiyle karşılaştırın. Açık …
- POS Mutabakatı: Kredi Kartı Satışı Bankayla Nasıl Eşleştirilir? POS mutabakatı yaparken kredi kartı satışlarını banka ekstresiyle eşleştirin. İade, banka komisyonu …
- Tahsil Edilemeyen Alacaklar İçin Hangi Belgeler Saklanmalı? Tahsil edilemeyen alacaklar için hangi takip belgelerinin saklanacağını, şüpheli ve değersiz alacak …