
UTTS Faturası Muhasebe Kaydı ve Donanım Rehberi 2026
UTTS faturası muhasebe kaydı, Ulusal Taşıt Tanıma Sistemi kapsamındaki cihaz ve montaj bedellerinin kayıtlara işlenmesidir. İşlem Darphane koordinasyonunda yürütülür. 213 sayılı Vergi Usul Kanunu uyarınca akaryakıtı gider yazabilmek için UTTS montajı zorunludur.
2026 yılında donanımı olmayan taşıtların akaryakıt fişleri ticari kazançtan indirilemez. SMMM Yavuz Selim Kılıç olarak araç filosu bulunan işletmelerin donanım faturalarını mevzuata uygun şekilde yönetiyoruz. Şirket modelleri için şirket türleri rehberi yazımızı inceleyebilirsiniz. Taşıt gider kısıtlaması için ücretsiz mali hesaplama araçları sayfamıza bakın. Beyan takvimi için vergi beyanname takvimi tablomuzu takip edin. Resmi kılavuzlar için Gelir İdaresi Başkanlığı portalını ziyaret edebilirsiniz.
UTTS faturası muhasebe kaydı nedir ve nasıl yapılır?
UTTS faturası muhasebe kaydı, TTB cihazı ve montaj bedelinin giderleştirilmesi işlemidir; tutar VUK doğrudan gider yazma sınırının altında ise 770 Genel Yönetim Giderleri hesabına yazılır. Haddi aşması durumunda 255 Demirbaşlar hesabına borç kaydedilirken, hesaplanan KDV tutarı ise 191 İndirilecek KDV olarak kayda alınır.
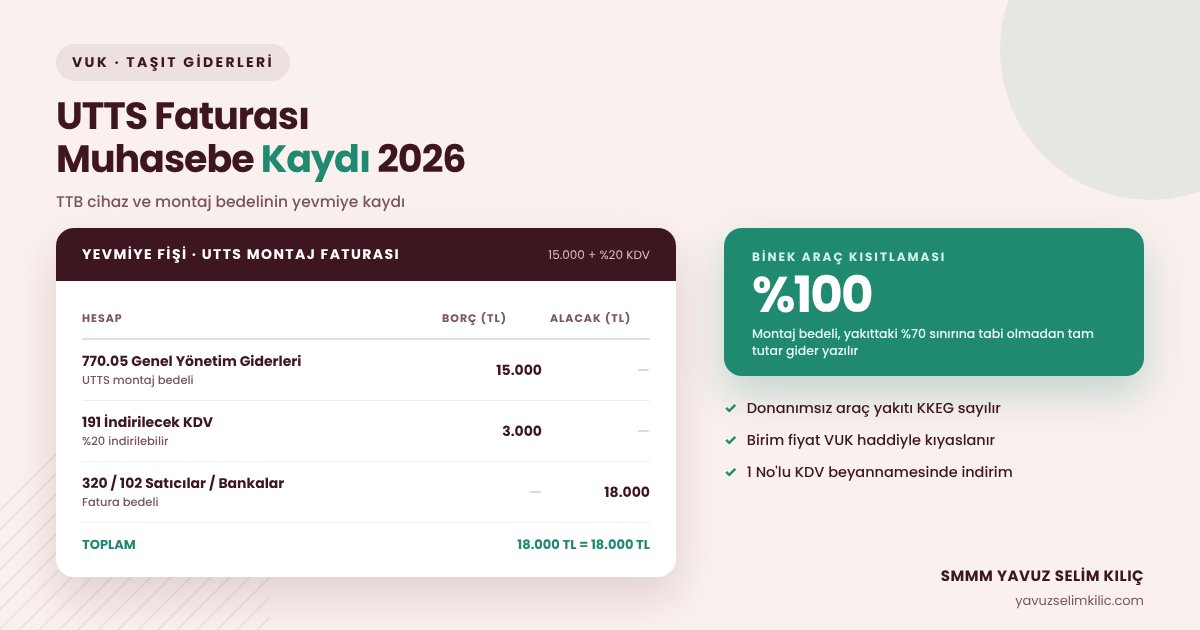
2026 yılında tekil UTTS donanım bedeli doğrudan amortisman sınırının altında kaldığından doğrudan gider yazılır. Filodaki araçlar için düzenlenen faturalarda araç başına birim fiyat baz alınır. Binek otomobillerde akaryakıtın %70'i indirilirken kalan %30'u KKEG olur; ancak UTTS cihaz ve montaj faturası binek kısıtlamasına tabi olmadan %100 gider yazılır.
UTTS donanım ve montaj yevmiye tablosu nasıldır?
Aşağıdaki tabloda şirket bünyesindeki araçlar için ödenen 15.000 TL + %20 KDV montaj faturasının yevmiye maddesi yer almaktadır.
| Hesap Kodu | Hesap Adı | Borç (TL) | Alacak (TL) |
|---|---|---|---|
| 770.05 | Genel Yönetim Giderleri (UTTS Montaj) | 15.000,00 | - |
| 191 | İndirilecek KDV (%20 İndirilebilir KDV) | 3.000,00 | - |
| 320 / 102 | Satıcılar veya Bankalar (Fatura Bedeli) | - | 18.000,00 |
Tabloda görüldüğü üzere montaj bedeli binek kısıtlamasına tabi olmadan tam tutar üzerinden gider kaydedilir; ödenen 3.000 TL KDV tutarı 191 hesabında takip edilirken 1 No'lu KDV beyannamesinde indirim konusu yapılarak vergi yükü hafifletilir.
UTTS montaj sürecinde izlenecek yasal adımlar nelerdir?
İşletmelerin UTTS sistemine dahil olurken izlemesi gereken adımlar şunlardır:
- Darphane Portalına Kayıt Olun: Şirket vergi numarası ile resmi utts.gov.tr sistemine kayıt açın.
- Araç Plakalarını Tanımlayın: İşletme adına kayıtlı veya kiralık araçların bilgilerini sisteme girin.
- Yetkili Noktaya Başvurun: Yetkilendirilmiş montaj firmasından TTB taktırma randevusu alın.
- Montaj Faturasını Alın: Yetkili montajcının düzenlediği e-arşiv faturayı muhasebeye iletin.
- Gider ve KDV Kaydını Yapın: 770 borç, 191 borç ve 320 alacak olarak fişi kapatın.
Uygulamada sık yapılan hatalar ve tavsiyeler nelerdir?
Uygulamada mükelleflerin en çok tereddüt ettiği husus donanımsız araçların akaryakıt fişleridir. 2026 yılında UTTS donanımı bulunmayan araçların akaryakıt fişleri vergi kanunları nezdinde geçersiz sayılır.
Büromuzda mükelleflerimize montajı geciktirmemelerini öneriyoruz. İncelemelerde donanımsız araç yakıtları KKEG olarak düzeltilmekte ve vergi ziyaı cezası kesilmektedir. Ayrıca 4691 sayılı Teknokent ya da 5746 sayılı Ar-Ge mevzuatı kapsamındaki araçlarda da UTTS zorunludur. Şirkette 5510 sayılı SGK kapsamında saha personeline tahsis edilen araçlarda yakıt takibi yapılmalıdır. Asgari ücret istisnası bordroda yürütülür. Genç girişimciler de şahıs araçlarında UTTS montajını tamamlayarak yakıt harcamalarını beyan eder. 6102 sayılı TTK gereği faturalar 10 yıl saklanır. 193 sayılı GVK ve 5520 sayılı KVK gereğince araç giderleri doğru ayrıştırılmalıdır.
- Donanım Şartı: Kiralık veya özmal tüm ticari taşıtlarda TTB montajı zorunludur.
- Doğrudan Gider: Cihaz bedeli ve montaj binek araç %70 yakıt kısıtlamasına tabi değildir.
- Amortisman Kıyası: Fatura toplamı değil, araç başına birim fiyat VUK haddi ile kıyaslanır.
- Belge Saklama: UTTS montaj formu ve cihaz belgeleri yasal süre boyunca muhafaza edilir.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →Servis & Nakliye Taşımacılığı: UTTS, Mazot ve KDV Rehberi
UTTS donanım gider yazımı, mazot KDV indirimi, servis plakası ve 2/10 taşımacılık tevkifatı çözümleri.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Defter ve kayıt düzeninizi meslek mensubu takibine bırakmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- KDV Tevkifatı Oranları 2026: Kim, Ne Kadar Öder? KDV tevkifatı 2026 güncel oran listesini, 12.000 TL sınırını, alıcı ve satıcının yevmiye kaydını ve …
- Enflasyon Düzeltmesi 2026'da Neden Yapılmıyor? Enflasyon düzeltmesinin 2026'da neden yapılmadığını, VUK geçici 37 kapsamını ve yeniden değerlemenin…
- Varlık Barışı 2026: Oranlar ve Muhasebe Kaydı 7582 sayılı Kanun kapsamında varlık barışı 2026 oranlarını, %0 taahhüt şartını, bildirim adımlarını …