
Binek Otomobil Gider Kısıtlaması 2026: Sınırlar ve Hesap
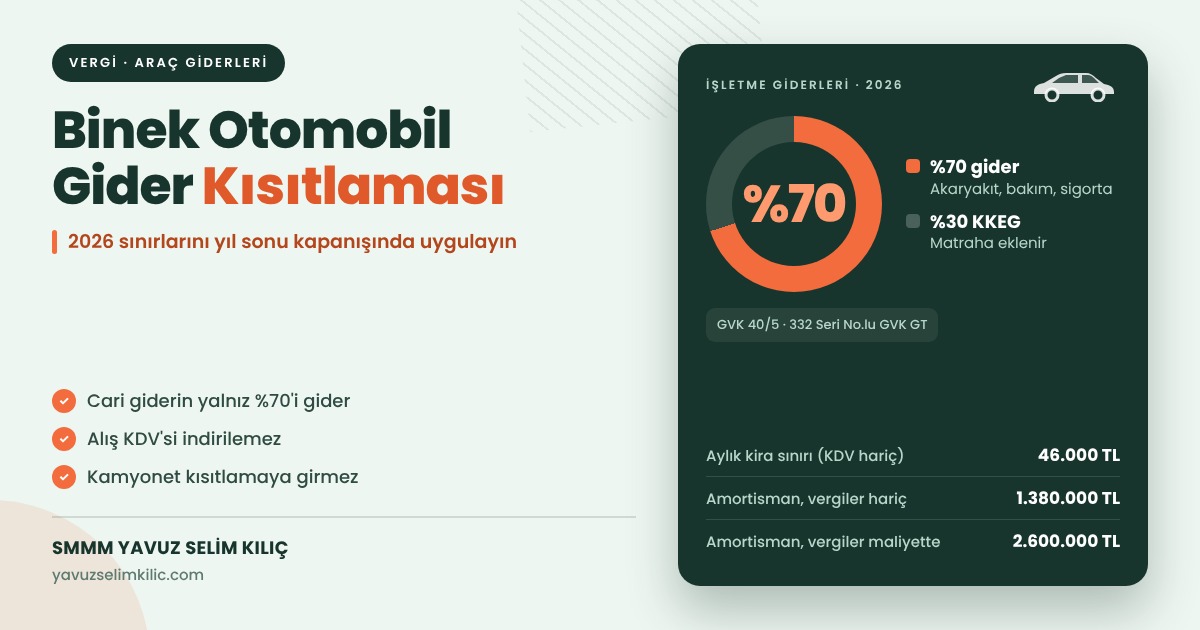
Binek otomobil gider kısıtlaması, işletmeye kayıtlı veya kiralanan binek otomobillerin giderlerinin bir kısmını vergi matrahından düşmeyi yasaklayan bir düzenlemedir. Yıl sonu kapanışında bu sınırları doğru uygulamayan şirket, kanunen kabul edilmeyen gideri eksik ayırır ve incelemede fark öder.
Dayanak, ticari kazançta GVK 40/1, 40/5 ve 40/7, serbest meslek kazancında GVK 68/5 maddesidir; kurumlar da aynı sınırları uygular. 2026 tutarlarını 332 Seri No.lu Gelir Vergisi Genel Tebliği belirledi. Resmî açıklamalar için Gelir İdaresi Başkanlığı portalını inceleyin. 2026 uygulamasının kaynağı GİB mevzuatı ve ilgili resmî açıklamalardır. Kaynak metin: GİB Gelir Vergisi Kanunu.
Uygulamada mükelleflerimiz kısıtlamayı genellikle yalnız akaryakıt faturası sanıyor. Oysa aynı aracın amortismanı, kira bedeli ve alışta ödenen KDV de ayrı kurallara bağlı.
Binek otomobil gider kısıtlaması nedir ve kimleri kapsar?
Kısıtlama, ticari, zirai veya serbest meslek faaliyetinde kullanılan binek otomobillere uygulanır. İşletme bu araçların akaryakıt, bakım, sigorta ve otopark gibi giderlerinin en fazla %70'ini gider yazar. Amortisman ve kira bedeli ise yıllık olarak belirlenen tutar sınırlarına tabidir. Faaliyeti binek otomobili kiralamak veya işletmek olanların yalnız bu amaçla kullandıkları araçları istisna kapsamındadır.
Kısıtlama yalnız binek otomobilleri kapsar. Kamyonet, minibüs ve ticari araç sınıfındaki taşıtlar gider sınırına girmez. Ruhsat bilgisiyle birlikte aracın tarife sınıflandırmasını da kontrol edin. Özellikle çok amaçlı taşıtlarda yalnız ruhsattaki ticari ibaresi yeterli değildir.
Alış tarafında da bir kural var. KDVK 30/b gereği, işletmeye dahil binek otomobilin alışında ödenen KDV indirim konusu yapılamaz. Bu KDV ya maliyete eklenir ya da gider olarak dikkate alınır.
2026 yılında hangi sınırlar geçerli?
Aşağıdaki tablo 2026 takvim yılında uygulanan sınırları özetler.
| Uygulama Alanı | Sınır | Yasal Dayanak | Yürürlük |
|---|---|---|---|
| İşletme giderleri (akaryakıt, bakım, sigorta) | Giderin %70'i | GVK 40/5 | 2026 |
| Kiralanan araç, aylık kira (KDV hariç) | 46.000 TL | GVK 40/1 ve 40/7, 332 Seri No.lu GVK GT | 2026 |
| Amortisman, ÖTV ve KDV maliyete eklenmezse | 1.380.000 TL | GVK 40/1 ve 40/7, 332 Seri No.lu GVK GT | 2026 |
| Amortisman, ÖTV ve KDV maliyete eklenirse | 2.600.000 TL | GVK 40/1 ve 40/7, 332 Seri No.lu GVK GT | 2026 |
Tutar sınırları aracın iktisap edildiği yılın tutarlarıdır. 2026'da aldığınız aracın amortismanını sonraki yıllarda da bu sınır üzerinden ayırırsınız.
Araç alımında VUK değerlemesiyle KDV indirimini ayrı değerlendirin. Vergi Usul Kanunu amortisman ve kıst uygulamayı, 3065 sayılı Katma Değer Vergisi Kanunu alış vergisinin indirimini düzenler. Türk Ticaret Kanunu bakımından da araç işletmenin gerçek varlığı olarak kayıtlarda izlenir. Aracın hangi faaliyette kullanıldığını ve alış tarihindeki sınıfını belgeleyin; ruhsattaki tek bir ifadeyle bütün vergi sonucunu belirlemeyin.
%70 kuralı hangi giderlere uygulanır?
Kural, aracın kullanımıyla doğan cari giderlere uygulanır: akaryakıt, bakım ve onarım, kasko ve trafik sigortası, otopark, köprü ve otoyol geçişleri. Bu giderlerin %30'unu kanunen kabul edilmeyen gider olarak ayırırsınız.
Örnek hesap olarak bir şirketin yıl içinde bir binek otomobil için 240.000 TL cari gider yaptığını düşünelim. Şirket 168.000 TL'yi gider yazar, 72.000 TL'yi matraha ekler. %25 kurumlar vergisi oranıyla bu fark 18.000 TL ek vergi demektir.
Satın alınan araçta amortisman kaç TL gider yazılır?
Şirket 2026 yılında ÖTV ve KDV hariç 1.800.000 TL'ye bir binek otomobil alsın ve vergileri maliyete eklemesin. Amortismana esas tutar 1.380.000 TL ile sınırlıdır. Beş yıllık faydalı ömürle tam yıllık amortisman 276.000 TL olur. İlk iktisap yılında binek otomobil için kıst amortisman kuralını ayrıca uygulayın.
| Kalem | Tutar (TL) | Vergi Etkisi (%25) |
|---|---|---|
| Araç bedeli (ÖTV ve KDV hariç) | 1.800.000 | — |
| Amortismana esas sınır | 1.380.000 | — |
| Yıllık amortisman (5 yıl) | 276.000 | 69.000 TL vergi azaltır |
| Hiç gider yazılamayan kısım | 420.000 | 105.000 TL vergi avantajı kaybı |
Net etki tek cümleyle şudur: sınırın üstündeki 420.000 TL, beş yıl boyunca 105.000 TL'lik bir vergi avantajının kaybı anlamına gelir.
Binek otomobil gider kısıtlaması hesabını e-Fatura, kira sözleşmesi ve kullanım belgeleriyle kurun. Amortisman çizelgesiyle muhasebe kaydı aynı iktisap bedelinden başlamalıdır. e-Defter içinde gider ve KKEG ayrımını izlenebilir tutun. Ek gider yazmak normal vergiyi azaltabilir; asgari kurumlar vergisi karşılaştırması ise ayrıca gerekir. Vergi tasarrufunu yalnız satın alma fiyatına veya kasadan çıkan toplam tutara bakarak hesaplamayın.
Kiralık araçta aylık sınır nasıl uygulanır?
Kiralık araçta sınır her araç ve her ay için ayrı hesaplanır. Şu sırayı izleyin:
- Kira faturasını ayırın: Her aracın aylık kira bedelini KDV hariç tutar olarak tespit edin.
- Sınırla karşılaştırın: Bedeli 2026 için geçerli 46.000 TL ile kıyaslayın.
- Aşan kısmı ayırın: Sınırı aşan tutarı kanunen kabul edilmeyen gider hesabına alın.
- Kısa süreli kiralamayı oranlayın: Ay içinde birkaç gün kiralanan araçta sınırı gün sayısına bölün.
- Cari giderleri ayrıca hesaplayın: Akaryakıt ve bakım giderlerine %70 kuralını ayrıca uygulayın.
Aylık 60.000 TL'ye araç kiralayan şirket her ay 14.000 TL'yi, yılda 168.000 TL'yi gider yazamaz. Bu da 42.000 TL ek kurumlar vergisi demektir. Hazine ve Maliye Bakanlığı yıllık vergi hadlerini belirlerken Ticaret Bakanlığı ticari kayıt ve sicil alanındaki kuralları yürütür. Şirket adına araç edinilmesi, her harcamanın sınırsız gider olduğu anlamına gelmez. Faaliyet araç kiralamaksa istisnayı yalnız bu amaçla kullanılan taşıtlarda inceleyin. Sonraki satışta uygulanacak KDV ile cari giderlerin indirimi farklı sorulardır; ikisini aynı yüzde üzerinden sonuçlandırmayın.
Uygulamada sık yapılan hatalar hangileridir?
Yıl sonu kontrollerinde karşılaştığımız hatalar şunlar:
- Kamyoneti binek saymak: Ruhsatta ticari cins yazan araca gereksiz kısıtlama uygulanır ve vergi fazla ödenir.
- Alış KDV'sini indirmek: Binek otomobil alışındaki KDV'yi indirim konusu yapan şirket incelemede tarhiyatla karşılaşır.
- Eski yılın sınırını kullanmak: Kira sınırını 2026 yerine bir önceki yılın tutarıyla hesaplamak matrahı bozar.
- Kısıtlamayı yıl sonuna bırakmak: Geçici vergi dönemlerinde ayrılmayan gider farkı, yıl sonunda tek seferde büyür.
Eksik beyanın sonuçlarını vergi cezaları sayfamızda görebilirsiniz. Araç maliyetlerinizi birlikte gözden geçirmek için mali danışmanlık hizmetlerimiz sayfasından bize ulaşın.
Bu içerik genel bilgilendirme amaçlıdır; somut durumunuz için mali müşavirinize danışınız.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →Kira Geliri Vergisi (GMSİ) Beyannamesi & Gider İndirimi
Mesken istisnası, %15 götürü vs. gerçek gider optimizasyonu ve stopaj iadesi hesaplama.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Defter ve kayıt düzeninizi meslek mensubu takibine bırakmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- KDV Tevkifatı Oranları 2026: Kim, Ne Kadar Öder? KDV tevkifatı 2026 güncel oran listesini, 12.000 TL sınırını, alıcı ve satıcının yevmiye kaydını ve …
- Enflasyon Düzeltmesi 2026'da Neden Yapılmıyor? Enflasyon düzeltmesinin 2026'da neden yapılmadığını, VUK geçici 37 kapsamını ve yeniden değerlemenin…
- Varlık Barışı 2026: Oranlar ve Muhasebe Kaydı 7582 sayılı Kanun kapsamında varlık barışı 2026 oranlarını, %0 taahhüt şartını, bildirim adımlarını …