
Şüpheli Alacak Karşılığı 2026: VUK 323 ve 322
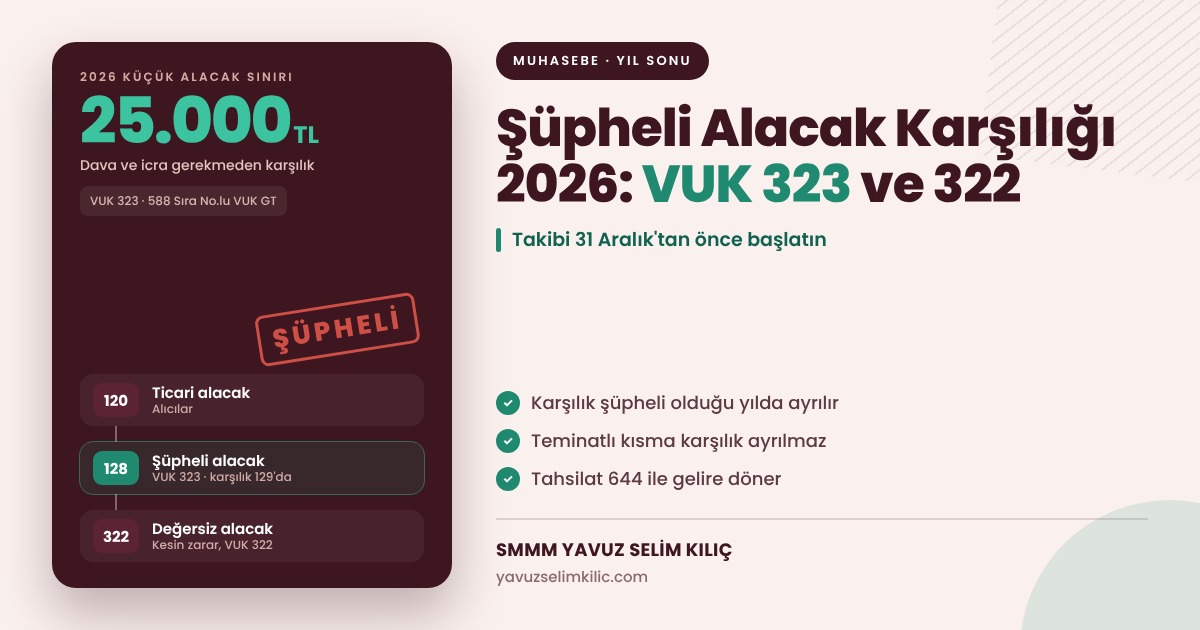
Şüpheli alacak karşılığı, tahsili şüpheli hâle gelen ticari bir alacağın, henüz kesin olarak kaybedilmeden önce gider yazılmasını sağlayan bir değerleme işlemidir. Doğru yılda ayrılan karşılık, tahsil edilemeyen para için vergi ödemenizi önler.
Yasal dayanak VUK 323'üncü maddedir; kesin olarak tahsil edilemeyen değersiz alacaklar ise VUK 322'nci maddede düzenlenir. 2026 yılında küçük alacak tutarını 588 Sıra No.lu VUK Genel Tebliği belirledi. Resmî açıklamalar için Gelir İdaresi Başkanlığı portalını inceleyin. 2026 uygulamasının kaynağı GİB mevzuatı ve ilgili resmî açıklamalardır. Kaynak metin: GİB Vergi Usul Kanunu.
Uygulamada mükelleflerimizin en büyük kaybı, karşılığı yanlış yılda ayırmaktan doğuyor. Takibi aralıkta başlatan şirket o yıl gider yazabilir; ocakta başlatan şirket aynı gideri bir yıl geç kullanır.
Şüpheli alacak karşılığı nedir ve hangi şartlarla ayrılır?
VUK 323, ticari veya zirai kazancın elde edilmesiyle ilgili alacaklar için iki durumda karşılık ayırmanıza izin verir. Birincisi, alacak dava veya icra safhasındadır. İkincisi, dava ve icra takibine değmeyecek kadar küçük alacağı protestoya veya yazıyla birden fazla istemenize rağmen borçlu ödememiştir. Teminatlı alacakta karşılığı yalnız teminatı aşan kısma ayırırsınız.
Karşılığı alacağın şüpheli hâle geldiği yılda ayırmanız gerekir. Takibi 2026'da başlatıp karşılığı 2027'ye bırakan mükellef, sonraki yılda bu gideri kullanamayabilir. Bu yüzden alacak listesini kasımda gözden geçirmek, aralık sonunda yapılacak işlemlere zaman bırakır.
Değersiz alacak şüpheli alacaktan neden ayrılır?
Şüpheli alacakta umut hâlâ vardır; borçlu ileride ödeyebilir. Bu yüzden alacak defterden silinmez, karşısına bir karşılık ayrılır. Değersiz alacakta ise umut biter. VUK 322'ye göre kazai bir hükme veya kanaat verici bir belgeye dayanarak tahsil imkânı kalmayan alacağı kayıtlı değeriyle zarara geçirirsiniz.
Fark muhasebeye de yansır. Şüpheli alacak 128 hesabında beklerken karşılığı 129 hesabında izlenir. Değersiz hâle gelince iki hesap birbirine kapatılır. Daha önce karşılık ayrılmamışsa tutar doğrudan gider hesabına yazılır.
Karşılık ayrılan alacak sonradan tahsil edilirse, VUK 323 gereği tahsil edilen tutar o yılın kârına eklenir. Vergi kaybolmaz, yalnızca zamanı değişir. Alacağın kaynağını satış belgesine kadar izleyin. e-Fatura veya e-Arşiv faturası, teslim belgesi ve müşteri mutabakatı aynı borcu göstermelidir. Türk Ticaret Kanunu ticari defterin ve yazışmaların korunmasını gerektirir. Gelir Vergisi Kanunu ile kurumlar vergisi bakımından kazanç türü ve defter yöntemi de önemlidir. Her tahsil edilemeyen bireysel alacağı otomatik olarak ticari karşılık giderine dönüştürmeyin.
2026 yılı küçük alacak tutarı kaç TL?
Aşağıdaki tablo karşılık ve zarar yazma yollarını karşılaştırır.
| Uygulama Alanı | Tutar Sınırı | Yasal Dayanak | Yürürlük |
|---|---|---|---|
| Dava veya icra safhasındaki alacak | Sınır yok | VUK 323 | Sürekli |
| Dava ve icraya değmeyecek küçük alacak | 25.000 TL'ye kadar | VUK 323, 588 Sıra No.lu VUK GT | 1 Ocak 2026 |
| Kesin olarak tahsil edilemeyen alacak | Sınır yok | VUK 322 | Sürekli |
Küçük alacak yolunda dava açmanız gerekmez. Ancak borçluya en az iki kez yazılı talep gönderdiğinizi veya protesto çektiğinizi belgelemeniz şarttır.
Sınır kontrolünü aynı borçludan olan alacağın niteliği ve bütünlüğüyle birlikte yapın. Büyük bir alacağı yapay biçimde küçük parçalara ayırmayın. Yazılı taleplerde borçluyu, faturayı, vade tarihini ve istenen tutarı açıkça gösterin. Gönderim ve tebliğ delillerini saklayın. Ödeme emri veya dava dosyası varsa alacağın o yılki takip durumunu ayrıca belgeleyin.
Karşılık ayırma adımları nelerdir?
Yıl sonundan önce şu sırayı izleyin: 3065 sayılı Katma Değer Vergisi Kanunu açısından değersiz alacak ve şüpheli alacak farklı aşamalardır. VUK karşılığı ayrılması, KDV iadesi veya indirim hakkının kendiliğinden doğduğu anlamına gelmez. Alacağın içindeki KDV'nin önceki beyanını, gider kaydını ve tahsil durumunu ayrıca inceleyin. Geçici vergi çalışma tablosundaki karşılıkla yıllık beyannameyi eşleştirin; aynı tutarı iki ayrı gider gibi kullanmayın.
- Alacak yaşlandırma listesi çıkarın: Vadesi geçmiş tüm alacakları müşteri ve tutar bazında sıralayın.
- Teminatları ayırın: Gerçek bir teminatla, örneğin ipotekle güvenceye alınan kısmı alacak tutarından düşün.
- Küçük alacakları belgeleyin: 25.000 TL'nin altındaki alacaklar için iki yazılı talebi veya protestoyu dosyalayın.
- Büyük alacaklarda takip başlatın: Avukatınızla icra takibini veya davayı 31 Aralık'tan önce açın.
- Karşılığı deftere işleyin: Takibin başladığı yılın kapanışında karşılık kaydını tamamlayın.
Muhasebe kaydı hangi hesaplarla tutulur?
Örnek hesap olarak bir toptancının müşterisinden 240.000 TL tutarında, KDV dahil ve teminatsız bir alacağı olduğunu düşünelim. Toptancı Eylül 2026'da icra takibi başlattı, 2027'de 90.000 TL tahsil etti ve 2028'de kalan tutar için mahkeme kararıyla tahsil imkânı kalmadı.
| İşlem | Borçlu Hesap | Alacaklı Hesap | Tutar (TL) |
|---|---|---|---|
| 2026: Alacağın şüpheliye aktarılması | 128 Şüpheli Ticari Alacaklar | 120 Alıcılar | 240.000 |
| 2026: Karşılık ayrılması | 654 Karşılık Giderleri | 129 Şüpheli Ticari Alacaklar Karşılığı | 240.000 |
| 2027: Kısmi tahsilat | 102 Bankalar | 128 Şüpheli Ticari Alacaklar | 90.000 |
| 2027: Tahsil edilen kısmın gelire alınması | 129 Şüpheli Ticari Alacaklar Karşılığı | 644 Konusu Kalmayan Karşılıklar | 90.000 |
| 2028: Kalan kısmın değersiz sayılması | 129 Şüpheli Ticari Alacaklar Karşılığı | 128 Şüpheli Ticari Alacaklar | 150.000 |
Karşılık ayırmak kaç TL vergi avantajı sağlar?
Aynı toptancı için 2026 yılı kurumlar vergisini iki senaryoda karşılaştıralım.
| Senaryo | 2026 Gideri (TL) | 2026 Vergi Etkisi (%25) |
|---|---|---|
| Uygulamayla, takip aralıktan önce başlar | 240.000 | 60.000 TL daha az vergi |
| Uygulama olmasaydı, takip ocakta başlar | 0 | Avantaj bir yıl gecikir |
Net etki tek cümleyle şudur: icra takibini 31 Aralık'tan önce başlatan şirket, 2026 kurumlar vergisinde 60.000 TL'yi bir yıl erken cebinde tutar.
Bu karşılaştırma şirketin yeterli vergiye tabi kazancı bulunduğu varsayımına dayanır. Zarar eden işletmede karşılık kaydı aynı yıl nakit vergi tasarrufu yaratmayabilir. Asgari kurumlar vergisi hesabını da ayrı kontrol edin. Sonraki tahsilatta konusu kalmayan karşılığı gelire aktarın; bugünkü giderin gelecekteki vergi etkisini alacak takip dosyanızda görünür tutun. Şüpheli alacak karşılığı dosyasını e-Defter kaydı, dava veya icra belgesi ve dönem sonu bakiye listesiyle tamamlayın. Hazine ve Maliye Bakanlığı düzenlemeleriyle Vergi Denetim Kurulu incelemesinde aranan ispat zincirini dikkate alın. Borçlunun ödeme vaadi tek başına tahsilat değildir. Sonradan gelen para için karşılığı çözün; asgari kurumlar vergisi karşılaştırmasında da işlemin etkisini kendi koşullarıyla değerlendirin.
Uygulamada sık yapılan hatalar hangileridir?
Sahada en sık gördüğümüz dört hata şunlar:
- Karşılığı sonraki yıla bırakmak: Takibin başladığı yılda ayrılmayan karşılık sonradan sorun çıkarır.
- Teminatlı kısmı karşılığa dahil etmek: Karşılığı yalnız teminatı aşan kısım için ayırın. Alacak senedi veya çekin varlığı tek başına tahsil güvencesi sayılmaz.
- Küçük alacakta talebi belgelememek: Telefonla istenen alacak, yazılı talep şartını karşılamaz.
- Tahsilatı gelire almamak: Karşılık ayrılan alacak tahsil edilince 644 hesabı unutulursa kâr eksik görünür.
Eksik beyanın sonuçlarını vergi cezaları sayfamızda görebilirsiniz. Alacak listenizi yıl sonundan önce birlikte gözden geçirmek için mali danışmanlık hizmetlerimiz sayfasından bize ulaşın.
Bu içerik genel bilgilendirme amaçlıdır; somut durumunuz için mali müşavirinize danışınız.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Defter ve kayıt düzeninizi meslek mensubu takibine bırakmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- KDV Tevkifatı Oranları 2026: Kim, Ne Kadar Öder? KDV tevkifatı 2026 güncel oran listesini, 12.000 TL sınırını, alıcı ve satıcının yevmiye kaydını ve …
- Enflasyon Düzeltmesi 2026'da Neden Yapılmıyor? Enflasyon düzeltmesinin 2026'da neden yapılmadığını, VUK geçici 37 kapsamını ve yeniden değerlemenin…
- Varlık Barışı 2026: Oranlar ve Muhasebe Kaydı 7582 sayılı Kanun kapsamında varlık barışı 2026 oranlarını, %0 taahhüt şartını, bildirim adımlarını …