
014 Muhtasar Kodu Nedir? Huzur Hakkı Stopajı, MUHSGK ve Bordro 2026
Kısa Özet: 014 Muhtasar Kodu Nedir? Huzur Hakkı Stopajı, MUHSGK ve Bordro 2026 konulu bu rehber, 2026 yılı güncel vergi ve muhasebe mevzuatı çerçevesinde mükellefler ve uygulayıcılar için temel bir başvuru kaynağı olarak hazırlanmaktadır.
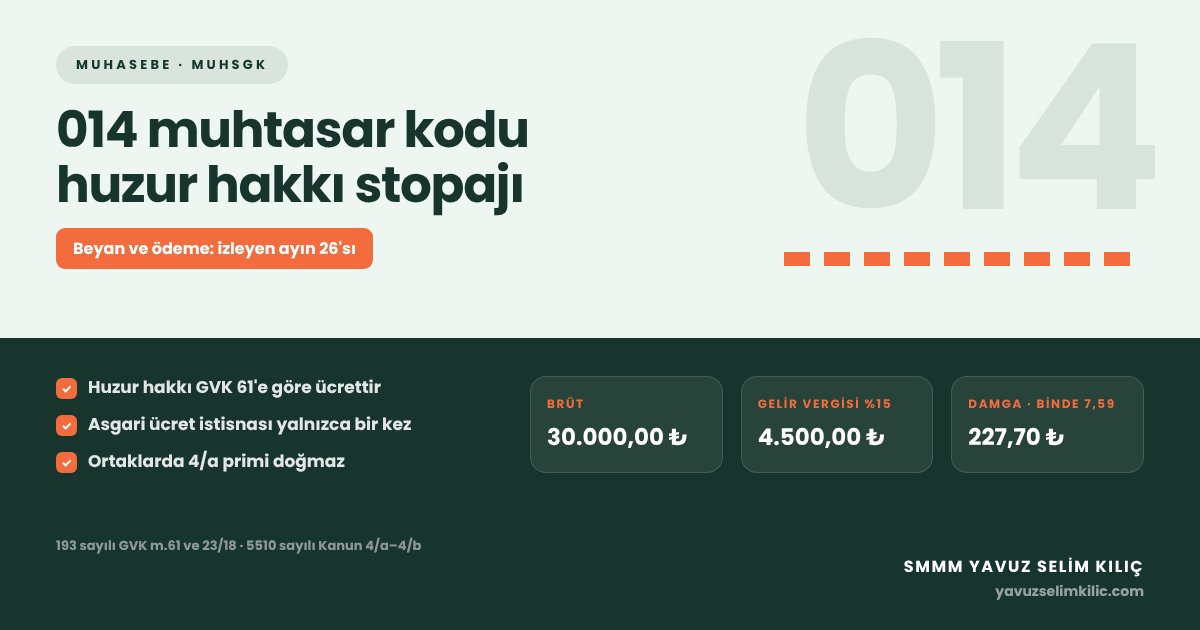
014 muhtasar kodu, anonim ve limited şirketlerde yöneticilere ödenen huzur hakkının bildirildiği resmi tevkifat kodudur. Bu ödemeler yönetim kurulu üyelerine, ortaklara veya şirket müdürlerine yapılır. Bildirim Muhtasar ve Prim Hizmet Beyannamesinde (MUHSGK) gerçekleştirilir. İlgili ödemeler Gelir Vergisi Kanunu yönünden ücret sayılır.
2026 yılında şirket yöneticilerine ödenen huzur haklarında stopaj matrahı özenle hesaplanmalıdır. Asgari ücret vergi istisnası uygulaması da titiz bir takip gerektirir. SMMM Yavuz Selim Kılıç olarak şirket ortaklarımızın huzur hakkı bordrolarını mevzuata tam uyumlu hazırlıyoruz. Aylık vergi ödeme günleri için beyanname takvimi sayfamıza bakabilirsiniz. Kod listesi için muhtasar beyanname kodları içeriğimizi inceleyin. Resmi beyan kılavuzları için Gelir İdaresi Başkanlığı ile Hazine ve Maliye Bakanlığı portalını ziyaret edebilirsiniz. Vergi dilimleri için yeniden değerleme oranı rehberimize ulaşabilirsiniz. Bildirim cezaları için vergi cezaları sayfamıza göz atın. Şirket vergi planlaması için vergi türleri rehberi içeriğimiz yol göstericidir.
014 muhtasar kodu nedir? Huzur hakkı stopaj bildirimi ve Excel bordro
193 sayılı Gelir Vergisi Kanunu'nun 61. maddesi huzur hakkını ücret kabul eder; yönetim kurulu başkan ve üyelerine ödenen huzur hakkı, tahsisat ve ikramiyeler bu kapsama girer. 213 sayılı Vergi Usul Kanunu hükümleri gereğince bu ödemelerin yasal defterlere intizamla kaydedilmesi şarttır. İşletmeler muhtasar 014 kodu nedir sorusunu sıklıkla araştırır; bu kod münhasıran yönetim kurulu ve meclis üyelerine yapılan ücret ödemelerine aittir.
2026 yılında limited şirket müdürlerine veya anonim şirket üyelerine huzur hakkı bağlanabilir. Tutar Türk Ticaret Kanunu hükümleri gereğince genel kurul kararıyla kesinleşir. Bu ödemeler şirketin gider hanesine kaydedilirken ödeme anında gelir vergisi ve damga vergisi stopajı yapılır. Tevkifat MUHSGK beyannamesinin Vergiye Tabi İşlemler tablosunda 014 ödeme türü kodu ile devlete bildirilir.
Huzur hakkında asgari ücret vergi istisnası nasıl uygulanır?
7349 sayılı Kanun ile Gelir Vergisi Kanunu'nun 23. maddesine 18. bent eklenmiştir. Bu yasal düzenleme uyarınca huzur hakkı stopajı hesaplanırken asgari ücret istisnası uygulanır. İstisna tutarı hem gelir vergisi hem de damga vergisi payını kapsar. Ancak burada çok önemli bir yasal sınır ve uygulama kuralı bulunur.
Yönetim kurulu üyesi başka bir işverenden ücret alıyor olabilir veya şirkette 4/a sigortalı çalışarak asgari ücret istisnasından faydalanıyor olabilir. Bu durumda huzur hakkı ödemesinde ikinci kez istisna uygulanamaz; kişi istisnadan yalnızca tek bir işverende yararlanabilir. Başka geliri olmayan yönetim kurulu üyelerinde ise aylık asgari ücret payı vergiden muaftır.
| Hesaplama Unsuru | İstisnadan Yararlanan Üye | İstisnadan Yararlanmayan Üye | Açıklama |
|---|---|---|---|
| Brüt Huzur Hakkı | 30.000,00 TL | 30.000,00 TL | Genel kurul kararındaki brüt tutar |
| Gelir Vergisi Matrahı | 30.000,00 TL | 30.000,00 TL | Huzur hakkında SGK kesintisi yoksa |
| Hesaplanan Gelir Vergisi (%15) | 4.500,00 TL | 4.500,00 TL | İlk dilim oranı uygulanır |
| Asgari Ücret GV İstisnası | İstisna Tutarı Düşülür | 0,00 TL (Uygulanmaz) | GVK 23/18 tek işveren şartı |
| Damga Vergisi (Binde 7,59) | İstisna Sonrası Net DV | 227,70 TL | Damga vergisinde de asgari ücret payı muaftır |
MUHSGK beyannamesinde 014 kodu bildirim adımları.
İşletmelerin hazırladığı aylık muhsgk beyannamesi üzerinde 014 kodunun bildirilmesi şu adımlarla gerçekleştirilir:
- Ödemeler Sekmesini Açın: Beyanname düzenleme programında Vergiye Tabi İşlemler bölümüne gelin.
- 014 Kodunu Seçin: Ödeme türü kodları listesinden '014 - Huzur Hakkı ve Benzeri Ücret Ödemeleri' seçeneğini işaretleyin.
- Gayrisafi Tutarı Girin: Ay içinde tahakkuk ettirilen toplam brüt huzur hakkı tutarını matrah hanesine yazın.
- İstisna ve Kesintiyi Belirtin: Varsa GVK 23/18 asgari ücret istisna tutarını düşerek net kesilen gelir ve damga vergisini kaydedin.
- Tahakkuk Onayını Alın: Beyannameyi onaylayıp 014 tevkifat tahakkuk fişini muhasebe kayıtlarıyla mutabık kılın.
Huzur hakkı ödemesinde SGK primi kesilir mi?
5510 sayılı Kanun yönünden şirket ortaklarına ödenen huzur hakları 4/a sigorta primine tabi değildir. Anonim şirketlerde yönetim kurulu üyesi olan ortaklar ile limited şirket müdürleri zaten kendi adlarına 4/b Bağ-Kur sigortalısıdır.
Bu sebeple huzur hakkı bordrosunda %14 SGK işçi hissesi ve %20,5 işveren payı kesilmez; bordrodan yalnızca gelir vergisi ve damga vergisi kesilir. Ancak şirket ortağı olmayan dışarıdan atanmış yöneticilerde durum farklıdır. Bu üyelerin huzur haklarında SGK prim kesintisi 5510 sayılı mevzuata göre ayrıca değerlendirilmelidir.
Uygulamada sık yapılan hatalar ve tavsiyeler nelerdir?
Uygulamada en sık yapılan hata, birden fazla yerden ücret alan yöneticiye sorgulamadan istisna uygulamaktır. Mükerrer istisna tespiti halinde vergi idaresi gecikme faizli cezalı tarhiyat yapar.
Somut bir örnek vaka ele alalım. Bir yönetici hem holdingde genel müdür olarak çalışmakta hem de iştirak şirketinde yönetim kurulu üyesidir. Bu yöneticiye 2026 yılında 014 koduyla huzur hakkı ödenmiştir. Holdingde istisnadan faydalanan yöneticiye iştirak şirketi de istisna uygularsa haksız avantaj doğar; vergi dairesi eksik kesilen vergiyi gecikme faizi ve ceza ile tahsil eder. Büromuzda yöneticilerden her yılbaşında yazılı taahhütname alınmasını öneriyoruz.
- Genel Kurul Kararı: Huzur hakkı tutarı mutlaka Türk Ticaret Kanununa uygun tescilli genel kurul kararına dayanmalıdır.
- Tek İşveren Beyanı: Yöneticilerden asgari ücret istisnası kullanıp kullanmadıklarına dair yazılı beyan alın.
- Örtülü Kazanç Riski: Şirket kârlılığı ile orantısız fahiş ödemeler Kurumlar Vergisi Kanunu m.13 kapsamında transfer fiyatlandırması eleştirisi alabilir.
- Stopaj Vadesi: Tahakkuk eden 014 tevkifatı takip eden ayın 26. günü akşamına kadar MUHSGK ile ödenmelidir.
Huzur hakkı ile kâr payı vergi yükünü karşılaştırmak için kâr dağıtımı hesaplama simülatörümüzü kullanabilirsiniz. Şirket ortağınız ve bordro süreçleriniz için Eskişehir mali müşavir ekibimizden destek alabilirsiniz.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Defter ve kayıt düzeninizi meslek mensubu takibine bırakmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- Alınan Çek ve Senetler Yıl Sonunda Nasıl Kontrol Edilir? Alınan çek ve senetler için yıl sonu portföyünü fiziki sayım ve banka teyidiyle karşılaştırın. Açık …
- POS Mutabakatı: Kredi Kartı Satışı Bankayla Nasıl Eşleştirilir? POS mutabakatı yaparken kredi kartı satışlarını banka ekstresiyle eşleştirin. İade, banka komisyonu …
- Tahsil Edilemeyen Alacaklar İçin Hangi Belgeler Saklanmalı? Tahsil edilemeyen alacaklar için hangi takip belgelerinin saklanacağını, şüpheli ve değersiz alacak …