
Yeniden Değerleme Oranı 2026 ve 2027 Hadleri Rehberi
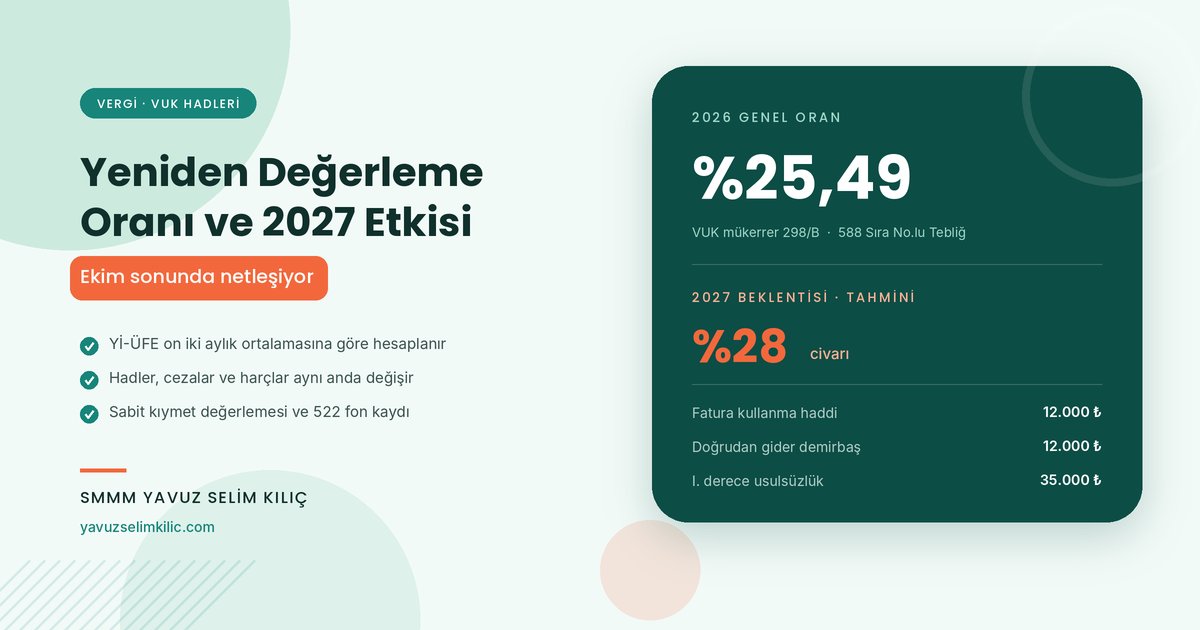
Yeniden değerleme oranı, vergi kanunlarındaki maktu had ve tutarların her yıl ne kadar artacağını belirleyen resmî orandır. 2026 hesap döneminde bu oran %25,49 olarak uygulanmaktadır.
2026 yılında 588 Sıra No.lu VUK Genel Tebliği ile ilan edilen hadler yürürlüktedir. SMMM Yavuz Selim Kılıç olarak büromuzda mükelleflerimizin had değişikliklerini yıl kapanmadan raporluyoruz. 2026 yeniden değerleme oranı çerçevesinde beyan dönemlerini takip etmek için beyanname takvimi sayfamıza bakabilirsiniz. Artan tutarların kapsamı için vergi türleri rehberi içeriğimizi inceleyebilirsiniz. Güncellenen yaptırımlar için vergi cezaları tablosunu gözden geçirin. Hesaplamalarınızda mali araçlar sayfamızı kullanabilir, destek için muhasebe hizmetleri sayfamızdan bize ulaşabilirsiniz. Resmî tebliğ metinleri için Gelir İdaresi Başkanlığı portalını ziyaret edin.
Yeniden değerleme oranı nedir ve nasıl hesaplanır?
Oranın yasal dayanağı 213 sayılı VUK'un mükerrer 298. maddesinin (B) fıkrasıdır. Hesaplama, Yİ-ÜFE'nin yıllık ortalama artışına dayanır. Ekim ayı dâhil on iki aylık ortalama, bir önceki dönemin ortalamasıyla karşılaştırılır. Bulunan sonuç Hazine ve Maliye Bakanlığı tarafından tebliğle ilan edilir.
Bu oran yalnızca bir istatistik değildir. VUK'un mükerrer 414. maddesi uyarınca kanundaki maktu tutarlar aynı oranda artırılır. Bu oran böylece cezalardan hadlere kadar geniş bir alanı etkiler. Harçlar Kanunu ile 197 sayılı MTV Kanunu tutarlarında ise Cumhurbaşkanı farklı bir oran belirleyebilir. Ekim ayı verisi bu nedenle meslek camiasında yakından izlenir.
2026 yılı yeniden değerleme oranı ve etkilenen hadler
2026 hesap döneminde genel oran %25,49 olarak uygulanmıştır. Motorlu taşıtlar vergisi ile maktu damga vergisi ve harçlarda ise farklı davranılmıştır. Bu kalemlerde 10783 sayılı Cumhurbaşkanı Kararı ile %18,95 artış yapılmıştır. Aşağıdaki tablo yürürlükteki tutarları ve 2027 vergi hadleri için beklenen seviyeleri karşılaştırmaktadır.
| Uygulama Alanı | 2026 Tutarı / Oranı | Yasal Dayanak | 2027 Beklentisi (tahmini %28) |
|---|---|---|---|
| Genel yeniden değerleme oranı | %25,49 | VUK mükerrer 298/B | Yaklaşık %28 |
| MTV, maktu damga vergisi ve harçlar | %18,95 artış | 10783 sayılı CBK | Cumhurbaşkanı Kararına bağlı |
| Fatura kullanma mecburiyeti haddi | 12.000 TL | VUK 232 | Yaklaşık 15.300 TL |
| Doğrudan gider yazılacak demirbaş sınırı | 12.000 TL | VUK 313 | Yaklaşık 15.300 TL |
| I. derece usulsüzlük (sermaye şirketi) | 35.000 TL | VUK 352 | Yaklaşık 44.800 TL |
| Özel usulsüzlük cezası (ilk tespit) | 17.000 TL | VUK 353/1 | Yaklaşık 21.700 TL |
Tablodaki son sütun tahminîdir. Kesin tutarlar yayımlanacak tebliğ ile belirlenir. Artışın etkisi yalnızca cezalarla sınırlı değildir. Fatura sınırının yükselmesi perakende işletmelerin belge düzenini doğrudan değiştirir.
2027 hadleri ne zaman açıklanır ve nasıl belirlenir?
2027 takvim yılı vergi hadlerini belirleyecek olan oran, Türkiye İstatistik Kurumu tarafından açıklanacak Ekim ayı Yİ-ÜFE verisiyle kesinleşir. İlgili tebliğ Hazine ve Maliye Bakanlığı tarafından her yıl Kasım ayı içerisinde Resmî Gazete'de yayımlanmaktadır. Eylül 2026 sonu verileri ışığında piyasa ekonomistlerinin ve meslek camiasının beklentisi %28 civarında yoğunlaşmaktadır.
Ekim ayında aylık üretici fiyat endeksi %2 gerçekleşirse yıllık oran %27,66, %2,5 seviyesinde gerçekleşirse yaklaşık %29,01 olarak tebliğ edilecektir. Mükelleflerin yıl sonu gelmeden önce yatırım bütçelerini ve belge düzenlerini bu beklentilere göre şekillendirmesi finansal öngörülebilirlik açısından büyük avantaj sağlar. Tebliğin ilanıyla birlikte 2027 yılı beyanname damga vergisi tutarları, fatura kesme sınırları ve usulsüzlük cezaları da kesinleşmiş olacaktır.
Sabit kıymetlerde değerleme ve muhasebe kaydı nasıldır?
7571 sayılı Kanun'la VUK'a eklenen geçici 37. madde burada belirleyicidir. Bu madde 2025, 2026 ve 2027 dönemlerinde enflasyon düzeltmesini durdurmuştur. Düzeltme yapılmayan bu dönemlerde mükerrer 298/Ç kapsamında değerleme yapılabilir. Uygulama bilanço esasındaki tam mükellefler için ihtiyaridir. Böylece bilanço değerleri güncel piyasa seviyesine yaklaştırılır.
İşletmelerin izlemesi gereken sıralı adımlar şunlardır:
- Adım 1: Dönem sonu bilançosundaki amortismana tabi iktisadi kıymet listesi çıkarılır.
- Adım 2: Arsa, arazi ve dönem içinde aktife alınan kıymetler kapsam dışı bırakılır.
- Adım 3: Maliyet bedeli ve birikmiş amortisman ilan edilen oranla çarpılır.
- Adım 4: Net değer artışı 522 hesaptaki yeniden değerleme fonuna alınır.
- Adım 5: Fon, her kıymet için ayrıntılı izlenir ve beyannameye bağlanır.
Örnek olay: (B) Anonim Şirketi bilançosunda 2.400.000 TL maliyetli bir makine bulunmaktadır. Bu makinenin birikmiş amortismanı 480.000 TL'dir. %25,49 oranı uygulandığında maliyet 3.011.760 TL'ye yükselir. Amortisman tutarı ise 602.352 TL olur. Aradaki 489.408 TL net artış fona kaydedilir.
| Hesap Kodu ve Açıklaması | Borç (TL) | Alacak (TL) |
|---|---|---|
| 253 TESİS, MAKİNE VE CİHAZLAR 253.01 İmalat Makineleri Değer Artışı | 611.760,00 | - |
| 257 BİRİKMİŞ AMORTİSMANLAR (-) 257.01 Makine Amortisman Artışı | - | 122.352,00 |
| 522 MADDİ DURAN VARLIK YENİDEN DEĞERLEME ARTIŞLARI 522.01 Değerleme Fonu | - | 489.408,00 |
Uygulamada sık yapılan hatalar ve uzman tavsiyeleri nelerdir?
Uygulamada sıkça karşılaştığımız hata, yeniden değerleme oranının geçmişe dönük kullanılmasıdır. Bir dönemde yapılmayan değerleme sonraki yılda telafi edilemez. Büromuzda mükelleflerimize önerdiğimiz yöntem, kararın geçici vergi döneminde test edilmesidir. Fonun sermayeye eklenmesi kâr dağıtımı sayılmaz ve vergilendirilmez. Karar öncesinde sabit kıymet listesinin güncellenmesi ise şarttır.
- Kritik Nokta 1: Fonun sermaye dışında bir hesaba aktarılması kurumlar vergisi doğurur.
- Kritik Nokta 2: Arsa ve araziler amortismana tabi olmadığı için kapsam dışındadır.
- Kritik Nokta 3: Eksik ayrılan amortismanlar tam ayrılmış kabul edilerek hesaplanır.
- Kritik Nokta 4: Tahmini 2027 tutarlarına göre taahhüt vermeyin; esas olan tebliğ tutarıdır.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →Bu konuda destek ister misiniz?
Defter ve kayıt düzeninizi meslek mensubu takibine bırakmak isterseniz:
Tek bir soru için de yazabilirsiniz — iletişim. Buradaki rehberler ücretsizdir ve bir hizmet almanızı gerektirmez.
İlgili Yazılar
- İmalatçılarda Kurumlar Vergisi İndirimi 2026 Hazırlık Rehberi İmalatçılarda kurumlar vergisi indirimi ile üretim kazancına %12,5 oran uygulanıyor. 2026 hesap plan…
- Ortakların Şirketten Para Çekmesi ve 131 Hesap Riski 2026 Ortakların şirketten para çekmesi, 131 ortaklardan alacaklar hesabı adat faizi hesaplama yöntemi ve …
- BelgeDar e-Belge ve e-Fatura XML Görüntüleyici Rehberi UBL 2.1 formatındaki e-Fatura ve e-Arşiv XML dosyalarını internet olmadan açan ücretsiz açık kaynak …
Sık Sorulan Sorular
2026 yılı yeniden değerleme oranı yüzde kaçtır?
2026 hesap dönemi için genel yeniden değerleme oranı %25,49 olarak uygulanmaktadır. Motorlu taşıtlar vergisi ile maktu damga vergisi ve harçlarda ise 10783 sayılı Cumhurbaşkanı Kararı ile %18,95 artış yapılmıştır. VUK maktu hadleri 588 Sıra No.lu Genel Tebliğ ile ilan edilmiştir.
2027 yeniden değerleme oranı ne zaman belli olur?
Oran, Ekim ayı Yİ-ÜFE verisinin açıklanmasının ardından hesaplanır ve genellikle Kasım ayında tebliğle ilan edilir. Eylül 2026 itibarıyla beklenti %28 civarındadır. Kesin oran yayımlanana kadar tüm tutarlar tahmin niteliğindedir.
Sabit kıymetlerde yeniden değerleme yapmak zorunlu mudur?
Hayır, mükerrer 298/Ç kapsamındaki uygulama ihtiyaridir. Mükellef değerlemeyi hiç yapmayabilir, kısmen veya tamamen uygulayabilir. Ancak bir dönemde yapılmayan değerleme sonraki yıllarda geçmişe dönük olarak gerçekleştirilemez.
Yeniden değerleme fonu ortaklara dağıtılabilir mi?
Fon sermayeye eklenebilir ve bu işlem kâr dağıtımı sayılmadığı için vergilendirilmez. Buna karşılık fonun işletmeden çekilmesi veya başka bir hesaba aktarılması gelir ya da kurumlar vergisine tabi tutulur. Bu nedenle fonun ayrı bir hesapta izlenmesi gerekir.