
İmalatçılarda Kurumlar Vergisi İndirimi 2026 Hazırlık Rehberi
Kısa Özet: İmalatçılarda Kurumlar Vergisi İndirimi 2026 Hazırlık Rehberi konulu bu rehber, 2026 yılı güncel vergi ve muhasebe mevzuatı çerçevesinde mükellefler ve uygulayıcılar için temel bir başvuru kaynağı olarak hazırlanmaktadır.
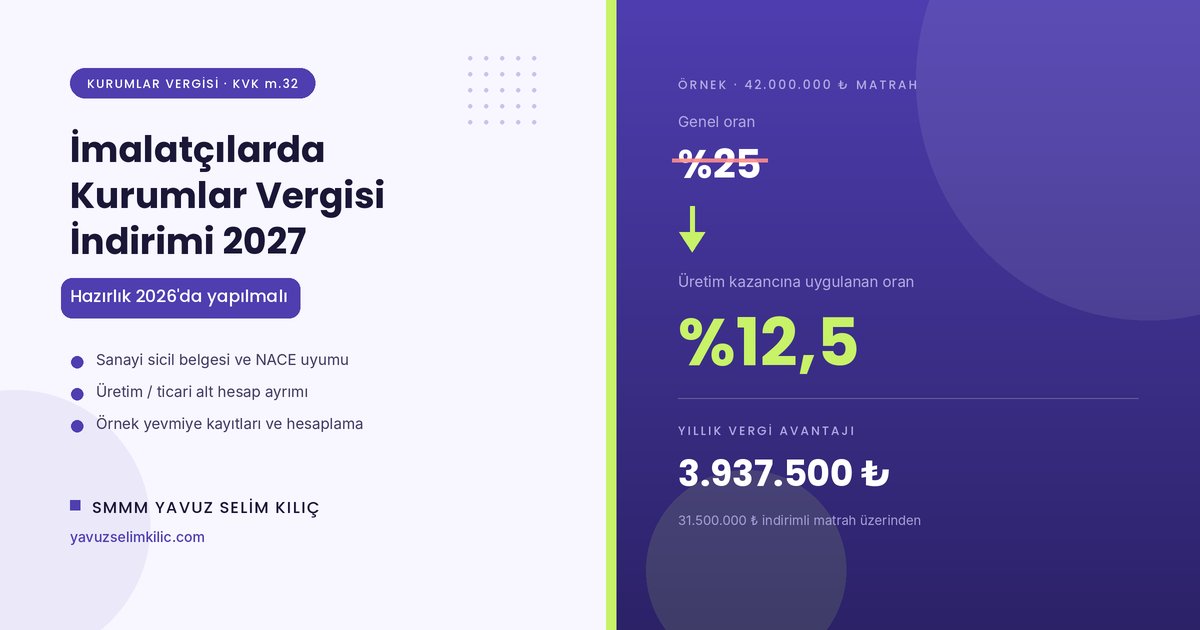
İmalatçılarda kurumlar vergisi indirimi, üretim kazançlarına genel vergi oranı yerine %12,5 oran uygulanmasını sağlayan yasal düzenlemedir. Üretici şirketlere doğrudan kurumlar vergisi avantajı tanınır. Muhasebe hesap ayrımı bu indirimden tam yararlanmayı mümkün kılar.
Düzenleme 5520 sayılı KVK 32. maddesinde yapılmıştır. Yasal usul ve esaslar 26 Seri No.lu Tebliğ ile belirlenmiştir. SMMM Yavuz Selim Kılıç olarak hesap planlarını titizlikle ayrıştırıyoruz. Beyan dönemleri için beyanname takvimi sayfamıza bakabilirsiniz. Had artışları için yeniden değerleme oranı rehberimizi inceleyin. Kurum kazançları için vergi türleri rehberi içeriğimize bakın. Yaptırımlar için vergi cezaları tablosuna göz atabilirsiniz. Danışmanlık için muhasebe hizmetleri sayfamızdan bize ulaşın. Tebliğ duyuruları için Gelir İdaresi Başkanlığı portalını kullanabilirsiniz.
İmalatçılarda kurumlar vergisi indirimi kimleri kapsar?
İndirimden sanayi sicil belgesi sahibi olan ve fiilen üretim yapan kurumlar faydalanır. Zirai üretim yapan şirketler de belirli belgelerle kapsama dahil olur. Çiftçi kayıt belgesi veya gıda onay belgesi aranır. Sanayi sicil kapsamında yazılım ve bilişim faaliyeti yürüten kurumlar da indirimli kurumlar vergisi avantajından tam yararlanır.
Gelir vergisi mükellefi olan şahıs firmaları kapsam dışındadır. İndirimli oran sadece kurumlar vergisi mükelleflerine uygulanır. Aynı kazanç için beş puanlık ihracat indirimi birlikte uygulanamaz. İndirim uygulaması resmi belge düzenine sıkı biçimde bağlıdır.
Fason üretimde aranan şartlar nelerdir?
Fason üretim kazançları belirli şartlarla indirim kapsamına girer. Ürünün sanayi sicil belgesindeki üretim konusu içinde kalması zorunludur. Ham madde temini ve iş riski ana firmada kalmalıdır. Fason giderleri 730 Genel Üretim Giderleri alt hesabında izlenmelidir. Bu kayıt düzeni vergi incelemelerinde ispat kolaylığı sağlar.
Üretim ve ticari faaliyet için hesap planı nasıl kurulur?
Avantajın tamamı, iki faaliyetin kayıtlarda net ayrılmasına bağlıdır. Uygulamada sıkça karşılaştığımız sorun, tek bir satış hesabının kullanılmasıdır. Aşağıdaki alt hesap yapısı stoktan gidere kadar bu ayrımı kurar.
| Hesap Kodu | Hesap Adı | Faaliyet Ayrımı |
|---|---|---|
| 152.01 | Mamuller | Üretim |
| 153.01 | Ticari Mallar | Ticari |
| 600.01 | Yurt İçi Satışlar – Mamul | Üretim |
| 600.02 | Yurt İçi Satışlar – Ticari Mal | Ticari |
| 601.01 | Yurt Dışı Satışlar – Mamul | Üretim |
| 620.01 | Satılan Mamul Maliyeti | Üretim |
| 621.01 | Satılan Ticari Mallar Maliyeti | Ticari |
| 632.01 / 632.02 | Genel Yönetim Giderleri – Üretim / Ticari | Ortak, anahtarla dağıtılır |
Ortak giderlerin dağıtım kaydı nasıl yapılır?
Ortak giderler için yazılı dağıtım anahtarı belirlenmelidir. Ciro, üretim alanı veya işçi sayısı anahtar seçilebilir. Şirketin ortak genel yönetim gideri 4 Milyon TL olsun. Mamul satış payı %70 olarak hesaplanmıştır. Dönem sonunda 632.01 hesap 2.800.000 TL borç kaydedilir. 632.02 hesap ise 1.200.000 TL borçlandırılır. 632.99 Dağıtılacak Ortak Giderler hesabı 4.000.000 TL alacaklandırılır.
İmalatçılarda kurumlar vergisi indirimi ne kadar kazandırır?
Örnek olay: (C) Makine Sanayi A.Ş. 2027 yılında 40.000.000 TL ticari bilanço kârı açıklamıştır. Bu kârın 30.000.000 TL'si üretimden, 10.000.000 TL'si ticari satıştan doğmuştur. KKEG tutarı 2.000.000 TL olduğundan matrah 42.000.000 TL'dir.
İndirime konu matrah üretim kazancının ticari kâra oranıyla bulunur. Örnekte üretim payı %75 çıkmıştır. Bu durumda 31.500.000 TL indirimli vergi oranına tabi tutulur. Kalan 10.500.000 TL matraha genel %25 oranı uygulanır.
| Kalem | İndirim Olmasaydı | İndirimle |
|---|---|---|
| Üretime isabet eden matrah | 31.500.000 × %25 | 31.500.000 × %12,5 |
| Diğer matrah | 10.500.000 × %25 | 10.500.000 × %25 |
| Hesaplanan kurumlar vergisi | 10.500.000 TL | 6.562.500 TL |
| Şirkette kalan nakit | – | 3.937.500 TL |
İmalat indirimi şirketlerde doğrudan nakit tasarrufu sağlar. Efektif vergi yükü %25 yerine yaklaşık %15,6 seviyesine iner. Üretim payı azaldıkça sağlanan vergi avantajı düşüş gösterir. Hesap ayrımındaki doğruluk ödenecek vergi tutarını belirler.
Asgari kurumlar vergisi kontrolü nasıl yapılır?
5520 sayılı KVK 32/C maddesi asgari kurumlar vergisi kontrolünü şart koşar. Hesaplanan vergi indirim öncesi matrahın %10'undan az olamaz. İmalat indirimi nedeniyle alınmayan vergi asgari tutardan mahsup edilir. Böylece ek vergi doğmaz ve indirim avantajı korunur.
Yıl içinde 5.000.000 TL geçici vergi ödendiği varsayımıyla yevmiye kayıtları şöyledir:
| İşlem | Borçlu Hesap | Alacaklı Hesap | Tutar (TL) |
|---|---|---|---|
| Geçici vergi ödemesi | 193 Peşin Ödenen Vergiler ve Fonlar | 102 Bankalar | 5.000.000 |
| Dönem sonu vergi karşılığı | 691 Dönem Kârı Vergi Karşılıkları | 370 Dönem Kârı Vergi Karşılığı | 6.562.500 |
| Peşin ödenen verginin devri | 371 Peşin Ödenen Vergi ve Yükümlülükler | 193 Peşin Ödenen Vergiler ve Fonlar | 5.000.000 |
| Beyan sonrası mahsup | 370 Dönem Kârı Vergi Karşılığı | 371 Peşin Ödenen Vergi ve Yükümlülükler | 5.000.000 |
| Kalan verginin tahakkuku | 370 Dönem Kârı Vergi Karşılığı | 360 Ödenecek Vergi ve Fonlar | 1.562.500 |
İmalat indiriminden yararlanmak için hangi adımlar izlenir?
Hazırlığın zamanında yapılması, imalatçılarda kurumlar vergisi indirimi avantajının ilk yıldan tam kullanılmasını sağlar. İşletmelerin 2026 kapanmadan tamamlaması gereken sıralı adımlar şunlardır:
- Adım 1: Sanayi sicil belgesinin geçerliliği ve üretilen ürünlerin belgeye işlenip işlenmediği kontrol edilir.
- Adım 2: Kayıtlı NACE kodu ile fiilen yapılan üretim konusunun uyumu doğrulanır.
- Adım 3: Satış, maliyet ve gider hesapları üretim ile ticaret olarak alt hesaplara ayrılır.
- Adım 4: Ortak giderler için yazılı dağıtım anahtarı belirlenir ve yönetim kararına bağlanır.
- Adım 5: Kapasite raporu makine parkıyla karşılaştırılır, süresi dolanlar yenilenir.
- Adım 6: Fason üretim sözleşmeleri risk ve ham madde temini açısından gözden geçirilir.
Uygulamada sık yapılan hatalar ve uzman tavsiyeleri nelerdir?
Mükelleflerimize hesap ayrımını dönem içinde test etmelerini öneriyoruz. Böylece geçici vergi döneminde risk doğmaz. En sık rastlanan hata hesap ayrımının yıl sonuna bırakılmasıdır. Geriye dönük maliyet dağıtımları vergi incelemelerinde reddedilebilir.
- Kritik Nokta 1: İndirim tutarı belirli bir sınırı aşarsa YMM tasdik raporu zorunlu hale gelir.
- Kritik Nokta 2: Bu sınır her yıl yeniden değerleme oranının yarısı kadar artırılır.
- Kritik Nokta 3: Aynı kazanca hem imalat indirimi hem beş puanlık ihracat indirimi uygulanamaz.
- Kritik Nokta 4: Üretim kazancı ticari bilanço kârını aşarsa indirim safi kurum kazancını geçemez.
- Kritik Nokta 5: Düşük kârlı işletmelerde asgari kurumlar vergisi hesabı ayrıca yapılmalıdır.
- Kritik Nokta 6: Şahıs firmaları kapsam dışı olduğundan şirketleşme seçeneği değerlendirilmelidir.
İmalat indiriminde mevzuat, teşvik ve istihdam boyutları nelerdir?
Üretim sanayisine tanınan kurumlar vergisi indirimi kapsamlı bir mevzuat zeminine dayanır. 6102 sayılı Türk Ticaret Kanunu uyarınca sermaye şirketleri üretim maliyet muhasebesi kayıtlarını defterlerinde tutar. Hazine ve Maliye Bakanlığı ile TÜRMOB tebliğleri imalat kazancı ayrıştırma usulünü düzenler. Vergi Denetim Kurulu müfettişleri imalat dışı kazançların haksız indirilmesini cezalandırır.
4691 sayılı Teknoloji Geliştirme Bölgeleri Kanunu ve 5746 sayılı Ar-Ge mevzuatı kapsamındaki prototip üretimleri bu teşviklerle birleşebilir. Yatırım teşvik belgesi sahibi imalatçılar indirimli kurumlar vergisinden ek avantaj sağlar. Fabrikada 5510 sayılı Kanun kapsamında çalışan işçilerin SGK primleri ve işveren payları 720 direkt işçilik hesabına yazılır. Asgari ücret vergi istisnası bordroda korunur. 4857 sayılı İş Kanunu uyarınca işçi hakları gözetilir. Genç girişimci kazanç istisnası alanlar da üretim faaliyetlerinde defterlerini intizamlı tutar. 3065 sayılı KDV Kanunu tevkifatı ve 213 sayılı VUK maliyet kurallarına uyulmalıdır.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Defter ve kayıt düzeninizi meslek mensubu takibine bırakmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- Alınan Çek ve Senetler Yıl Sonunda Nasıl Kontrol Edilir? Alınan çek ve senetler için yıl sonu portföyünü fiziki sayım ve banka teyidiyle karşılaştırın. Açık …
- POS Mutabakatı: Kredi Kartı Satışı Bankayla Nasıl Eşleştirilir? POS mutabakatı yaparken kredi kartı satışlarını banka ekstresiyle eşleştirin. İade, banka komisyonu …
- Tahsil Edilemeyen Alacaklar İçin Hangi Belgeler Saklanmalı? Tahsil edilemeyen alacaklar için hangi takip belgelerinin saklanacağını, şüpheli ve değersiz alacak …