
4857 Sayılı İş Kanunu İdari Para Cezaları Rehberi 2026
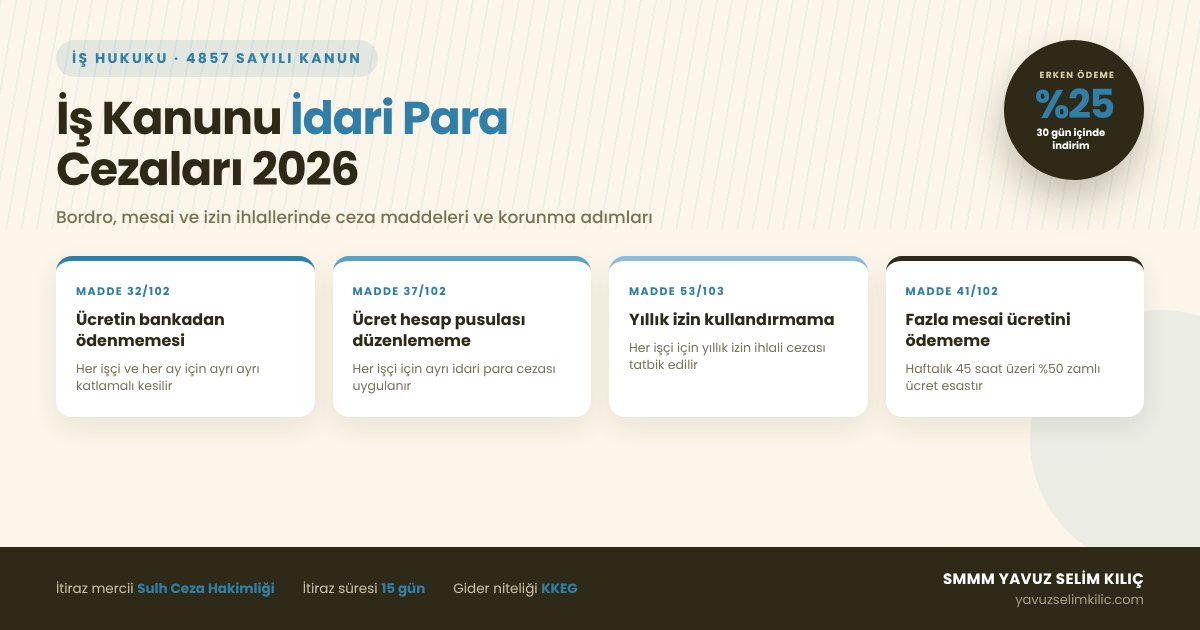
4857 sayılı iş kanunu idari para cezaları, işverenlerin mevzuat hükümlerini ihlal etmesi halinde uygulanan yasal yaptırımlardır. Bu cezalar ücret ödemeleri, fazla mesai ve yıllık izin haklarının ihlalinde Çalışma ve Sosyal Güvenlik Bakanlığı tarafından kesilir. Zamanında yapılan iç denetim ceza risklerini önler.
2026 yılında İş Kanunu cezaları yeniden değerleme oranında artırılarak güncellenmiştir. SMMM Yavuz Selim Kılıç olarak şirketinizin bordro, özlük dosyası ve iş hukuku süreçlerini mevzuata tam uyumlu yürütüyoruz. Yıllık beyan dönemleri için beyanname takvimi sayfamıza bakabilirsiniz. Şirket giderleri için vergi türleri rehberi içeriğimizi inceleyin. Resmi mevzuat kılavuzları için Gelir İdaresi Başkanlığı portalını ziyaret edebilirsiniz. Ceza tarifeleri için vergi cezaları sayfamıza göz atın.
4857 sayılı iş kanunu idari para cezaları nedir ve şartları nelerdir?
4857 sayılı İş Kanunu işçi ve işveren haklarını yasal güvenceye alır. Kanunun 98 ile 108. maddeleri arasında idari para cezaları düzenlenmiştir. Bu cezalar iş kanunu hükümlerine aykırı davranan işverenlere uygulanır. Cezalar fiilin ağırlığına göre her ay katlanarak kesilir. Etkilenen işçi sayısı da ceza tutarını doğrudan artırır.
2026 yılında ücretin bankadan yatırılmaması en sık ceza kesilen maddeler arasındadır. Ücret hesap pusulası verilmemesi ağır yaptırımlar doğurur. Fazla çalışma onayının alınmaması da idari para cezası gerektirir. İş müfettişleri tarafından yapılan denetimlerde tespit edilen eksiklikler tutanağa bağlanır. İdari para cezaları tebliğ tarihinden itibaren bir ay içinde ödenmelidir. Süresinde ödenen cezalara yüzde 25 peşin ödeme indirimi uygulanır.
2026 yılı 4857 sayılı iş kanunu ceza tutarları tablosu.
Aşağıdaki tabloda işverenlerin en çok karşılaştığı 4857 sayılı Kanun ihlalleri ve 2026 yılı ceza uygulama kriterleri özetlenmiştir.
| İhlal Edilen Fiil | İlgili Kanun Maddesi | Ceza Uygulama Kriteri | 2026 Yasal Ceza Esası |
|---|---|---|---|
| Ücretin Bankadan Ödenmemesi | İş Kanunu Madde 32/102 | Her İşçi ve Her Ay İçin | 2026 yılında Katlamalı Olarak Kesilir |
| Ücret Hesap Pusulası Düzenlememek | İş Kanunu Madde 37/102 | Her İşçi İçin Ayrı Ayrı | 2026 yılında İdari Para Cezası Uygulanır |
| Yıllık Ücretli İzin Kullandırmamak | İş Kanunu Madde 53/103 | Her İşçi İçin Yıllık | 2026 yılında İzin İhlali Cezası Tatbik Edilir |
| Fazla Mesai Ücretini Ödememek | İş Kanunu Madde 41/102 | Her İşçi ve Her Ay İçin | 2026 yılında Zamlı Ücret Esastır |
Tabloda görüldüğü üzere ücret ödemelerine ilişkin cezalar tek seferlik değildir. Yaptırımlar her çalışan için ayrı ayrı hesaplanarak uygulanır.
4857 sayılı kanun cezalardan korunma adımları nasıl uygulanır?
İşletmelerin bakanlık denetimlerinde idari ceza almaması için uygulaması gereken sıralı adımlar şunlardır:
- Maaş Ödemelerini Banka Kanalıyla Yapın: Yasal zorunluluk gereği net ücretleri personelin banka hesabına gönderin.
- İmzalı Ücret Hesap Pusulası Düzenleyin: Bordro tahakkuklarının çıktısını alıp personelin ıslak imzasını veya KEP onayını alın.
- Fazla Çalışma Onay Formlarını Yenileyin: Her yıl başında çalışanlardan fazla mesai muvafakatnamesini yazılı toplayın.
- Özlük Dosyalarını Eksiksiz Dosyalayın: Sağlık raporu, kimlik fotokopisi ve sözleşmeyi özlük dosyasında saklayın.
- Yıllık İzin Defteri Tutun: Kullandırılan yıllık izinleri izin defterine kaydederek personelin imzasını tamamlayın.
Uygulamada sık yapılan hatalar ve tavsiyeler nelerdir?
Uygulamada şirketlerin en sık yaptığı hata, işten ayrılan personele izin ücretini bordrosuz ödemektir. Bu ihmal hem İş Kanunu hem SGK yönünden idari para cezası ve prim farkı doğurur.
Somut bir örnek vaka üzerinden anlatalım. 2026 yılında 10 çalışanı bulunan bir işletme işçilerin maaşlarını bankadan yatırmış ancak ücret hesap pusulası imzalatmamıştır. Yapılan bakanlık denetiminde işveren hakkında her işçi için ayrı ayrı idari para cezası uygulanmış ve toplamda yüksek bir maliyet çıkmıştır. İşveren bu cezaları hiçbir şekilde kurumlar vergisi matrahından gider yazamaz; tamamı KKEG niteliğindedir. Büromuzda dijital bordro onay sistemlerinin kurulmasını tavsiye ediyoruz.
- KKEG Niteliği: Çalışma Bakanlığı tarafından kesilen idari cezaların tamamı KKEG olarak muhasebeleştirilir.
- İtiraz Süresi: Haksız kesilen idari para cezalarına karşı tebliğden itibaren 15 gün içinde Sulh Ceza Hakimliği'ne başvurun.
- Erken Ödeme: Cezayı tebliğden sonra 30 gün içinde peşin ödeyerek yüzde 25 indirimden yararlanın.
- Haftalık Çalışma Saati: Haftalık 45 saati aşan çalışmaların saat ücretini yüzde 50 zamlı olarak bordrolaştırın.
Sosyal güvenlik ve işyeri bildirimlerindeki idari para cezaları için 5510 sayılı Kanun idari para cezaları rehberimizi inceleyebilirsiniz.
İş Hukuku Cezalarında Bordro ve SGK Teşvik Uyumu.
4857 sayılı İş Kanununda öngörülen cezaların büyük bölümü hatalı bordro kayıtlarından doğar. 193 sayılı Gelir Vergisi Kanunu uyarınca asgari ücret istisnası bordroya doğru yansıtılmalıdır. Ücret hesap pusulaları çalışana süresinde teslim edilmelidir. İşten ayrılan işçinin kıdem tazminatı ve ihbar tazminatı yasal sürede hesaplanmalıdır. Tüm tazminat ödemeleri banka kanalıyla yapılmalıdır.
5510 sayılı Kanun kapsamındaki SGK bildirimleri beyannameyle tam uyumlu olmalıdır. Muhtasar ve Prim Hizmet Beyannamesi verilerinin tutarlı olması cezai yaptırımları önler. 4691 sayılı Teknokent projelerinde çalışma süreleri titizlikle izlenmelidir. 5746 sayılı Ar-Ge merkezlerinde personelin uzaktan çalışma bildirimleri eksiksiz yapılmalıdır. Genç girişimci istisnası kapsamındaki işyerlerinde istihdam kayıtları denetimlerde ilk incelenen hususlardandır.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →Şirket Araçları & Ceza İhbarnameleri İçin KKEG Vergi Kalkanı
Ceza ve gecikme faizlerinin doğru muhasebeleştirilmesi, yansıtma faturaları ve vergi riski analizi.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Ceza ihbarnamesi geldiyse ya da ceza riskini önceden kapatmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- Banka ile Ödeme Zorunluluğu ve Cezası 2026 Banka ile ödeme zorunluluğunda 30.000 TL sınırını, elden ödemenin iki tarafa kesilen %10 cezasını ve…
- Fatura Düzenleme Süresi 2026: 7 Gün Kuralı ve Yıl Sonu Fatura düzenleme süresi için 7 gün kuralını, 2026 fatura sınırını, 17.000 TL ceza tutarını ve aralık…
- Vergi Özel Usulsüzlük Cezaları Rehberi 2026 2026 yılı vergi özel usulsüzlük cezaları, VUK 353 fatura ve fiş kesmeme cezaları, indirim hakları ve…