
Demirbaş Alım Satım Muhasebe Kaydı Rehberi 2026
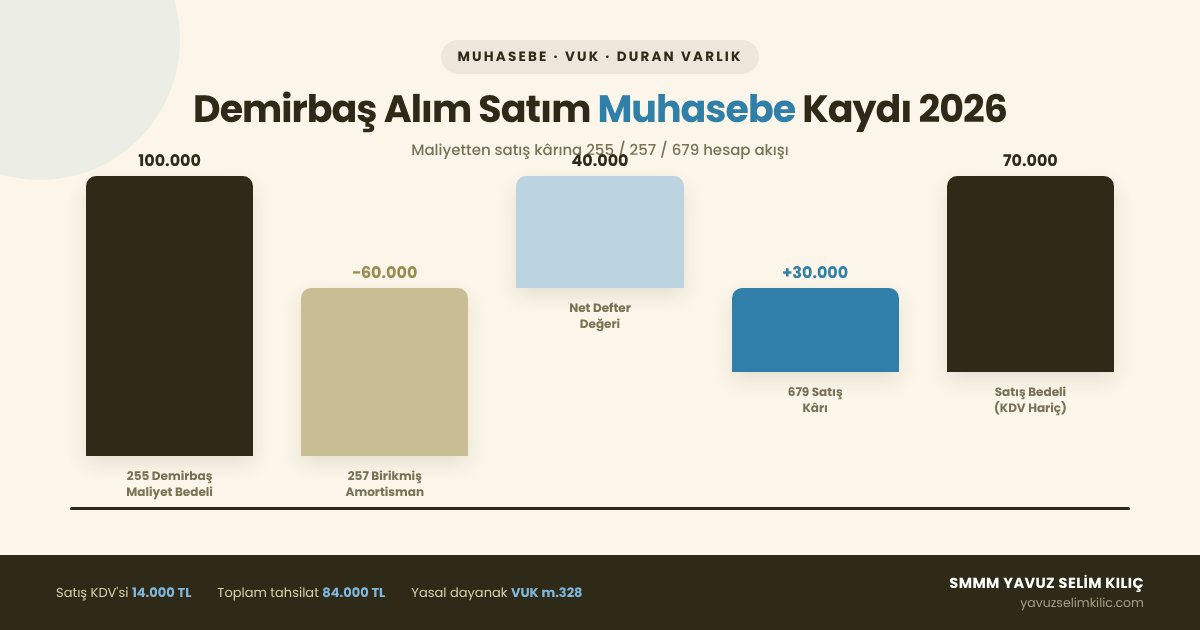
Demirbaş alım satım muhasebe kaydı, işletmelerin bir yıldan uzun süre kullandığı duran varlıklarını Tekdüzen Hesap Planına uygun kaydetmesidir. Satın alınan tüm demirbaşlar maliyet bedeli üzerinden 255 Demirbaşlar hesabında aktifleştirilmeli ve sağlıklı amortisman takibiyle mali riskler önlenmelidir.
2026 yılında doğrudan gider yazma amortisman sınırı yeniden değerleme oranında artırılmıştır. Haddi aşan harcamalar doğrudan gider yazılamaz. Bu harcamalar faydalı ömürlerine göre amortismana tabi tutularak dönem sonlarında itfa edilir. SMMM Yavuz Selim Kılıç olarak duran varlık yönetimi ve amortisman süreçlerini titizlikle denetliyoruz. Şirket modelleri için şirket türleri rehberi sayfamızı inceleyebilirsiniz. Hesaplama adımları için ücretsiz mali hesaplama araçları portalımıza bakabilirsiniz. Beyan takvimi için vergi beyanname takvimi içeriğimizi takip edebilirsiniz. Resmi amortisman listesi için Gelir İdaresi Başkanlığı portalını ziyaret edin.
Demirbaş alım satım muhasebe kaydı nedir ve nasıl yapılır?
Demirbaş alım satım muhasebe kaydı, satın alınan iktisadi kıymetin 255 Demirbaşlar hesabına borç kaydedilmesidir. Elden çıkarma halinde birikmiş amortisman 257 hesaptan kapatılır. Satış bedeli net defter değeriyle kıyaslanır. Satış kârı 679 hesaba gelir, zarar ise 689 hesaba gider kaydedilir. Varlık satışı faturalandırılarak KDV tahakkuku eksiksiz yapılır.
2026 yılında demirbaş alımlarında ödenen vergi 191 İndirilecek KDV hesabına işlenir. Demirbaş satışı muhasebe kaydı yapılırken satış bedeli üzerinden 391 Hesaplanacak KDV ayrılır. Demirbaş alımı muhasebe kaydı fatura tarihindeki maliyet bedeliyle açılır. Binek araç demirbaş alışı işlemlerinde binek oto amortisman sınırına ve KDV kısıtlamasına dikkat edilmelidir. Kayıtlı maliyet bedeli ile birikmiş amortisman karşılaştırılarak net defter değeri üzerinden satış kârı veya zararı kesinleştirilir.
Demirbaş satışı muhasebe kaydı ve örnek yevmiye tablosu
Aşağıdaki yevmiye tablosunda maliyeti 100.000 TL ve birikmiş amortismanı 60.000 TL olan bir demirbaşın satışı örneklenmiştir. Varlık 2026 yılında 70.000 TL + %20 KDV bedelle peşin satılmıştır.
| Hesap Kodu | Hesap Adı | Borç (TL) | Alacak (TL) |
|---|---|---|---|
| 102 / 120 | Bankalar veya Alıcılar (KDV Dahil) | 84.000,00 | - |
| 257 | Birikmiş Amortismanlar (Kapatma) | 60.000,00 | - |
| 255 | Demirbaşlar (Maliyet Bedeli Çıkışı) | - | 100.000,00 |
| 391 | Hesaplanacak KDV (%20 Satış KDV) | - | 14.000,00 |
| 679 | Diğer Olağandışı Gelir ve Kârlar | - | 30.000,00 |
Tabloda görüldüğü üzere net defter değeri 40.000 TL olan demirbaştan 30.000 TL satış kârı doğmuştur. Elde edilen kazanç duran varlık satış kârı olarak bilançoya yansır. Kazanç dönem sonunda kurumlar vergisi matrahına eklenir. İstenirse mevzuat şartlarına uyularak yenileme fonuna devredilebilir.
Zararına demirbaş satışı muhasebe kaydı (689 Hesap)
Demirbaşın net defter değerinin altında bir bedelle satılması halinde zararına demirbaş satışı muhasebe kaydı yapılır. Örneğin maliyeti 100.000 TL, birikmiş amortismanı 60.000 TL olan varlık 30.000 TL + %20 KDV bedelle satılırsa 10.000 TL zarar oluşur:
| Hesap Kodu | Hesap Adı | Borç (TL) | Alacak (TL) |
|---|---|---|---|
| 102 | Bankalar (Tahsilat Tutarı) | 36.000,00 | - |
| 257 | Birikmiş Amortismanlar (Kapatma) | 60.000,00 | - |
| 689 | Diğer Olağandışı Gider ve Zararlar | 10.000,00 | - |
| 255 | Demirbaşlar (Maliyet Bedeli Çıkışı) | - | 100.000,00 |
| 391 | Hesaplanacak KDV (%20 KDV) | - | 6.000,00 |
Doğan bu zarar tutarı doğrudan gider kaydedilir ve dönem ticari kârından mahsup edilir.
Duran varlık işlemlerinde izlenecek adımlar nelerdir?
İşletmelerin demirbaş alım ve satım operasyonlarında takip etmesi gereken sıralı adımlar şunlardır:
- Amortisman Sınırını Kontrol Edin: 2026 yılı doğrudan gider sınırını aşan faturaları doğrudan 255 hesaba kaydedin.
- Faydalı Ömrü Doğru Seçin: VUK tebliği ekindeki resmi listeden doğru amortisman oranını belirleyin.
- Dönem Sonu Amortisman Ayırın: Yıl sonlarında 770 borç ve 257 alacak kaydıyla amortisman giderini tahakkuk ettirin.
- Satış Faturasını Tanzim Edin: Güncel KDV oranını uygulayarak alıcı adına resmi e-arşiv fatura düzenleyin.
- Ters Kayıtla Kartı Tasfiye Edin: 257 hesabı borçlandırıp 255 hesabı alacaklandırarak duran varlık kartını kapatın.
Uygulamada sık yapılan hatalar ve tavsiyeler nelerdir?
Uygulamada meslektaşlarımızın en sık yaptığı hata, birikmiş amortismanı kapatmadan doğrudan 255 hesabı satış kadar alacaklandırmaktır. Bu hatalı işlem bilançoda hem 255 hem 257 hesapların bakiyelerinin şişmesine sebep olur.
Ofisimizde mükelleflerimize VUK 328 kapsamındaki yenileme fonunu tavsiye ediyoruz. Yeni demirbaş alımı planlanıyorsa doğan satış kârı 549 Özel Fonlar hesabına aktarılabilir. Bu kâr pasifte üç yıl bekletilir. Yeni alınan iktisadi kıymetin amortismanından mahsup edilir. Teknokent bünyesinde 4691 sayılı Kanun ve 5746 sayılı Ar-Ge mevzuatı kapsamında alınan cihazlarda KDV istisnası uygulanır. Şirket çalışanlarının donanımları 5510 sayılı SGK kapsamında zimmet tutanağı ile takip edilir. Genç girişimciler de amortisman giderlerini beyannamelerinde indirim konusu yapabilir. Türk Ticaret Kanunu, 193 sayılı GVK ve 5520 sayılı KVK hükümleri gereği defter kayıtları nizamı eksiksiz tutulmalıdır.
- Resmi Amortisman Oranı: Maliye Bakanlığı listesi dışındaki oranlar kesinlikle uygulanamaz.
- Kıst Amortisman Kuralı: Binek otomobillerde aktife girdiği ay dahil kıst amortisman ayrılır.
- Yenileme Fonu Kararı: Fon ayrılması için şirket yönetim kurulu kararı şarttır.
- Hurda Varlık Çıkışı: Kullanılamaz hale gelen kıymetler takdir komisyonu kararıyla kayıttan düşülür.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Defter ve kayıt düzeninizi meslek mensubu takibine bırakmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- KDV Tevkifatı Oranları 2026: Kim, Ne Kadar Öder? KDV tevkifatı 2026 güncel oran listesini, 12.000 TL sınırını, alıcı ve satıcının yevmiye kaydını ve …
- Enflasyon Düzeltmesi 2026'da Neden Yapılmıyor? Enflasyon düzeltmesinin 2026'da neden yapılmadığını, VUK geçici 37 kapsamını ve yeniden değerlemenin…
- Varlık Barışı 2026: Oranlar ve Muhasebe Kaydı 7582 sayılı Kanun kapsamında varlık barışı 2026 oranlarını, %0 taahhüt şartını, bildirim adımlarını …