
Ödenmeyen SGK Primlerinin Muhasebe Kaydı ve KKEG 2026
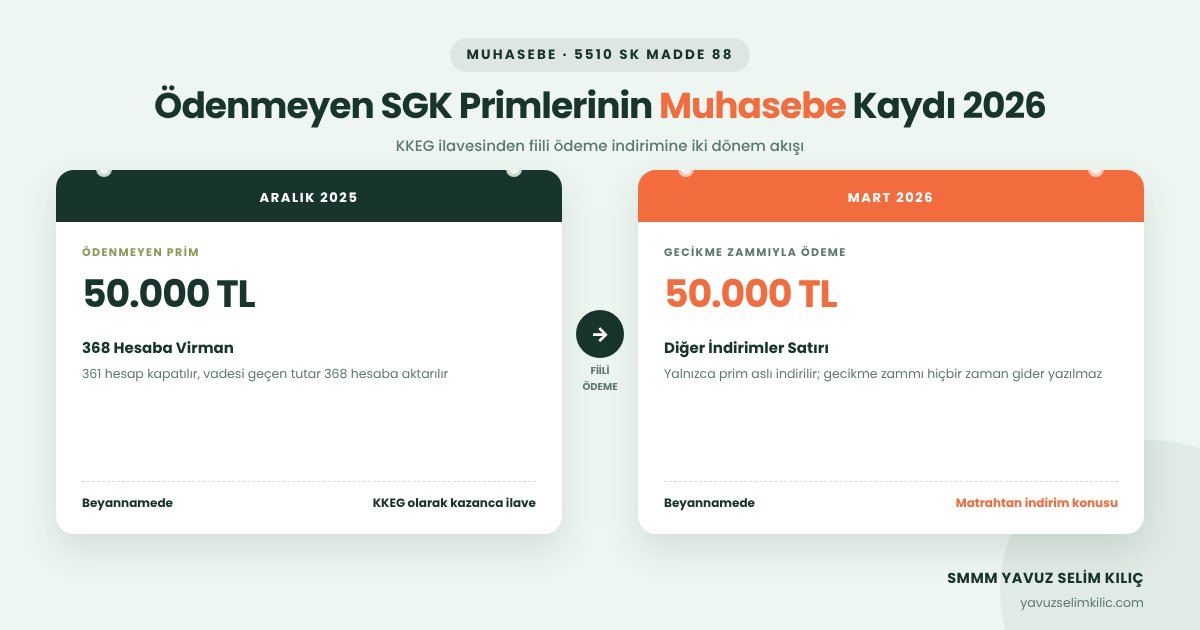
Ödenmeyen SGK primlerinin muhasebe kaydı, süresinde Sosyal Güvenlik Kurumu'na ödenmeyen primlerin vergi matrahına KKEG olarak aktarılmasıdır. Kanunen kabul edilmeyen gider kaydı vergi matrahını doğru tespit etmek için yapılır; 5510 sayılı Kanun'un 88. maddesi bu kuralı açıkça hükme bağlar.
2026 yılında ödenmeyen SGK primleri vergi matrahına KKEG olarak ilave edilir ve primler ileride fiilen ödendiğinde kazançtan indirim konusu yapılır. SMMM Yavuz Selim Kılıç olarak personel bordrolarınızın ve vergi matrahlarınızın mevzuata uyumunu sağlıyoruz. Beyan tarihleri için beyanname takvimi sayfamıza bakabilir, tevkifat türleri için muhtasar beyanname kodları içeriğimizi inceleyin. Resmi mevzuat hükümleri için Gelir İdaresi Başkanlığı portalına ulaşabilirsiniz. SGK bildirim ve prim gecikme cezaları için vergi cezaları sayfamızı ziyaret edin. Ücret bordrosu maliyetleri için vergi türleri rehberi içeriğimize bakabilirsiniz.
Ödenmeyen SGK primlerinin muhasebe kaydı nedir ve nasıl işler?
5510 sayılı Kanun'un 88. maddesine göre Kuruma fiilen ödenmeyen primler gider yazılamaz. Bu kural hem işçi hissesi hem de işveren hissesi için geçerli olup, mükellefler bordro tahakkuku anında primleri 770 Genel Yönetim Giderleri hesabına borç kaydeder.
2026 yılında ay sonunda SGK primleri ödenmediğinde özel bir virman kaydı yapılır. Ödenmeyen tutar 361 hesaptan çıkarılarak 368 Vadesi Geçmiş Ertelenmiş veya Taksitlendirilmiş Vergi ve Diğer Yükümlülükler hesabına aktarılır. Aynı zamanda kurumlar vergisi beyannamesinde KKEG olarak kazanca eklenir. Primler ileriki bir tarihte bankadan ödendiğinde beyannamede diğer indirimler satırında matrahtan düşülür.
Aylık bordro tahakkuku ve primlerin bankadan ödenmesi kaydı.
İşletmelerde her ay düzenli olarak sgk tahakkuk muhasebe kaydı yapılır. Bu kayıtta brüt ücret ve işveren maliyetleri giderleştirilirken net ücret ile yasal kesintiler pasif hesaplara aktarılır. 770 hesabı borçlandırılır; personele ödenecek net ücret 335 hesabına, gelir ve damga vergisi kesintileri 360 hesabına, sigorta primleri ise 361 ödenecek sosyal güvenlik kesintileri hesabına alacak yazılır.
Takip eden ayın sonuna kadar gerçekleştirilen sgk ödemesi muhasebe kaydı işleminde 361 nolu hesap borçlandırılarak kapatılır ve 102 Bankalar hesabı alacaklandırılır. Şirketin süresinde ödeme yapması halinde %5 Hazine prim teşviki uygulanır; teşvik tutarı 602 Diğer Gelirler hesabına alacak kaydedilir.
| Bordro İşlem Türü | Borçlu Hesaplar | Alacaklı Hesaplar | İşlem Amacı |
|---|---|---|---|
| Aylık Tahakkuk Kaydı | 770 Brüt Ücret + SGK İşveren Payı | 335 Net Ücret / 360 Vergi / 361 SGK | Personel gideri tahakkuk ettirilir |
| Zamanında Bankadan Ödeme | 361 SGK Kesintileri Borç | 102 Bankalar / 602 %5 Teşvik İndirimi | Prim borcu bankadan kapatılır |
Vadesi geçen primlerin 368 hesaba aktarılması ve KKEG bildirimi.
Vadesi dolduğu halde ödenmeyen primler 31 Aralık tarihi itibariyle takibe alınır. Tekdüzen hesap planında 368 hesap virmanı yapılır. 361 nolu hesap borçlandırılarak kapatılır. 368 Vadesi Geçmiş Ertelenmiş veya Taksitlendirilmiş Vergi ve Diğer Yükümlülükler hesabı alacaklandırılır.
Dönem sonu geçici vergi ve kurumlar vergisi beyannamesinde ödenmeyen prim ticari kâra eklenir. Kayıt Kanunen Kabul Edilmeyen Gider (KKEG) olarak girilir. Şirket bu borcu ilerleyen yıllarda gecikme zammıyla ödeyebilir. Ödenen tutarın yalnızca prim aslı ilgili yılın beyannamesinde 'Diğer İndirimler' satırından düşülür. Gecikme zamları ve faizler hiçbir zaman vergi matrahından indirilemez.
| Hesap Kodu | Hesap Adı | Borç / Alacak İşlemi | 2026 Yasal Mahiyeti |
|---|---|---|---|
| 361 Hesap | Ödenecek Sosyal Güvenlik Kesintileri | Borç Kaydı Yapılır | Ödenmeyen Primlerin Kapatılması |
| 368 Hesap | Vadesi Geçmiş Vergi ve Yükümlülükler | Alacak Kaydı Yapılır | Gecikmiş Borcun Takibe Alınması |
| KKEG Hesabı | Kanunen Kabul Edilmeyen Giderler | Matraha İlave Edilir | 2026 Yılı Kazancına Eklenmesi |
| Diğer İndirim | Beyannamede Diğer İndirim Satırı | Matrahtan Düşülür | Ödendiği Yılda Kazançtan İndirim |
Tabloda görüldüğü üzere primler fiilen ödenene kadar gider vasfı kazanamaz. Tutar ödendiği yılın kazancından indirilir.
Yevmiye kaydı adımları sırasıyla nasıl yürütülür?
İşletmelerin vadesinde ödenmeyen primleri muhasebe defterlerine kaydederken izlemesi gereken adımlar şunlardır:
- Ödeme Vadesini Kontrol Edin: Takip eden ayın sonuna kadar bankadan ödeme yapılıp yapılmadığını teyit edin.
- 361 Nolu Hesabı Kapatın: Vadesi geçen prim tutarını 361 hesabın borcuna yazarak bakiyeyi sıfırlayın.
- 368 Nolu Hesaba Aktarın: Ödenmeyen prim ve işsizlik sigortası paylarını 368 hesabın alacağına kaydedin.
- Geçici Vergi Döneminde KKEG Yapın: İlgili üç aylık dönem beyannamesinde ödenmeyen primi KKEG olarak ekleyin.
- Fiili Ödeme Yapıldığında İndirin: Borç gecikme zammıyla ödendiğinde prim aslını beyannamede indirim yazın.
Uygulamada sık yapılan hatalar ve tavsiyeler nelerdir?
Uygulamada muhasebecilerin en sık yaptığı hata, ödenmeyen primleri KKEG yapıp ödendiğinde indirmeyi unutmaktır. Bu unutkanlık şirketin iki defa vergi ödemesine yol açar.
Somut bir örnek vaka ele alalım. 2025 yılı Aralık ayı primini ödemeyen bir şirket 50.000 TL primi 2025 beyannamesinde KKEG yapmıştır. Söz konusu 50.000 TL borç 2026 yılının Mart ayında gecikme zammıyla ödenmiştir. Bu durumda prim aslı 2026 yılı beyannamesinde indirim konusu yapılmalıdır. Gecikme zamları ise hiçbir zaman gider yazılamaz. Büromuzda SGK borç dökümlerinin her geçici vergi döneminde düzenli kontrol edilmesini öneriyoruz.
- Gecikme Zammı: SGK borcuna uygulanan gecikme zammı ve faizleri hiçbir zaman gider yazılamaz.
- Prim Aslı Ayrımı: Fiilen ödenen tutardan sadece prim aslı beyannamede indirim konusu yapılır.
- Yıl Sonu Sayımı: 31 Aralık itibariyle ödenmemiş tüm SGK primlerini tek tek tespit edin.
- Bordro Tahakkuku: Ay içindeki standart bordro gider kaydına dokunmadan dönem sonunda KKEG yapın.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →Şirket Araçları & Ceza İhbarnameleri İçin KKEG Vergi Kalkanı
Ceza ve gecikme faizlerinin doğru muhasebeleştirilmesi, yansıtma faturaları ve vergi riski analizi.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Defter ve kayıt düzeninizi meslek mensubu takibine bırakmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- KDV Tevkifatı Oranları 2026: Kim, Ne Kadar Öder? KDV tevkifatı 2026 güncel oran listesini, 12.000 TL sınırını, alıcı ve satıcının yevmiye kaydını ve …
- Enflasyon Düzeltmesi 2026'da Neden Yapılmıyor? Enflasyon düzeltmesinin 2026'da neden yapılmadığını, VUK geçici 37 kapsamını ve yeniden değerlemenin…
- Varlık Barışı 2026: Oranlar ve Muhasebe Kaydı 7582 sayılı Kanun kapsamında varlık barışı 2026 oranlarını, %0 taahhüt şartını, bildirim adımlarını …