
Bağış ve Yardımların Vergi İndirimi Rehberi 2026
Kısa Özet: Bağış ve Yardımların Vergi İndirimi Rehberi 2026 konulu bu rehber, 2026 yılı güncel vergi ve muhasebe mevzuatı çerçevesinde mükellefler ve uygulayıcılar için temel bir başvuru kaynağı olarak hazırlanmaktadır.
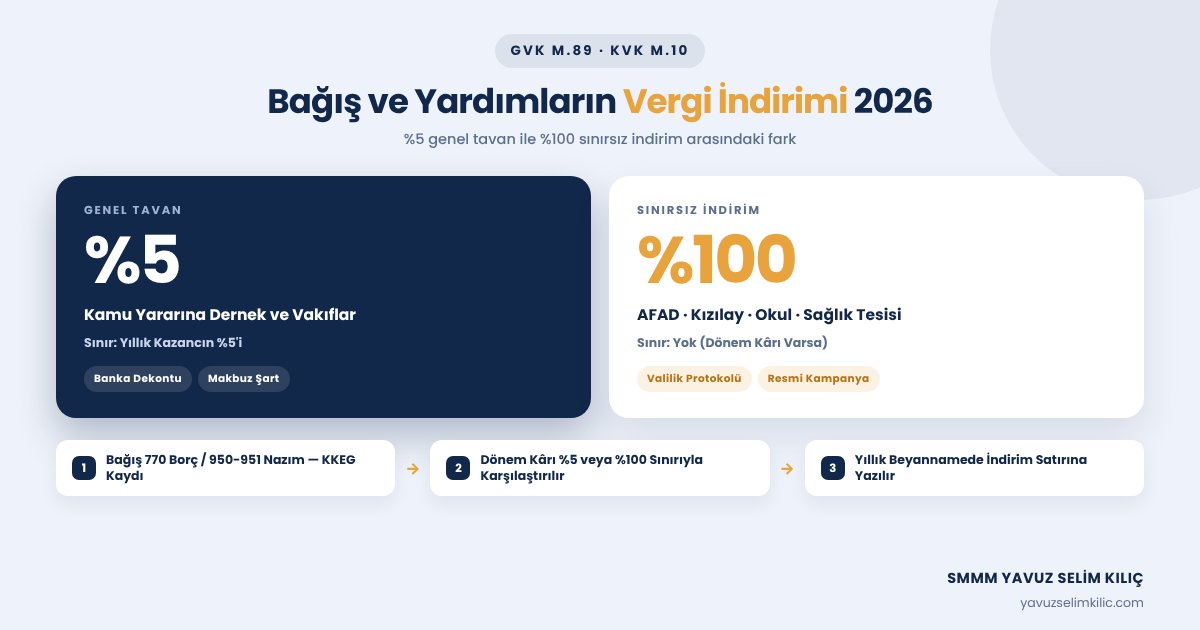
Bağış ve yardımların vergi indirimi, mükelleflerin kamu yararına kurumlara yaptıkları bağışları matrahtan düşmesidir. İndirim yasal sınırlar dahilinde uygulanır. 193 sayılı Gelir Vergisi Kanunu 89. maddesi ve 5520 sayılı Kurumlar Vergisi Kanunu 10. maddesi uyarınca bu bağışlar beyanname üzerinde indirilir.
2026 yılında kamuya yararlı dernekler, vakıflar ve afet fonlarına yapılan yardımlar mükelleflere önemli vergi avantajı sağlar. SMMM Yavuz Selim Kılıç olarak kurumsal bağışların yasal indirim ve beyanname süreçlerini titizlikle yönetiyoruz. Şirket modelleri için şirket türleri rehberi yazımızı inceleyebilirsiniz. İndirim limitlerini belirlemek için ücretsiz mali hesaplama araçları sayfamıza bakın. Yıllık beyan tarihleri için vergi beyanname takvimi tablomuzu takip edin. Resmi kurum listesi için Gelir İdaresi Başkanlığı portalını ziyaret edebilirsiniz.
Bağış ve yardımların vergi indirimi nedir ve şartları nelerdir?
Bağış ve yardımların vergi indirimi, makbuz karşılığı yapılan bağışların beyannamede kazançtan indirilmesidir. İndirim için şirketin dönem kârının bulunması şarttır. Bağışın yetkili kurumlara yapılması ve banka dekontu ile tevsik edilmesi yasal zorunluluktur.
2026 yılında bağışlar iki grupta incelenir. Genel kamu yararına dernek ve vakıflara yapılan bağışlar yıllık kazancın yüzde 5'i ile sınırlandırılmıştır. Ancak AFAD, Kızılay, kamu hastaneleri ve okul yapımı için yapılan yardımların yüzde 100'ü sınırsız olarak indirilebilir. İndirim doğrudan beyanname üzerinden uygulanır.
Kurum ve amaca göre bağış indirim oranları tablosu nasıldır?
Aşağıdaki tabloda 2026 yılında farklı kurum ve projelere yapılan bağışların yasal indirim oranları ve üst sınırları gösterilmiştir.
| Bağış Yapılan Kurum veya Amaç | Yasal İndirim Oranı | Maksimum Sınır | Gerekli Belge |
|---|---|---|---|
| Kamu Yararına Dernek ve Vakıflar | 2026 yılında %100 | Yıllık Kazancın %5'i | Banka Dekontu / Makbuz |
| AFAD ve Kızılay Deprem Yardımları | 2026 yılında %100 | Sınırsız (Kâr Varsa) | Resmi Kampanya Dekontu |
| Okul, Sağlık Tesisi ve Yurt İnşaatı | 2026 yılında %100 | Sınırsız (Kâr Varsa) | Valilik Protokolü ve Fatura |
| Kültür ve Turizm Teşvik Projeleri | 2026 yılında %100 | Sınırsız (Kâr Varsa) | Bakanlık İzin Belgesi |
Tabloda belirtildiği üzere Cumhurbaşkanınca başlatılan yardım kampanyalarında sınır aranmaz. Ancak indirim konusu yapılacak bağış tutarı hiçbir şekilde o yılın dönem kârını aşamaz. Zarar eden işletmeler bağış indirimini ertesi yıla devredemez.
Bağış ve yardımları beyannamede indirmede izlenecek adımlar nelerdir?
İşletmelerin bağış indiriminden yararlanabilmesi için takip etmesi gereken adımlar şunlardır:
- Kurumun Statüsünü Doğrulayın: Derneğin kamu yararı kararını veya vakfın vergi muafiyeti statüsünü sorgulayın.
- Banka Kanalıyla Ödeme Yapın: Bağış bedelini mutlaka banka dekontu veya resmi makbuz karşılığı yatırın.
- Yevmiye Kaydı ile KKEG Yazın: Yapılan bağışı 770 borç yazıp 950/951 nazım hesaplarda yevmiye kaydı ile KKEG yapın.
- Kâr Sınırını Hesaplayın: Yıllık kazancın %5 tavanını aşmayan tutarı belirleyin.
- Geçici Vergi ve Yıllık Beyanda İndirin: Kurumlar vergisi ve geçici vergi beyannamesinde bağış satırında gösterin.
Uygulamada sık yapılan hatalar ve tavsiyeler nelerdir?
Uygulamada mükelleflerin en sık yaptığı hata, bağış makbuzunu doğrudan gider yazıp matrahtan düşmektir. Bağışlar ticari gider değildir; beyanname üzerinde kâr varsa yapılacak bir indirimdir.
Büromuzda bağışların önce muhasebe kaydı ile KKEG yapılıp sonra beyannamede indirilmesini sağlıyoruz. Zarar varsa bağış indirimi hakkı kaybedilir ve sonraki yıla devretmez. Hazine ve Maliye Bakanlığı ile TÜRMOB tebliğleri uygulanmalıdır. Vergi Denetim Kurulu denetimlerinde bağış makbuzları titizlikle taranır. Geçici vergi dönemlerinde kâr varsa indirim kısmen uygulanabilir. 4691 sayılı Teknokent ve 5746 sayılı Ar-Ge kapsamındaki firmalarda bağışlar proje maliyetine eklenemez. 5510 sayılı SGK primleri gider yazılırken bağışlardan ayrılmalıdır. Muhtasar ve prim hizmet beyannamesi kayıtları bu durumdan etkilenmez. Asgari ücret vergi istisnası bordroda korunmalıdır. Genç girişimciler de yıllık beyannamelerinde kâr varsa bağış indirebilir. 6102 sayılı TTK gereği makbuzlar 10 yıl saklanır. 213 sayılı VUK ve 3065 sayılı KDV Kanunu gereği ayni bağışlarda fatura bedelsiz düzenlenir. 4857 sayılı İş Kanunu hakları saklıdır.
- Kâr Şartı: Dönem zararla sonuçlanmışsa bağış indirimi yapılamaz ve sonraki yıla devretmez.
- Statü Teyidi: Vergi muafiyeti olmayan sıradan derneklere yapılan bağışlar indirilemez.
- Ayni Bağış Faturası: Mal bağışlarında fatura düzenlenip bedelsiz ibaresi eklenmelidir.
- Banka Dekontu: Açıklamasında bağış olduğu belirtilen banka dekontları geçerli kabul edilir.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Vergi planlaması ve mevzuat uyumu konusunda destek isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- Şirket Tasfiye Süreci 2026: Limited ve Anonim Şirket Şirket tasfiye süreci 2026 adımlarını, üç ilan kuralını, tasfiye beyannamelerini ve ortağın eline ka…
- Gayrimenkul Satışında Değer Artış Kazancı 2026 Değer artış kazancı 2026 istisnasını, 5 yıl kuralını, Yİ-ÜFE endekslemesini ve ev satışında doğru ve…
- KDV Tevkifatı Oranları 2026: Kim, Ne Kadar Öder? KDV tevkifatı 2026 güncel oran listesini, 12.000 TL sınırını, alıcı ve satıcının yevmiye kaydını ve …