
Defter Saklama Süreleri ve Belge Muhafaza Rehberi 2026
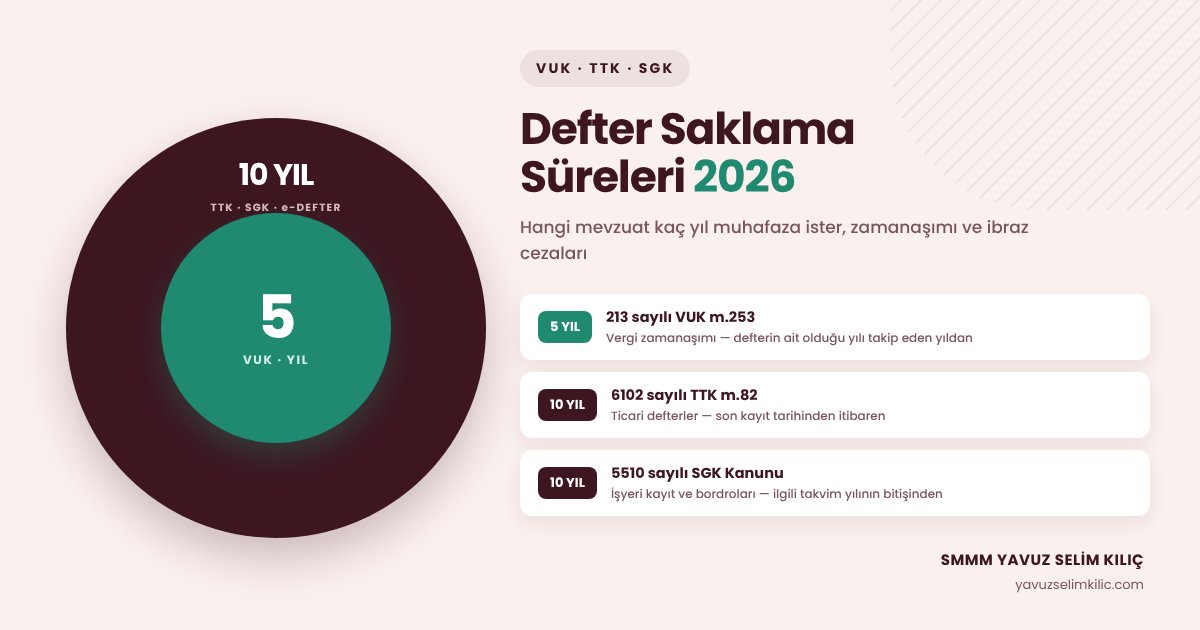
Defter saklama süreleri, mükelleflerin ticari defter ve belgelerini muhafaza etmekle yükümlü olduğu kanuni sürelerdir. Bu zorunluluk VUK, TTK ve SGK mevzuatında açıkça düzenlenmiştir. Belgelerin süresinde ibraz edilmemesi re'sen vergi tarhiyatına ve usulsüzlük cezalarına yol açar.
2026 yılında fiziki defterlerin yanı sıra elektronik ortamdaki e-defter ve e-fatura arşivleri için de saklama yükümlülükleri uygulanır. SMMM Yavuz Selim Kılıç olarak dijital arşivleme ve yasal ibraz süreçlerinizi denetliyoruz. Yasal defter türleri için zorunlu ticari defterler rehberimizi inceleyebilir, e-arşiv uygulamaları için BelgeDar e-belge görüntüleyici sayfamıza bakabilirsiniz. Resmi saklama mevzuatı için Gelir İdaresi Başkanlığı portalına ulaşabilirsiniz. Usulsüzlük yaptırımları için vergi cezaları sayfamızı ziyaret edebilirsiniz.
Defter saklama süreleri nedir ve hangi kanunlara dayanır?
Türk hukukunda defter saklama zorunluluğu üç temel kanuna dayanır. Bu kanunlar Vergi Usul Kanunu, Türk Ticaret Kanunu ve Sosyal Sigortalar Kanunudur; 213 sayılı Vergi Usul Kanunu'nun 253. maddesi uyarınca defter ve belgeler 5 yıl saklanmalıdır. Süre, ilgili takvim yılını takip eden yıldan başlar.
6102 sayılı Türk Ticaret Kanunu'nun 82. maddesi tacirler için saklama süresini 10 yıl olarak belirler. Sosyal Güvenlik mevzuatı da işyeri kayıt ve bordrolarının 10 yıl saklanmasını şart koşar. Bu nedenle vergi zamanaşımı 5 yıl olsa dahi tüm evraklar 10 yıl muhafaza edilmelidir. Böylece olası ticari davalarda ve SGK denetimlerinde hak kaybı yaşanmaz.
VUK, TTK ve SGK defter saklama süreleri tablosu 2026.
Aşağıdaki tabloda yasal mevzuatlara göre defter ve belgelerin zorunlu saklama süreleri özetlenmiştir.
| İlgili Kanun ve Mevzuat | Zorunlu Saklama Süresi | Sürenin Başlangıç Tarihi | İbraz Edilmeme Cezası |
|---|---|---|---|
| 213 sayılı Vergi Usul Kanunu | 2026 yılında 5 yıl süreyle | Defterin ait olduğu yılı takip eden yıl | KDV indirimi reddi ve vergi ziyaı cezası |
| 6102 sayılı Türk Ticaret Kanunu | 2026 yılında 10 yıl süreyle | Deftere yapılan son kayıt tarihi | Mahkemede kesin delil kaybı |
| 5510 sayılı Sosyal Sigortalar Kanunu | 2026 yılında 10 yıl süreyle | İlgili takvim yılının bitiş tarihi | Geçersizlik ve idari para cezası |
| Elektronik Defter ve Berat Dosyaları | 2026 yılında 10 yıl süreyle | e-Defter beratının onaylandığı tarih | Özel usulsüzlük cezası |
Tabloda görüldüğü üzere ticari ihtilaflar ve SGK teftişleri için 10 yıllık genel saklama süresine uyulmalıdır.
Elektronik defter ve belgelerde saklama nasıl yapılır?
İşletmelerin dijital ortamdaki e-defter ve e-faturalarını arşivlerken izlemesi gereken adımlar şunlardır:
- e-Defter Dosyalarını ve Beratlarını İndirin: Aylık yevmiye ve kebir XML dosyaları ile GİB onaylı beratları eksiksiz yedekleyin.
- GİB e-Defter Saklama Programını Kullanın: Berat dosyalarını Gelir İdaresi Başkanlığı'nın resmi saklama sistemine süresinde yükleyin.
- Harici Yedekleme Ünitesi Oluşturun: Tüm elektronik arşivinizi şirket bünyesinde güvenli bulut ve harici diskte saklayın.
- Mali Mühür Doğrulamasını Denetleyin: İmzalı XML dosyalarının dijital sertifika geçerliliklerini periyodik kontrol edin.
- Zayi Durumunda Mahkemeye Başvurun: Yangın, su baskını veya siber saldırı durumunda 30 gün içinde mahkemeden zayi belgesi alın.
Uygulamada sık yapılan hatalar ve tavsiyeler nelerdir?
Uygulamada mükelleflerin en sık yaptığı hata, 5 yıl dolunca evrakları imha etmektir. Defterler kaç yıl saklanır sorusunun kesin cevabı TTK ve SGK uyarınca 10 yıldır. Saklama süresi geçen defterler ise yasal prosedüre uygun imha edilmelidir. SGK müfettişleri veya ticaret mahkemesi 8. yılda defter istediğinde evrak sunulamazsa ağır yaptırımlar doğar.
Somut bir örnek senaryo ele alalım. Bir işletme 6 yıl önceki bordrolarını imha etmiştir. Eski çalışanın açtığı hizmet tespit davasında kayıt sunulamamış ve dava kaybedilmiştir. Ayrıca SGK her ay için brüt asgari ücret tutarında ceza kesmiştir. Bu sebeple tüm ticari evrakların 10 yıl boyunca güvenli arşivlerde muhafaza edilmesini öneriyoruz.
- 10 Yıllık Kural: Vergi kanununa değil, TTK ve SGK'nın 10 yıllık muhafaza kuralına göre hareket edin.
- e-Defter Beratları: Sadece defteri değil, GİB sisteminden onaylanan berat XML dosyasını mutlaka saklayın.
- Zayi Belgesi Süresi: Mücbir sebeple kaybolan defterler için 30 günlük hak düşürücü sürede mahkemeye başvurun.
- Kağıt Faturalar: Isı ve ışıktan silinen yazar kasa fişlerinin fotokopisini çekerek faturaya ekleyin.
Ar-Ge, Teknokent ve Personel Bordro Arşivleme Süreçleri.
Defter saklama süreleri genel ticari defterlerle sınırlı değildir. İşletmenin yararlandığı vergi teşviklerinin tevsik edici belgeleri de bu kapsama girer. 4691 sayılı Kanun kapsamındaki Teknokent projeleri bu belgelerdendir. 5746 sayılı Ar-Ge Kanunu kapsamındaki harcama belgeleri, zaman çizelgeleri ve proje raporları da dikkatle saklanmalıdır. Belgeler zamanaşımı süresince eksiksiz muhafaza edilmelidir. Genç girişimci istisnasından faydalanan mükellefler de açılış ve teşvik yazılarını arşivlerinde tutmalıdır.
5510 sayılı Kanun ve 4857 sayılı İş Kanunu uyarınca personel evrakları kritik önem taşır. İşçi ücret bordroları, kıdem tazminatı ibranameleri ve asgari ücret vergi istisnası tabloları 10 yıl saklanmalıdır. Muhtasar ve Prim Hizmet Beyannamesi tahakkuk fişleri de bu süreye tabidir. Elektronik ortamdaki bordrolar ve e-defter beratları veri bütünlüğü korunarak dijital ortamda saklanır.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Vergi planlaması ve mevzuat uyumu konusunda destek isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- Şirket Tasfiye Süreci 2026: Limited ve Anonim Şirket Şirket tasfiye süreci 2026 adımlarını, üç ilan kuralını, tasfiye beyannamelerini ve ortağın eline ka…
- Gayrimenkul Satışında Değer Artış Kazancı 2026 Değer artış kazancı 2026 istisnasını, 5 yıl kuralını, Yİ-ÜFE endekslemesini ve ev satışında doğru ve…
- KDV Tevkifatı Oranları 2026: Kim, Ne Kadar Öder? KDV tevkifatı 2026 güncel oran listesini, 12.000 TL sınırını, alıcı ve satıcının yevmiye kaydını ve …