
E-Belge Düzenleme Kuralları ve Usulleri Rehberi 2026
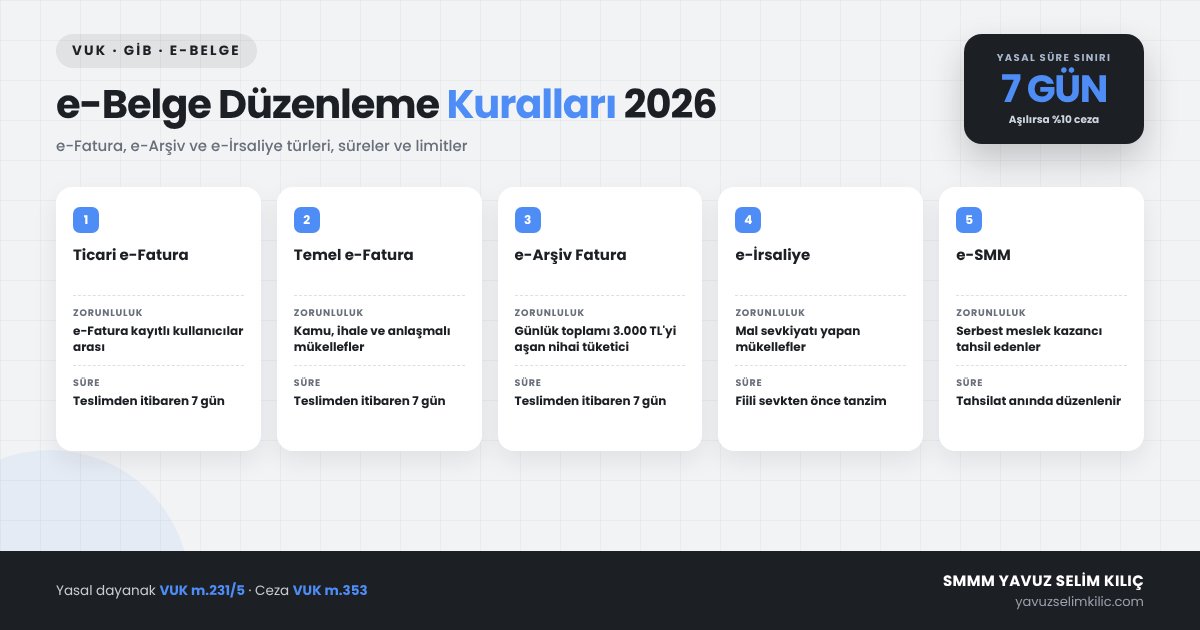
E-belge düzenleme kuralları, mükelleflerin e-fatura, e-arşiv fatura ve e-irsaliye belgelerini Gelir İdaresi Başkanlığı teknik standartlarına uygun tanzim etme esaslarıdır. Bu kurallar 213 sayılı Vergi Usul Kanunu hükümlerine dayanır. Kurallara uyulmaması belgelerin geçersiz sayılmasına ve özel usulsüzlük cezalarına yol açar.
2026 yılında Gelir İdaresi Başkanlığı fatura hareketlerini yapay zekâ destekli çapraz denetimlerle anlık inceler. SMMM Yavuz Selim Kılıç olarak mükelleflerimizin e-belge süreçlerini mevzuata tam uyumlu yönetiyoruz. İhlal halinde kesilecek cezaları incelemek için vergi cezaları sayfamıza bakabilirsiniz. Geçiş takvimi için geçiş takvimi rehberi içeriğimize göz atabilirsiniz. Dönemsel bildirimler için beyanname takvimi tablosunu inceleyin. Resmi mevzuat düzenlemeleri için Gelir İdaresi Başkanlığı portalını ziyaret edebilirsiniz.
E-belge düzenleme kuralları nelerdir ve yasal süre sınırı kaçtır?
E-belge düzenleme kuralları, elektronik fatura ve irsaliyelerin yasal şekil ve süre şartlarına uygun tanzimini sağlar. 213 sayılı Vergi Usul Kanunu'nun 231/5. maddesi gereğince faturalar azami 7 gün içinde düzenlenmelidir. Bu süre malın teslimi veya hizmetin ifasından itibaren başlar.
Yedi günlük süreyi aşan bir tarihe geriye dönük e-fatura düzenlenemez. Aksi halde belge kanunen hiç düzenlenmemiş sayılır. Bu ihlal hem alıcı hem de satıcı için fatura tutarının %10'u oranında özel usulsüzlük cezası doğurur. Ceza VUK 353. maddeye göre kesilir. Ay sonlarında yapılan teslimlerde faturanın izleyen aya sarkması dönemsellik ilkesini bozar. Bu durum geçici vergi ve KDV tarhiyatı riski yaratır. Türk Ticaret Kanunu hükümleri uyarınca da ticari defterlerle fatura uyumu zorunludur. Teknokent firmalarında 4691 sayılı Kanun ve genç girişimci istisnasında da fatura nizamı şarttır.
2026 yılı e-belge türleri ve düzenleme limitleri tablosu.
2026 takvim yılında yürürlükte olan e-belge türleri ve limitleri aşağıdaki tabloda özetlenmiştir.
| e-Belge Türü | Düzenleme Zorunluluğu / Sınırı | Yasal Düzenleme Süresi | İptal ve İtiraz Yöntemi |
|---|---|---|---|
| Ticari e-Fatura | e-Fatura Kayıtlı Kullanıcıları Arası | Teslimden İtibaren 7 Gün | Sistem Üzerinden 8 Günde Red |
| Temel e-Fatura | Kamu, İhale ve Anlaşmalı Mükellefler | Teslimden İtibaren 7 Gün | GİB İtiraz Portalı / Noter / KEP |
| e-Arşiv Fatura (Nihai Tüketici) | Günlük Toplamı 3.000 TL'yi Aşanlar | Teslimden İtibaren 7 Gün | GİB e-Arşiv Portalından İptal |
| e-İrsaliye | Mal Sevkiyatından Önce Düzenlenir | Fiili Sevkten Önce Tanzim | Kabul / Kısmi Kabul / Red |
| e-SMM (Serbest Meslek) | Mesleki Kazanç Tahsil Edildiğinde | Tahsilat Anında Düzenlenir | GİB İptal Portalı Üzerinden |
Tabloda yer alan limitler aşılmasına rağmen kâğıt düzenlenen faturalar yasal geçerliliğe sahip değildir.
e-Fatura satışı muhasebe yevmiye kaydı nasıl yapılır?
Düzenlenen e-faturalar Tekdüzen Hesap Planına uygun tahakkuk ettirilmelidir. Fatura ilgili ayın 1 No.lu KDV Beyannamesine dahil edilir. Ticari mal satışı yevmiye kaydı şu şekilde muhasebeleştirilir:
| Hesap Kodu ve Açıklaması | Borç (TL) | Alacak (TL) |
|---|---|---|
| 120 ALICILAR 120.01 Ticari Müşteri (A) | 120.000,00 | - |
| 600 YURTİÇİ SATIŞLAR 600.01 %20 KDV Tabi Satışlar | - | 100.000,00 |
| 391 HESAPLANAN KDV 391.01 %20 Satış KDV'si | - | 20.000,00 |
Tahsilat banka yoluyla yapıldığında 102 Bankalar hesabı borçlandırılır. 120 Alıcılar hesabı ise alacaklandırılarak kapatılır.
e-Belge tanziminde hangi sıralı adımlar izlenmelidir?
Faturaların cezai yaptırımlara uğramadan düzenlenmesi için izlenmesi gereken adımlar şunlardır:
- Alıcının Vergi Kimlik Numarasını Sorgulayın: Alıcının e-fatura kayıtlısı olup olmadığını GİB sisteminden kontrol edin.
- Doğru Fatura Senaryosunu Seçin: Alıcı e-fatura mükellefi ise Temel veya Ticari fatura seçin; aksi halde e-arşiv fatura düzenleyin.
- Teslim ve İrsaliye Bilgilerini Girin: Mal sevk edildiyse irsaliye tarih ve numarasını faturaya mutlaka ekleyin.
- Yedi Günlük Yasal Süreye Uyun: Fatura tarihinin fiili sevkten itibaren azami 7 gün içinde kalmasını sağlayın.
- Mali Mühür ve e-İmza ile Onaylayın: Faturayı dijital olarak imzalayıp alıcının posta kutusuna başarıyla gönderin.
Uygulamada sık yapılan hatalar ve uzman tavsiyeleri nelerdir?
Uygulamada mükelleflerin en sık yaptığı hata, ay sonu teslimlerinde faturayı izleyen aya kesmektir. Örneğin 30 Eylül tarihli bir teslim için 5 Ekim tarihine fatura kesilmemelidir. Bu durum KDV dönemsellik kuralını bozar. Sonuç olarak Eylül ayı KDV beyannamesinde eksik tahakkuk oluşur.
Diğer bir yaygın hata ise iptal edilen e-arşiv faturaların kayıtlarda unutulmasıdır. Gelir İdaresi Başkanlığı alıcı ve satıcı arasındaki verileri elektronik ortamda eşleştirir. Uyumsuzluk halinde mükellefe otomatik izaha davet yazısı tebliğ edilir. 5510 sayılı SGK ve 5520 sayılı KVK bildirimlerinde e-belgeler esas alınır. Asgari ücret istisnası ve personel bordro kayıtları da faturalarla uyumlu yürütülmelidir.
- Tevkifat Oranları: KDV tevkifatına tabi işlemlerde 117 Seri No.lu KDV Tebliği kurallarına titizlikle uyun.
- İrsaliye Yerine Geçen Fatura: Fatura üzerinde düzenleme saati ve 'İrsaliye yerine geçer' ibaresi bulunmalıdır.
- Dövizli Faturalar: Yabancı para cinsinden faturalarda TCMB döviz alış kuru ve TL tutar açıkça belirtilmelidir.
- Arşiv ve Saklama: e-Belgelerin XML formatındaki imzalı asılları VUK uyarınca 5 yıl arşivlenmelidir.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Defter ve kayıt düzeninizi meslek mensubu takibine bırakmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- KDV Tevkifatı Oranları 2026: Kim, Ne Kadar Öder? KDV tevkifatı 2026 güncel oran listesini, 12.000 TL sınırını, alıcı ve satıcının yevmiye kaydını ve …
- Enflasyon Düzeltmesi 2026'da Neden Yapılmıyor? Enflasyon düzeltmesinin 2026'da neden yapılmadığını, VUK geçici 37 kapsamını ve yeniden değerlemenin…
- Varlık Barışı 2026: Oranlar ve Muhasebe Kaydı 7582 sayılı Kanun kapsamında varlık barışı 2026 oranlarını, %0 taahhüt şartını, bildirim adımlarını …