
İade Faturası Muhasebe Kaydı ve Alış Satış Rehberi 2026
İade faturası muhasebe kaydı, satın alınan veya satılan ticari malların iadesinde Tekdüzen Hesap Planına yapılan resmi kayıttır. İşlemler 213 sayılı Vergi Usul Kanunu ve 3065 sayılı Katma Değer Vergisi Kanunu m.35 hükümlerine dayanır. Kanun gereği mal iadelerinde KDV matrahında yasal düzeltme yapılması zorunludur. Doğru hesap kullanımı stok dengesini ve vergi güvenliğini sağlar.
2026 yılında elektronik portallarda iade faturaları özel senaryo tipiyle tanzim edilmektedir. Orijinal faturanın tarih ve belge numarası yeni düzenlenen faturada referans gösterilir. SMMM Yavuz Selim Kılıç olarak alıştan ve satıştan iade süreçlerini mevzuata tam uyumlu yönetiyoruz. Tevkifatlı durumlar için tevkifatlı iade faturası muhasebe kaydı içeriğimize bakabilirsiniz. Stok değerleme kuralları için ücretsiz mali hesaplama araçları sayfamızı inceleyebilirsiniz. Yasal beyan takvimi için vergi beyanname takvimi tablomuzu takip edebilirsiniz. Mevzuat detayları için Gelir İdaresi Başkanlığı portalını ziyaret edin.
İade faturası muhasebe kaydı nedir ve nasıl yapılır?
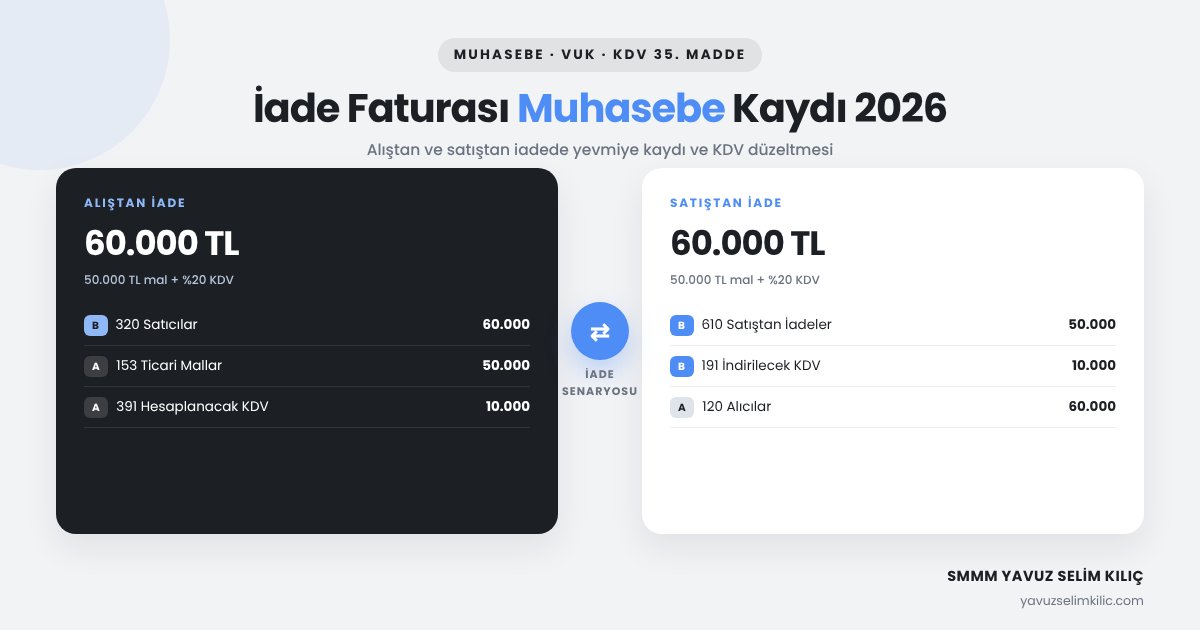
İade faturası muhasebe kaydı, teslim edilen veya alınan ticari malların iadesinde hesapların karşılıklı dengelenmesidir. Alış iadelerinde 320 borç, 153 ve 391 hesaplar alacak kaydedilir. Satış iadelerinde ise 610 ve 191 hesaplar borç, 120 hesap alacak yazılır. Böylece bilanço ve gelir tablosu verileri yasal mevzuata uygun şekilde düzeltilir.
2026 yılında mükellefler alış iadesi yaparken indirdikleri vergiyi 391 Hesaplanacak KDV hesabında ilave KDV olarak beyan eder. Satış iadesi kabul eden firma ise belgedeki vergiyi 191 İndirilecek KDV hesabına aktarır. Satılan ticari malın maliyeti için 153 borç ve 621 STMM alacak kaydı oluşturulur. Bu ters kayıt sayesinde işletmenin fiili envanteri ile resmi defter kayıtları eşitlenir.
Alıştan ve satıştan iade yevmiye tablosu nasıldır?
Aşağıdaki yevmiye tablosunda işletmenin daha önce aldığı 50.000 TL + %20 KDV tutarındaki malı satıcıya iade etmesine ait kayıt gösterilmiştir.
| Hesap Kodu | Hesap Adı | Borç (TL) | Alacak (TL) |
|---|---|---|---|
| 320 | Satıcılar Hesabı (Alacak Hakkı) | 60.000,00 | - |
| 153 | Ticari Mallar (İade Edilen Mal Maliyeti) | - | 50.000,00 |
| 391 | Hesaplanacak KDV (%20 İlave KDV) | - | 10.000,00 |
Satıştan iadede ise 610 borç 50.000 TL, 191 borç 10.000 TL ve 120 alacak 60.000 TL olarak kaydedilir. Bu kayıtlar sayesinde satış iadesi brüt hasılattan düşülür ve net satış tutarına ulaşılır. Eş zamanlı olarak 153 borç ve 621 alacak kaydı ile satılan malın maliyeti düşürülerek brüt satış kârı düzeltilir. Dönem sonu fiili sayım ile ticari defter kayıtları tam uyumlu hale getirilir.
İade faturası işlemlerinde izlenecek adımlar nelerdir?
İşletmelerin mal iadesi süreçlerinde hatasız ilerlemesi için takip etmesi gereken sıralı adımlar şunlardır:
- İlk Alış Belgesini Belirleyin: İade konusu ürünün asıl fatura tarih ve evrak numarasını doğrulayın.
- Fatura Türünü Seçin: Elektronik fatura portalında belge tipini mutlaka 'İADE' olarak işaretleyin.
- Aynı Vergi Oranını Koruyun: Orijinal faturada uygulanan Katma Değer Vergisi oranını yeni faturada aynen uygulayın.
- Yevmiye Kaydını Açın: Alış iadelerinde 153 ve 391 alacak, satış iadelerinde 610 ve 191 borç yazın.
- Envanter Maliyetini Düzeltin: Satış iadesinde 153 borç ve 621 alacak kaydıyla ticari stokları güncelleyin.
Uygulamada sık yapılan hatalar ve tavsiyeler nelerdir?
Uygulamada mükelleflerimizin en sık yaptığı hata, alış iadesinde KDV'yi 191 hesabın alacağına yazarak ters kayıt yapmasıdır. 191 hesabın alacaklandırılması KDV beyannamesinde indirim tutarlarının tutarsız görünmesine ve vergi dairesi izahat taleplerine yol açar.
Büromuzda nihai tüketici mal iadelerinde gider pusulası düzenlenmesini sağlıyoruz. Tüketiciler fatura kesemediğinden 213 sayılı VUK uyarınca Gider Pusulası tanzim edilerek stopajsız işlem tamamlanır. Teknokent bünyesinde 4691 sayılı Kanun veya 5746 sayılı Ar-Ge mevzuatı kapsamında alınan donanımlar iade edilirken istisna korunmalıdır. Depo çalışanlarının sevk irsaliyeleri 5510 sayılı SGK mevzuatına uygun tanzim edilmelidir. Asgari ücret bordroları genel muhasebede takip edilir. Genç girişimciler de satış iadelerini hasılattan düşerek net kazancı belirler. Türk Ticaret Kanunu hükümleri gereği ayıplı mal bildirim sürelerine titizlikle uyulmalıdır. Dönem kazancı 193 sayılı GVK ve 5520 sayılı KVK hükümleri uyarınca doğru tespit edilmelidir.
- Referans No: Elektronik iade senaryosunda asıl faturanın evrak numarası ve tarihi mutlaka yer almalıdır.
- Sevk İrsaliyesi: İade edilen ürünlerin nakliyesinde yasal sevk irsaliyesi düzenlenmesi şarttır.
- STMM Ters Kaydı: Satıştan iadelerde maliyet ters kaydı yapılmazsa dönem kârı hatalı çıkar.
- Yasal İade Süresi: Ayıplı mal bildirimleri ve ticari iadeler TTK sürelerinde tamamlanmalıdır.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Defter ve kayıt düzeninizi meslek mensubu takibine bırakmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- KDV Tevkifatı Oranları 2026: Kim, Ne Kadar Öder? KDV tevkifatı 2026 güncel oran listesini, 12.000 TL sınırını, alıcı ve satıcının yevmiye kaydını ve …
- Enflasyon Düzeltmesi 2026'da Neden Yapılmıyor? Enflasyon düzeltmesinin 2026'da neden yapılmadığını, VUK geçici 37 kapsamını ve yeniden değerlemenin…
- Varlık Barışı 2026: Oranlar ve Muhasebe Kaydı 7582 sayılı Kanun kapsamında varlık barışı 2026 oranlarını, %0 taahhüt şartını, bildirim adımlarını …