
Tevkifatlı İade Faturası Muhasebe Kaydı Rehberi 2026
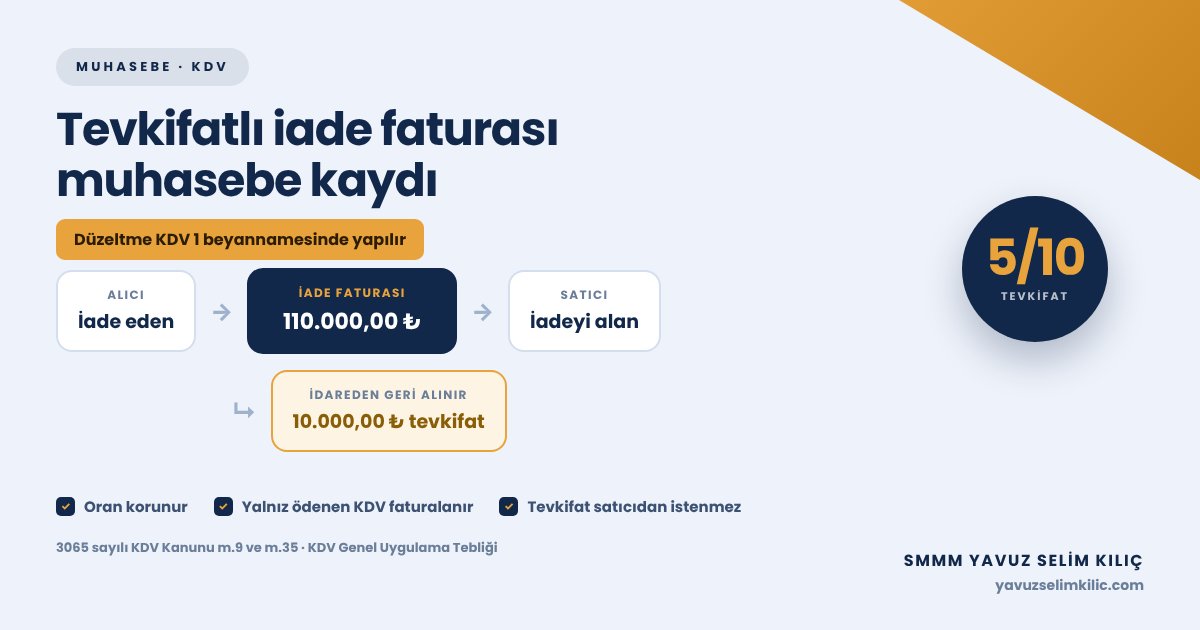
Tevkifatlı iade faturası muhasebe kaydı, daha önce Katma Değer Vergisi tevkifatı uygulanarak satın alınan malların iade edilmesinde yapılan düzeltme yevmiye işlemleridir. 3065 sayılı Katma Değer Vergisi Kanunu ve KDV Genel Uygulama Tebliği uyarınca tevkifatlı işlemlerde iade faturası kesilirken özel kurallar uygulanır.
2026 yılında tevkifatlı malların iadesinde en sık yapılan hata faturada tevkifat hesaplanmasıdır. Oysa tebliğlere göre iade faturası tevkifatsız düzenlenir. Sorumlu sıfatıyla 2 No'lu KDV beyannamesinde ödenen vergi KDV-1 beyannamesinde düzeltilir. SMMM Yavuz Selim Kılıç olarak kısmi ve tam tevkifatlı iade süreçlerini yasal kurallara uyumla yönetiyoruz. Düzeltme beyanları için e-beyannamede özel onay rehberimizi inceleyebilirsiniz. Oranlar için ücretsiz mali hesaplama araçları sayfamıza bakabilirsiniz. Beyan takvimi için vergi beyanname takvimi tablomuzu takip edebilirsiniz. Resmi tebliğler için Gelir İdaresi Başkanlığı portalına ulaşabilirsiniz.
Tevkifatlı iade faturası muhasebe kaydı nedir ve nasıl yapılır?
Tevkifatlı iade faturası muhasebe kaydı, alıcı tarafından satıcıya düzenlenecek iade faturasında tevkifat uygulanmadan sadece tahakkuk eden net KDV'nin gösterilmesi ve daha önce sorumlu sıfatıyla 2 No'lu KDV ile ödenen tevkifat tutarının 1 No'lu KDV beyannamesinde indirim konusu yapılarak hesapların kapatılmasıdır.
2026 yılında tevkifatlı mal iadesinde alıcı firma satıcıya KDV tevkifatı yapmadan iade faturası keser. Faturada satıcıya ödenen tutar ile satıcının beyan ettiği KDV yer alır. Alıcının daha önce 2 No'lu KDV ile ödediği vergi ise 1 No'lu KDV beyannamesinde indirim konusu yapılarak mükerrer ödeme önlenir.
Tevkifatlı mal iadesi alıcı ve satıcı yevmiye tablosu nasıldır?
Aşağıdaki tabloda 100.000 TL + %20 KDV (5/10 tevkifatlı) malın iadesine ait alıcı yevmiye kaydı gösterilmektedir.
| Hesap Kodu | Hesap Adı | Borç (TL) | Alacak (TL) |
|---|---|---|---|
| 320 | Satıcılar Hesabı (Satıcıdan Alacak) | 110.000,00 | - |
| 153 | Ticari Mallar (İade Edilen Mal) | - | 100.000,00 |
| 391 | Hesaplanacak KDV (Satıcıya Ödenen KDV) | - | 10.000,00 |
Vergi dairesine 2 No'lu KDV ile ödenen 10.000 TL tevkifat için alıcı 1 No'lu KDV beyannamesinde indirim hakkı kullanarak 191/360 düzeltmesini tamamlar. Bu kayıt sayesinde alıcı firma mükerrer vergi ödemekten kurtulur. Satıcı firma ise ilk satışta hesapladığı tevkifatlı KDV matrahını 1 No'lu KDV beyannamesinde düzelterek hesapları dengeler.
Tevkifatlı iade sürecinde izlenecek yasal adımlar nelerdir?
İşletmelerin tevkifatlı iade faturası tanziminde izlemesi gereken adımlar şunlardır:
- Faturadaki Oranı Kontrol Edin: Faturada uygulanan 5/10 veya 7/10 tevkifat oranını teyit edin.
- Faturayı Tevkifatsız Kesin: GİB portalında iade faturası düzenlerken tevkifat uygulamayın.
- İlk Belgeyi Referans Yazın: İade faturası açıklamasına ilk faturanın tarih ve numarasını ekleyin.
- 1 No'lu KDV'de Düzeltin: Ödenen tevkifat tutarını KDV-1 beyannamesinde indirimlere yazın.
- Yevmiye Kaydını Kapatın: 320 borç, 153 ve 391 alacak kaydı ile cari hesap ve stok mevcudunu eşitleyin.
Uygulamada sık yapılan hatalar ve tavsiyeler nelerdir?
Uygulamada meslek mensuplarımızın en sık yaptığı hata iade faturasını da tevkifatlı düzenlemektir. e-Fatura sistemleri iade faturasında tevkifat kodunun seçilmesine izin vermez.
Büromuzda tevkifatlı iadelerde satıcı ve alıcı mutabakatını önceden teyit ediyoruz. 4691 sayılı Teknoloji Geliştirme Bölgeleri Kanunu kapsamındaki teslimlerde veya 5746 sayılı Ar-Ge mevzuatında iadeler muafiyet kayıtlarını bozmamalıdır. Şirkette 5510 sayılı SGK mevzuatına tabi çalışan muhasebecilerin bu ayrımı bilmesi gerekir. Asgari ücret vergi istisnası bordroda yürütülür. Genç girişimciler de tevkifatlı iadelerde KDV düzeltmesini atlamamalıdır. 6102 sayılı TTK uyarınca belgeler 10 yıl saklanır. 193 sayılı GVK ve 5520 sayılı KVK hükümleri gereği ticari kazanç tam yansıtılmalıdır. 213 sayılı VUK cezalarına karşı dikkatli olunmalıdır.
- Tevkifatsız Belge: İade faturasında tevkifat satırı açılmamalı, doğrudan genel KDV hesaplanmalıdır.
- 2 No'lu KDV İptali: Ödenmiş 2 No'lu KDV iptal edilmez, 1 No'lu KDV'de mahsup edilir.
- Kısmi İade: Malın bir kısmı iade ediliyorsa sadece o kısma isabet eden KDV düzeltilir.
- Sevk İrsaliyesi: İade edilen mallar için mutlaka resmi iade sevk irsaliyesi kesilmelidir.
İnşaat ve taahhüt sektöründe arsa payı ve bağımsız bölüm maliyet hesapları için kat karşılığı inşaat konut maliyeti rehberimizden faydalanabilirsiniz.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Defter ve kayıt düzeninizi meslek mensubu takibine bırakmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- KDV Tevkifatı Oranları 2026: Kim, Ne Kadar Öder? KDV tevkifatı 2026 güncel oran listesini, 12.000 TL sınırını, alıcı ve satıcının yevmiye kaydını ve …
- Enflasyon Düzeltmesi 2026'da Neden Yapılmıyor? Enflasyon düzeltmesinin 2026'da neden yapılmadığını, VUK geçici 37 kapsamını ve yeniden değerlemenin…
- Varlık Barışı 2026: Oranlar ve Muhasebe Kaydı 7582 sayılı Kanun kapsamında varlık barışı 2026 oranlarını, %0 taahhüt şartını, bildirim adımlarını …