
Trafik Cezası Muhasebe Kaydı ve KKEG Rehberi 2026
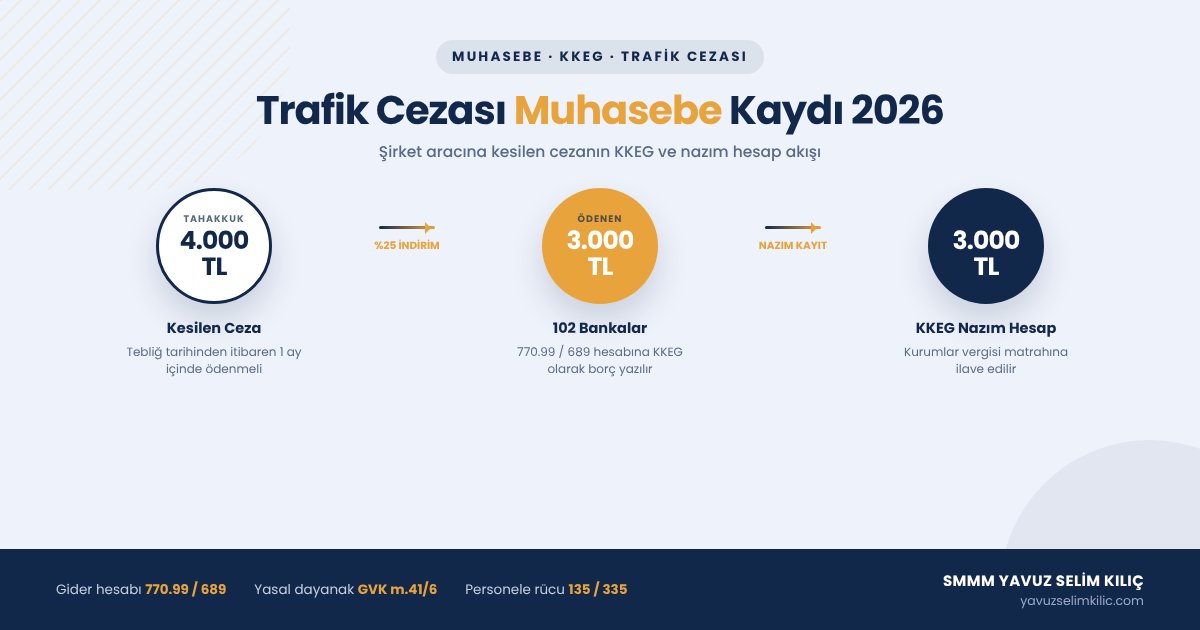
Trafik cezası muhasebe kaydı, şirket araçlarına kesilen idari para cezalarının Tekdüzen Hesap Planına göre KKEG olarak işlenmesidir. 193 sayılı Gelir Vergisi Kanunu 40. maddesi ve 5520 sayılı Kurumlar Vergisi Kanunu 11. maddesi uyarınca para cezaları ticari kazançtan indirilemez.
2026 yılında hız ve park ihlali cezalarının doğru takibi vergi matrahını doğrudan korur; SMMM Yavuz Selim Kılıç olarak şirket filosu giderlerini ve KKEG kayıtlarını mevzuata tam uyumla yönetiyoruz. Araç donanımları için UTTS faturası muhasebe kaydı yazımızı inceleyebilirsiniz. Taşıt maliyetleri için ücretsiz mali hesaplama araçları sayfamıza bakın. Beyan takvimi için vergi beyanname takvimi tablomuzu takip edin. Güncel ceza listesi için Gelir İdaresi Başkanlığı portalını ziyaret edebilirsiniz.
Trafik cezası muhasebe kaydı nedir ve nasıl yapılır?
Trafik cezası muhasebe kaydı, ödenen cezanın 770 veya 689 hesabına borç yazılması işlemidir; aynı zamanda tutar KKEG olarak nazım hesaplara intikal ettirilir. Ödeme banka veya kasa hesabından yapılırken, kanunen kabul edilmeyen gider kısmı kurumlar vergisi matrahına ilave edilir.
2026 yılında trafik cezaları tebliğ tarihinden itibaren 1 ay içinde ödendiğinde yüzde 25 peşin ödeme indirimi uygulanır. Muhasebe kaydında tahakkuk eden ceza değil, fiilen ödenen indirimli tutar KKEG olarak dikkate alınır. Ceza personelin kusurundan kaynaklanıyorsa personele rücu edilebilir; bu durumda ceza gider yazılmayıp personelin cari hesabına yansıtılır.
Trafik cezası ve KKEG yevmiye tablosu nasıldır?
Aşağıdaki tabloda şirket aracına kesilen 4.000 TL cezanın yüzde 25 indirimle 3.000 TL olarak ödenmesine ait yevmiye kaydı gösterilmektedir.
| Hesap Kodu | Hesap Adı | Borç (TL) | Alacak (TL) |
|---|---|---|---|
| 770.99 / 689 | KKEG - Trafik Para Cezaları (Fiili Ödeme) | 3.000,00 | - |
| 102 | Bankalar Hesabı (İndirimli Tutar) | - | 3.000,00 |
| 950 | Kanunen Kabul Edilmeyen Giderler (Borç) | 3.000,00 | - |
| 951 | KKEG Karşılığı Hesabı (Alacak) | - | 3.000,00 |
Tabloda görüldüğü üzere ödenen 3.000 TL tutar nazım hesaplar aracılığıyla beyannamede matraha eklenir; kanunen kabul edilmeyen giderlerin takibi sayesinde mali kâr doğru bulunur ve şirket bilançosunda usulsüzlük doğması önlenir.
Trafik para cezalarında izlenecek yasal adımlar nelerdir?
Şirketlerin trafik cezalarını muhasebeleştirirken izlemesi gereken adımlar şunlardır:
- Tebligatı İnceleyin: Dijital Vergi Dairesinden gelen tutanağın tebliğ tarihini belirleyin.
- İndirim Süresini Kaçırmayın: Tebliği izleyen 1 ay içinde %25 indirimli tutarı ödeyin.
- Gider Türünü Seçin: Şirketçe üstlenilen cezayı 770 KKEG hesabına, personele yansıtılanı 135 hesaba yazın.
- Nazım Hesapları Çalıştırın: 950 borç ve 951 alacak kaydı ile KKEG takibini kesinleştirin.
- Beyannamede İlave Edin: Geçici vergi ve kurumlar vergisi beyannamesinde kâra ekleyin.
Uygulamada sık yapılan hatalar ve tavsiyeler nelerdir?
Uygulamada en çok yapılan hata cezaların normal araç masrafı gibi matrahtan düşülmesidir. 213 sayılı VUK ve 193 sayılı GVK 41/6 maddesi uyarınca para cezaları KKEG niteliğindedir.
Büromuzda denetimlerde cezaların KKEG olarak ayrıldığını kontrol ediyoruz. İncelemelerde haksız gider yazılan cezalar için vergi ziyaı cezası kesilmektedir. Şirkette 5510 sayılı SGK mevzuatına tabi personelden ceza kesilecekse muvafakat alınmalıdır. Asgari ücret tutarı korunmalıdır. 4691 sayılı Teknokent ve 5746 sayılı Ar-Ge kapsamındaki firmalarda cezalar proje maliyetine dahil edilemez. Genç girişimciler de şahıs işletmelerinde trafik cezalarını gider yazamaz. 6102 sayılı TTK gereğince makbuzlar 10 yıl saklanır. 3065 sayılı KDV Kanunu gereği cezalarda KDV hesaplanmaz.
- Ceza Makbuzu: Banka ödeme dekontu muhasebe fişine eklenmelidir.
- Gecikme Zammı: Süresinde ödenmeyen cezaların gecikme zamları da KKEG sayılır.
- Personel Onayı: Maaştan ceza kesintisi için personelden imzalı muvafakat alınmalıdır.
- Kira Araçları: Kiralık araç firmasının kestiği ceza yansıtma faturası da KKEG niteliğindedir.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →Şirket Araçları & Ceza İhbarnameleri İçin KKEG Vergi Kalkanı
Ceza ve gecikme faizlerinin doğru muhasebeleştirilmesi, yansıtma faturaları ve vergi riski analizi.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Defter ve kayıt düzeninizi meslek mensubu takibine bırakmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- KDV Tevkifatı Oranları 2026: Kim, Ne Kadar Öder? KDV tevkifatı 2026 güncel oran listesini, 12.000 TL sınırını, alıcı ve satıcının yevmiye kaydını ve …
- Enflasyon Düzeltmesi 2026'da Neden Yapılmıyor? Enflasyon düzeltmesinin 2026'da neden yapılmadığını, VUK geçici 37 kapsamını ve yeniden değerlemenin…
- Varlık Barışı 2026: Oranlar ve Muhasebe Kaydı 7582 sayılı Kanun kapsamında varlık barışı 2026 oranlarını, %0 taahhüt şartını, bildirim adımlarını …