
Vergiye Uyumlu Mükellef Muhasebe Kaydı Rehberi 2026
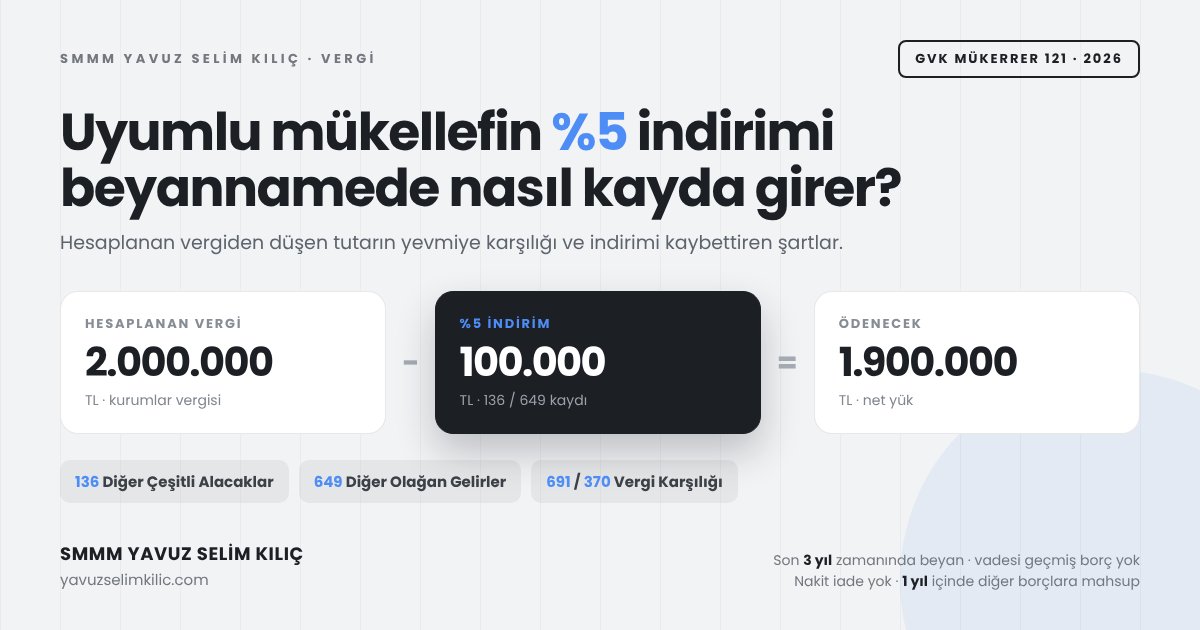
Vergiye uyumlu mükellef muhasebe kaydı, 193 sayılı Gelir Vergisi Kanunu Mükerrer 121. maddesi uyarınca vergilerini düzenli ödeyenlere tanınan yüzde 5 vergi indiriminin Tekdüzen Hesap Planına işlenmesidir. 213 sayılı Vergi Usul Kanunu ve 5520 sayılı Kurumlar Vergisi Kanunu uyarınca bu indirim ödenecek vergiyi azaltır.
2026 yılında indirim tavanı yeniden değerleme oranında güncellenmiştir. Şartları taşıyan gelir ve kurumlar vergisi mükellefleri hesaplanan verginin %5'ini ödemez. SMMM Yavuz Selim Kılıç olarak mükelleflerimizin uyumlu mükellef şartlarını denetliyor ve işlemlerini hatasız uyguluyoruz. Şirket modelleri için şirket türleri rehberi yazımızı okuyabilirsiniz. İndirim tutarları için ücretsiz mali hesaplama araçları sayfamıza bakabilirsiniz. Yıllık beyan dönemleri için vergi beyanname takvimi tablomuzu takip edebilirsiniz. Resmi tebliğler için Gelir İdaresi Başkanlığı portalını ziyaret edebilirsiniz.
Vergiye uyumlu mükellef muhasebe kaydı nedir ve nasıl yapılır?
Vergiye uyumlu mükellef muhasebe kaydı, yıllık gelir veya kurumlar vergisi beyannamesinde hesaplanan yüzde 5 indirim tutarının 370 Dönem Kârı Vergi Yükümlülükleri hesabından mahsup edilmesi ve 602 Diğer Gelirler hesabına alacak kaydedilmesidir. Mahsup imkanı doğduğunda 136 Diğer Çeşitli Alacaklar hesabı da borçlandırılarak işlem muhasebeleştirilir.
2026 yılında yüzde 5 vergi indirimi yıllık beyannamede tahakkuk eden vergiden düşülür. İndirilecek tutarın ödenecek vergiden fazla olması halinde kalan kısım 1 yıl içinde diğer vergi borçlarına mahsup edilir. Muhasebe sürecinde bu indirim devlet teşviki niteliğinde olduğundan 602 Diğer Gelirler hesabına gelir olarak kaydedilir.
Yüzde 5 vergi indirimi tahakkuk ve mahsup tablosu nasıldır?
Aşağıdaki tabloda kurumlar vergisinde 1.000.000 TL vergi hesaplanan ve 50.000 TL (%5) indirim alan bir şirketin yevmiye kaydı gösterilmektedir.
| Hesap Kodu | Hesap Adı | Borç (TL) | Alacak (TL) |
|---|---|---|---|
| 370 | Dönem Kârı Vergi ve Yasal Yükümlülükler | 50.000,00 | - |
| 602 | Diğer Gelirler (%5 Uyumlu Mükellef İndirimi) | - | 50.000,00 |
| 370 | Dönem Kârı Vergi (Kalan Net Ödenecek) | 950.000,00 | - |
| 371 | Dönem Kârının Peşin Ödenen Vergileri | - | 800.000,00 |
| 360 | Ödenecek Vergi ve Fonlar (Nakit Ödeme) | - | 150.000,00 |
Tabloda görüldüğü gibi 2026 yılında uygulanan indirim sayesinde nakit yükümlülük 150.000 TL'ye düşmüştür. Kalan tutar vadesinde vergi dairesine ödenir. Sağlanan 50.000 TL teşvik tutarı ise kâr-zarar tablosunda işletme lehine gelir yansıtılır.
Vergi indiriminden yararlanma şartları ve adımları nelerdir?
Mükelleflerin %5 vergi indiriminden yararlanabilmesi için izlemesi gereken adımlar şunlardır:
- Beyannameleri Zamanında Verin: Son 3 yıla ait vergi beyannamelerinin kanuni süresinde verildiğini teyit edin.
- Tahakkuk Eden Vergileri Ödeyin: Bu beyannamelerdeki vergilerin süresinde eksiksiz ödendiğini kontrol edin.
- Tarhiyat Durumunu İnceleyin: İlgili dönemlerde kesinleşmiş ikmalen veya re'sen tarhiyat bulunmadığını doğrulayın.
- Borçsuzluk Kontrolü Yapın: Beyanname tarihi itibarıyla vadesi geçmiş vergi borcu olmadığını sorgulayın.
- Yıllık Tavanı Aşmayın: 2026 yılı için belirlenen azami indirim tavanı sınırına riayet edin.
Uygulamada sık yapılan hatalar ve tavsiyeler nelerdir?
Uygulamada meslek mensuplarımızın en sık karşılaştığı durum, geçmişe ait küçük bir damga vergisi gecikmesi nedeniyle sistemin indirimi engellemesidir. GİB yazılımı onay aşamasında kriterleri otomatik denetler.
Büromuzda beyanname öncesinde İnteraktif Vergi Dairesinden uyumlu mükellef kontrolü yapıyoruz. 4691 sayılı Teknokent ya da 5746 sayılı Ar-Ge mevzuatı kapsamında kurumlar vergisi istisnası alanlar kalan matraha indirim uygular. 5510 sayılı SGK primlerini düzenli ödeyenlerin %5 SGK teşviki ile bu indirim farklıdır. Asgari ücret vergi istisnası genel bordroda yürütülür. Genç girişimci kazanç istisnasından faydalananlar da şartları taşıyorsa indirimden yararlanır. 6102 sayılı TTK gereği belgeler 10 yıl saklanır. 3065 sayılı KDV Kanunu kapsamındaki iadeler mahsuba engel değildir.
- Mahsup Süresi: İndirim tutarı beyanname tarihinden itibaren 1 yıl içinde diğer vergilere mahsup edilir.
- Tarhiyat İptali: Sonradan tarhiyat kesinleşirse indirim cezalı geri alınır.
- Gelir Kaydı: Teşvik geliri 602 Diğer Gelirler hesabına işlenmelidir.
- Geçici Vergi: Yüzde 5 indirim geçici vergide değil, yıllık beyannamede uygulanır.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Defter ve kayıt düzeninizi meslek mensubu takibine bırakmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- KDV Tevkifatı Oranları 2026: Kim, Ne Kadar Öder? KDV tevkifatı 2026 güncel oran listesini, 12.000 TL sınırını, alıcı ve satıcının yevmiye kaydını ve …
- Enflasyon Düzeltmesi 2026'da Neden Yapılmıyor? Enflasyon düzeltmesinin 2026'da neden yapılmadığını, VUK geçici 37 kapsamını ve yeniden değerlemenin…
- Varlık Barışı 2026: Oranlar ve Muhasebe Kaydı 7582 sayılı Kanun kapsamında varlık barışı 2026 oranlarını, %0 taahhüt şartını, bildirim adımlarını …