
Vergi Özel Usulsüzlük Cezaları Rehberi 2026
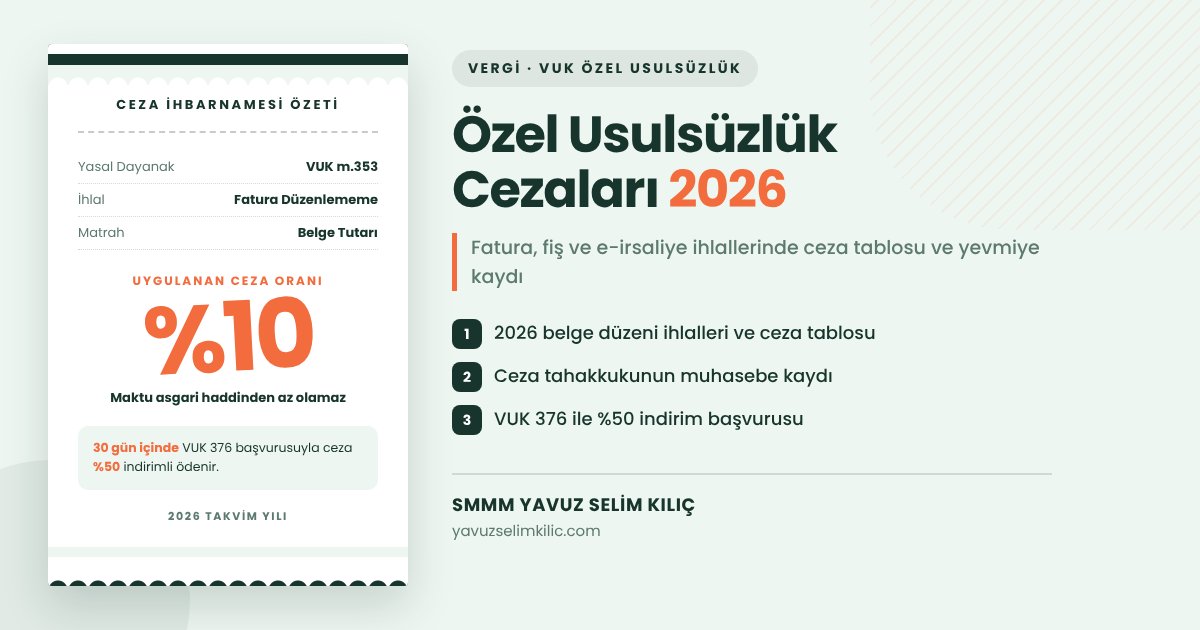
Özel usulsüzlük cezaları, mükelleflerin zorunlu mali belgeleri düzenlememesi halinde kesilen yaptırımlardır. Fatura, serbest meslek makbuzu, sevk irsaliyesi ve perakende fişlerinin tanzim edilmemesi bu kapsama girer. Yaptırımlar 213 sayılı VUK uyarınca tatbik edilir. Düzenli muhasebe denetimi mali riskleri önler.
2026 yılında Gelir İdaresi Başkanlığı elektronik fatura denetimlerini sıkılaştırmıştır. Belge düzenlemeyen mükelleflere ağır yaptırımlar uygulanmaktadır. SMMM Yavuz Selim Kılıç olarak mükelleflerimizin e-belge nizamını denetleyerek cezai riskleri önlüyoruz. Fatura usulleri için e-belge düzenleme kuralları rehberimize bakabilirsiniz. Ceza indirimi için vergi cezalarında indirim sayfamıza göz atın. Ceza tarifesi için vergi cezaları tablosuna başvurabilirsiniz. Resmi mevzuat hükümleri için Gelir İdaresi Başkanlığı portalını ziyaret edin.
Özel usulsüzlük cezaları nedir ve hangi kanun maddesine dayanır?
Özel usulsüzlük cezaları, ticari hayatı kayıt altına alan belgelerin düzenlenmemesi sebebiyle kesilir. Bu cezalar 213 sayılı Vergi Usul Kanunu'nun 353 ve mükerrer 355. maddelerine dayanır. Uygulanan cezalar genellikle belge tutarının %10'u oranında hesaplanır.
Bu idari yaptırımlar genel usulsüzlükten farklıdır. Doğrudan belge intizamını korumayı hedefler. Fatura yerine fiş verilmesi bu kapsama girer. e-Fatura mükellefine kâğıt fatura kesilmesi veya sevk irsaliyesi bulundurulmaması da ceza doğurur. Kurumlar ve Gelir Vergisi mükellefleri için ciddi maliyet oluşturur. Teknokent bünyesinde 4691 sayılı Kanun ve genç girişimci istisnasından yararlanan işletmeler de belge düzenine titizlikle uymalıdır.
2026 yılı belge düzeni ihlalleri ve ceza tablosu.
2026 takvim yılında yürürlükte olan belge düzeni ihlalleri ve yaptırımları aşağıdaki tabloda gösterilmiştir.
| İhlal Fiili | Uygulanan Ceza Oranı / Tutarı | Yıllık Üst Limit | Yasal Dayanak Mevzuat |
|---|---|---|---|
| Fatura ve Makbuz Düzenlememe | Belge Tutarının %10'u (Maktu Asgari Haddinden Az Olamaz) | Yıllık Kanuni Üst Limit | 213 sayılı VUK m.353/1 |
| Perakende Satış Fişi Düzenlememe | Maktu Ceza Tutarı | Yıllık Kanuni Üst Limit | 213 sayılı VUK m.353/2 |
| e-İrsaliye Bulundurmama / Düzenlememe | Belge Tutarının %10'u | Yıllık Kanuni Üst Limit | 213 sayılı VUK m.353/1 |
| Banka Tevsik Zorunluluğuna Uymama | İşlem Tutarının %10'u | Yıllık Kanuni Üst Limit | VUK Mükerrer 355 |
| e-Defter Beratını Süresinde Göndermeme | Maktu Ceza Tutarı | Yıllık Kanuni Üst Limit | VUK Mükerrer 355 |
Tabloda yer alan maktu tutarlar her yılbaşında yeniden değerleme oranında artırılmaktadır.
Ceza tahakkuku muhasebe yevmiye kaydı nasıl yapılır?
Tebliğ edilen ve VUK 376 indirimi talep edilen tutarlar Tekdüzen Hesap Planına uygun kaydedilir. Cezalar Kanunen Kabul Edilmeyen Gider (KKEG) olarak muhasebeleştirilir:
| Hesap Kodu ve Açıklaması | Borç (TL) | Alacak (TL) |
|---|---|---|
| 689 DİĞER OLAĞANDIŞI GİDER VE ZARARLAR 689.06 KKEG - VUK 353 Özel Usulsüzlük | 20.000,00 | - |
| 360 ÖDENECEK VERGİ VE FONLAR 360.07 Özel Usulsüzlük Ceza Borcu | - | 20.000,00 |
| 360 ÖDENECEK VERGİ VE FONLAR 360.07 Borcun Bankadan Kapatılması | 20.000,00 | - |
| 102 BANKALAR 102.01 Ticari Mevduat Hesabı | - | 20.000,00 |
Ödenen tutarlar kurumlar vergisi beyannamesinde KKEG olarak ticari kâra eklenir.
Mali ceza kesilmemesi için hangi adımlar izlenmelidir?
İşletmelerin cezai yaptırımlarla karşılaşmaması için izlemesi gereken sıralı adımlar şunlardır:
- Yedi Günlük Fatura Süresine Uyun: Teslim edilen malların faturasını en geç 7 gün içinde elektronik ortamda tanzim edin.
- Alıcının e-Fatura Durumunu Sorgulayın: e-Fatura mükellefine sehven e-arşiv veya kâğıt fatura kesmekten kaçının.
- 7.000 TL Üzeri Ödemeleri Bankadan Yapın: Tevsik zorunluluğu kapsamındaki tüm ticari ödemeleri 102 Bankalar hesabından dekontla yapın.
- İrsaliyesiz Sevk Yapmayın: Mallar taşınırken mutlaka e-irsaliye veya irsaliyeli fatura bulundurun.
- İhbarname Gelirse 30 Günde Başvurun: Kesilen cezalara karşı VUK 376 kapsamında %50 indirim talep edin.
Uygulamada sık yapılan hatalar ve uzman tavsiyeleri nelerdir?
Uygulamada mükelleflerin en sık yaptığı hata, cari hesap mahsuplaşmalarında tevsik sınırına uymamaktır. 7.000 TL üzerindeki tahsilat ve ödemelerin elden nakit yapılması durumunda hem alıcıya hem satıcıya ayrı ayrı %10 ceza kesilir.
Diğer yaygın hata ise e-fatura kullanıcılarına sistem dışından kâğıt fatura kesilmesidir. Gelir İdaresi Başkanlığı bilgi işlem merkezi bu faturaları geçersiz sayar. İlgililere VUK m.353 gereği ceza kesilir. Türk Ticaret Kanunu hükümleri gereği ticari defter kayıtları nizamı ve 5510 sayılı SGK bildirgeleri süresinde yapılmalıdır. Asgari ücret bordroları, kıdem tazminatı ödemeleri ve geçici vergi kayıtları TÜRMOB takvimine uygun yürütülmelidir.
- %50 İndirim Fırsatı: İhbarnamenin tebliğinden itibaren 30 gün içinde VUK 376 talebiyle ceza yarıya iner.
- Tek Fiil Ağır Ceza: Hem vergi ziyaı hem usulsüzlük doğuran fiilde miktar itibarıyla ağır olan ceza uygulanır.
- KKEG Niteliği: Usulsüzlük cezaları ticari kârdan indirilemez, KKEG olarak beyan edilmelidir.
- Uzlaşma Yasağı: Özel usulsüzlük cezaları uzlaşma kapsamında değildir; doğrudan VUK 376 indirimi talep edilmelidir.
Yazan: Yavuz Selim Kılıç, SMMM
Bozüyük / Bilecik’te serbest muhasebeci mali müşavir. Muhasebe, vergi, SGK bordrolama ve şirket kuruluşu alanlarında çalışıyor; bu sitede güncel mevzuat rehberleri ile meslektaşlar ve mükellefler için ücretsiz araçlar yayımlıyor.
Hakkımda ve iletişim →25+ Sektöre Özel Vergi Avantajları ve Hesaplayıcılar
Kendi meslek grubunuza özel yasal istisnaları, ceza risklerini ve vergi tasarrufunu hesaplayın.
Sektörün Vergi Rehberini ve Hesaplayıcısını İnceleyinBu konuda aklınıza takılan özel bir durum mu var?
Ceza ihbarnamesi geldiyse ya da ceza riskini önceden kapatmak isterseniz: Sorunuzu WhatsApp'tan yazın, doğrudan meslek mensubundan hızlı ve net yanıt alın.
İlgili Yazılar
- Banka ile Ödeme Zorunluluğu ve Cezası 2026 Banka ile ödeme zorunluluğunda 30.000 TL sınırını, elden ödemenin iki tarafa kesilen %10 cezasını ve…
- Fatura Düzenleme Süresi 2026: 7 Gün Kuralı ve Yıl Sonu Fatura düzenleme süresi için 7 gün kuralını, 2026 fatura sınırını, 17.000 TL ceza tutarını ve aralık…
- 5510 Sayılı Kanun İdari Para Cezaları Rehberi 2026 İşe giriş ve prim belgelerinde 5510 sayılı kanun idari para cezaları ile 2026 yılı asgari ücret ceza…